
Simulador de jubilación y pensión 2026
Dinos tu edad, lo cotizado y tu sueldo. Te decimos cuánto cobrarías de pensión y cuánto ahorrar para llegar a lo que quieres.
En esta guía (10)
Calcula tu pensión pública de jubilación con las reglas de la Seguridad Social de 2026 y descubre cuánto te faltaría al mes para cobrar lo que quieres, y cuánto tendrías que ahorrar desde hoy.
Cómo se calcula tu pensión
La pensión de jubilación sale de multiplicar dos cosas: tu base reguladora (lo que has cotizado de media en los últimos años) por un porcentaje que depende de los años cotizados. Después se ajusta por la edad a la que te jubilas y se aplican los topes. El simulador lo hace en siete pasos:
- Tu edad legal. En 2026 es de 66 años y 10 meses, o 65 si has cotizado 38 años y 3 meses. Desde 2027, 67 años, o 65 con 38 años y 6 meses. El simulador mira cuántos años habrás cotizado al llegar a cada edad.
- La base reguladora. Tu base de cotización es tu sueldo bruto anual dividido entre 12 (con las pagas extra repartidas), con un máximo de 5.101,20 euros al mes en 2026. Se suman las bases de los últimos 25 años y se dividen entre 350; o, con la fórmula nueva, se cogen los mejores meses de un periodo algo más largo. Se queda la que te dé más. Dividir entre 350 en vez de entre 300 sirve para repartir la pensión en 14 pagas.
- El porcentaje por años cotizados. Con 15 años, el 50 %. Desde 2027, cada mes más suma un 0,19 % hasta el mes 248 y un 0,18 % los 16 siguientes: el 100 % llega con 37 años cotizados (en 2026, con 36 años y 6 meses).
- Si te jubilas antes, se aplica el recorte que fija la ley para cada mes de adelanto, según lo que hayas cotizado. Si te jubilas después, ganas un 4 % por cada año completo.
- Los topes. Nadie cobra más de 3.359,60 euros al mes en 2026. Si no llegas a la pensión mínima y tus otros ingresos son bajos, la Seguridad Social te completa hasta ella.
- Los complementos: 36,90 euros al mes por hijo (hasta 4) para uno de los progenitores.
- Lo que te falta. Comparamos tu pensión con lo que te gustaría cobrar. Si hay diferencia, calculamos el dinero que necesitarías tener el día que te jubiles para cubrirla durante los años que elijas, y cuánto tendrías que ahorrar cada mes desde hoy para reunirlo.
Un ejemplo con números
Ana tiene 40 años, lleva 15 cotizados y gana 30.000 euros brutos al año. Si sigue trabajando sin cortes, a los 65 años (en 2051) habrá cotizado 40 años, así que podrá jubilarse a los 65 sin recorte.
- Base de cotización: 30.000 / 12 = 2.500 euros al mes.
- Base reguladora: 2.500 × 324 / 378 = 2.142,86 euros (con su sueldo estable, es lo mismo que su sueldo anual repartido en 14 pagas).
- Porcentaje: 40 años cotizados dan el 100 %.
- Pensión: 2.142,86 euros al mes en 14 pagas (30.000 euros al año, en euros de hoy).
Si Ana quiere cobrar 2.500 euros al mes, le faltan 357,14 euros en 14 pagas. Para cubrirlos durante 25 años necesita reunir unos 88.800 euros al jubilarse. Con una rentabilidad del 5 % y una inflación del 2 %, le basta con ahorrar unos 202 euros al mes desde hoy, subiéndolos cada año con el IPC.
Qué supone el simulador
- Todas las cifras van en euros de hoy: no proyectamos cuánto subirán las pensiones o los sueldos, sino lo que valdrían con los precios de hoy.
- Que cotizas sin cortes desde hoy hasta jubilarte, y que los años que ya tienes cotizados son los inmediatamente anteriores. Si en tu periodo de cálculo hay meses sin cotizar, los 48 primeros se rellenan con la base mínima (1.424,40 euros en 2026) y el resto con la mitad.
- Calcula el Régimen General. No tiene en cuenta regímenes especiales, la jubilación parcial o activa, ni las reducciones de edad por discapacidad o por trabajos penosos.
Cómo usarla, paso a paso
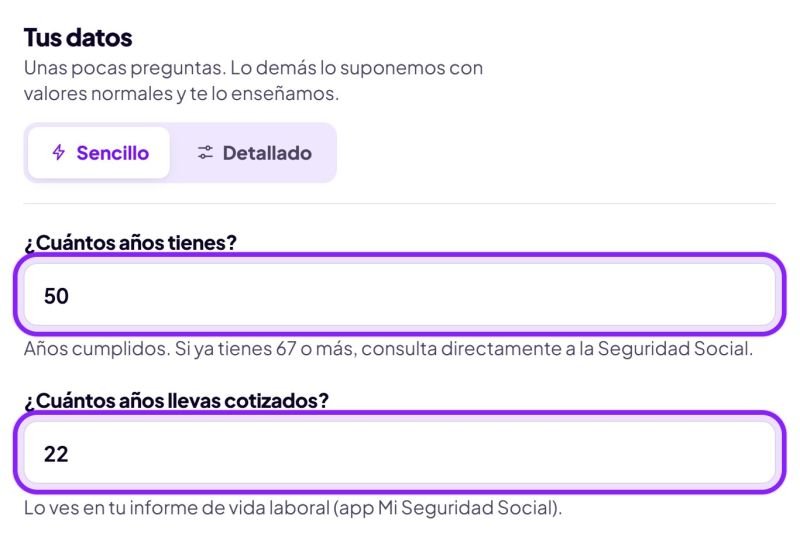
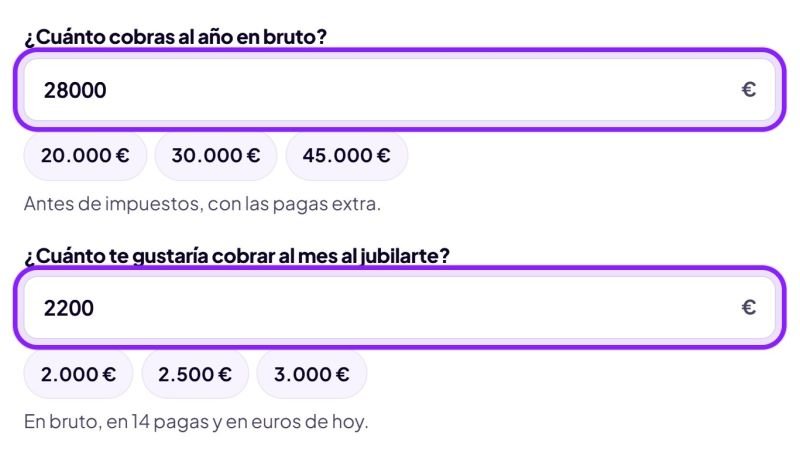
Seguimos un caso para que veas cada pantalla: una persona de 50 años, con 22 años cotizados, que gana 28.000 € brutos al año y querría cobrar 2.200 € al mes al jubilarse. Con el modo Sencillo tienes la pensión en un minuto; en Detallado eliges cuándo te jubilas y cómo ahorras.
- Pon tu edad y los años que llevas cotizados
Los años cotizados los tienes en tu informe de vida laboral, en la app o la web de la Seguridad Social. Si no los sabes con exactitud, pon una cifra redonda y ajústala después.
- Di cuánto cobras y cuánto te gustaría cobrar
El sueldo, en bruto y con las pagas extra. Lo que te gustaría cobrar va en bruto, en 14 pagas y en euros de hoy: así se compara con la pensión que sale.
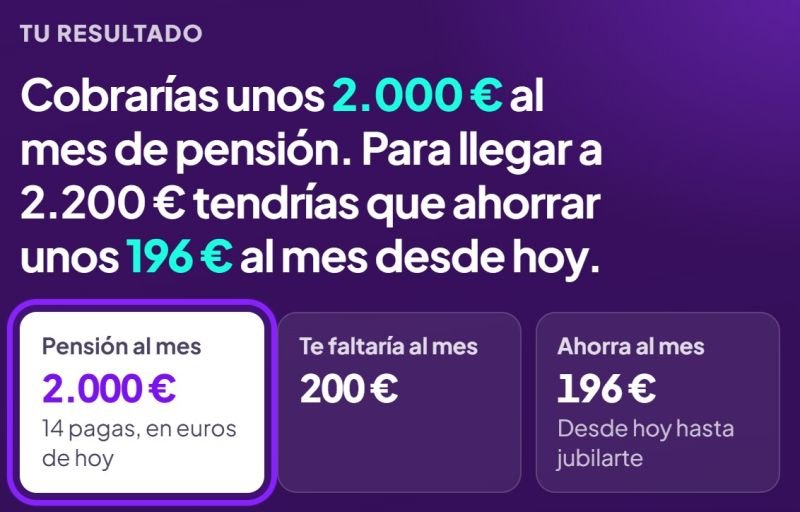
- Lee el resultado
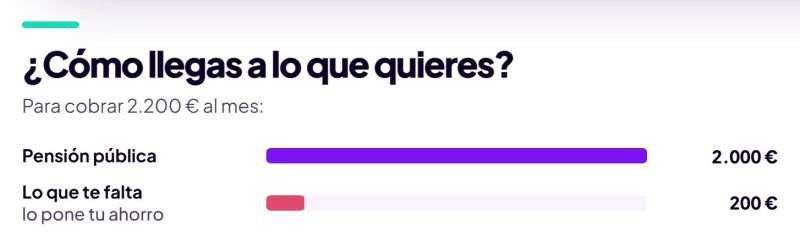
Cobraría unos 2.000 € al mes, en 14 pagas y en euros de hoy. Para llegar a los 2.200 € le faltan 200 € al mes, y para cubrirlos tendría que ahorrar unos 196 € al mes desde hoy.
50 años, 22 cotizados, 28.000 € brutos al año. Ábrelo en la calculadora. - En Detallado, elige cuándo te jubilas
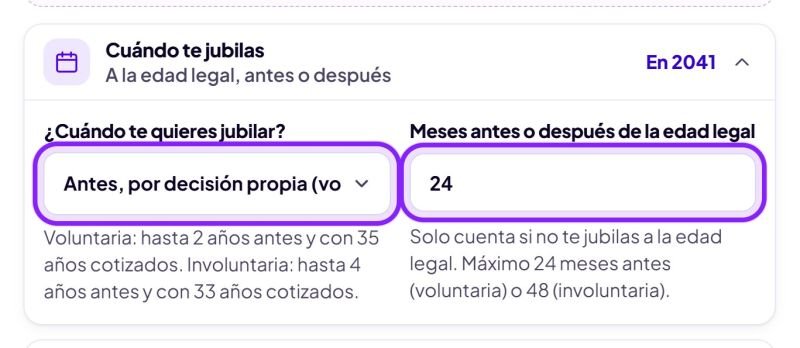
Abre «Cuándo te jubilas». Puedes jubilarte a tu edad legal, antes (por decisión propia o por despido) o después, y decir cuántos meses. Arriba verás el año en que te jubilarías.
- Pon lo que ya tienes ahorrado y cómo lo inviertes
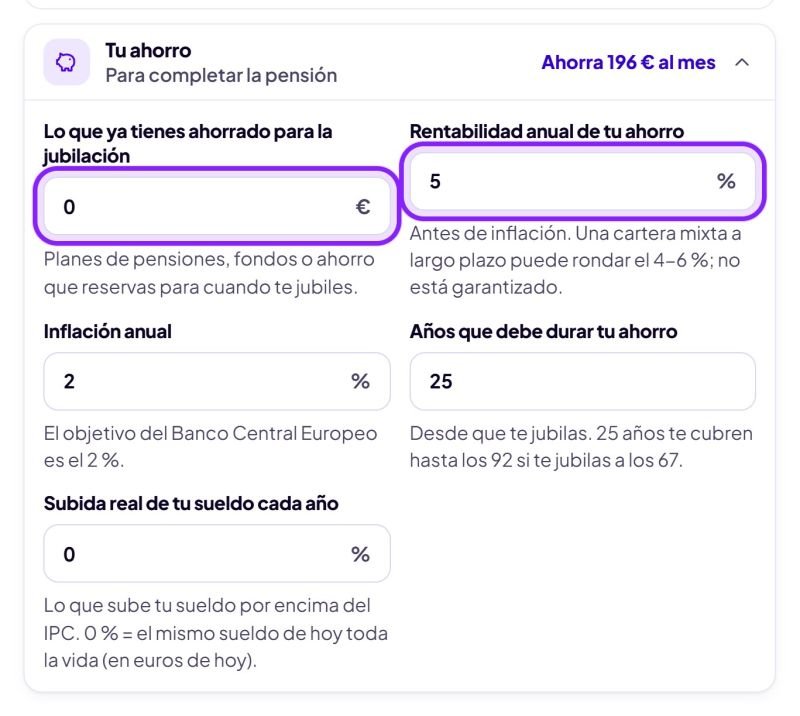
En «Tu ahorro» van lo que ya tienes para la jubilación, la rentabilidad que esperas, la inflación y los años que quieres que dure el dinero. Con 20.000 € ya ahorrados, el caso del ejemplo bajaría de 196 € a unos 69 € al mes.
- Mira cómo llegas a lo que quieres
Debajo del resultado ves qué parte pone la pensión pública y qué parte tendría que poner tu ahorro. En «Para quien quiera más» está el cálculo completo: base reguladora, porcentaje por años cotizados y recorte o premio por la edad.
Ejemplo resuelto: jubilarse antes, a su edad o después
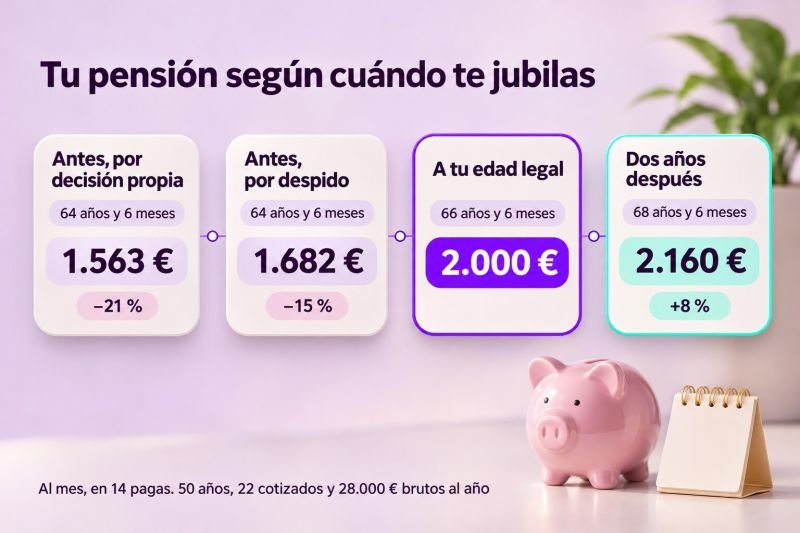
El mismo caso: 50 años, 22 cotizados y 28.000 € brutos al año, cotizando sin cortes desde hoy. Con eso llega a los 38 años y 6 meses cotizados a los 66 años y 6 meses, y a esa edad puede jubilarse sin recorte (en 2043). Esto es lo que da la calculadora si cambia la fecha:
| Cuándo se jubila | Edad y año | Pensión al mes (14 pagas) | Para llegar a 2.200 €, ahorro al mes desde hoy |
|---|---|---|---|
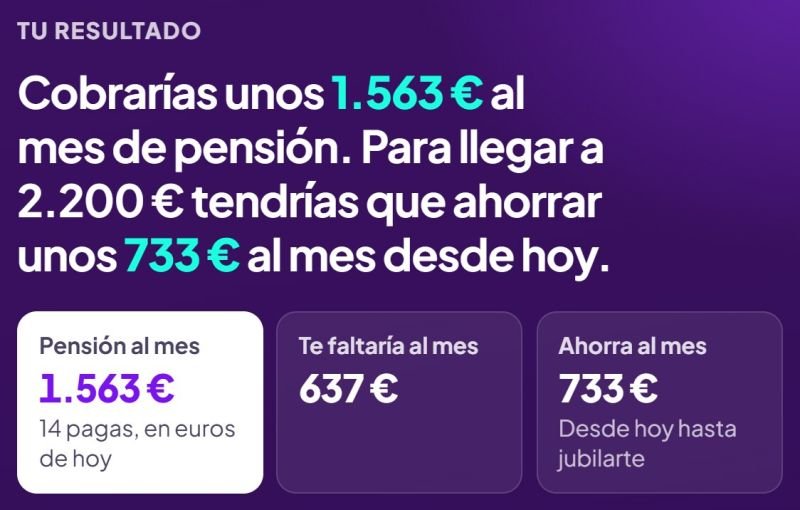
| 2 años antes, por decisión propia | 64 años y 6 meses (2041) | 1.563 € (−21 %) | 733 € |
| 2 años antes, por despido | 64 años y 6 meses (2041) | 1.682 € (−15 %) | 597 € |
| 1 año antes, por decisión propia | 65 años y 6 meses (2042) | 1.890 € (−5,5 %) | 329 € |
| A su edad legal | 66 años y 6 meses (2043) | 2.000 € | 196 € |
| 1 año después | 67 años y 6 meses (2044) | 2.080 € (+4 %) | 109 € |
| 2 años después | 68 años y 6 meses (2045) | 2.160 € (+8 %) | 34 € |
- Adelantar dos años cuesta mucho. Por decisión propia, la pensión baja de 2.000 € a 1.563 €: 437 € menos al mes, para siempre. Para cubrir los 2.200 € tendría que ahorrar 733 € al mes en lugar de 196 €.
- Un año antes cuesta mucho menos que dos. El recorte pasa del 21 % al 5,5 %: 110 € al mes en vez de 437 €. Por eso a veces compensa trabajar unos meses más.
- Retrasarla suma un 4 % por cada año completo. Con dos años más, 2.160 € al mes, y casi no le hace falta ahorrar.
Los requisitos y los recortes de cada caso están explicados en la guía de jubilación anticipada en España. Si te falta dinero para llegar a lo que quieres, en cómo ahorrar para la jubilación según tu edad tienes por dónde empezar.
Antes de decidir cuándo jubilarte: avisos y consejos
Guía completa para calcular tu pensión
Todo lo que necesitas saber para usar el simulador y planificar tu jubilación.
Cómo usar la calculadora paso a paso
Introduce tus datos básicos
Empieza con tu edad, los años que llevas cotizados y tu sueldo bruto anual. Con eso el simulador calcula tu edad de jubilación y tu base reguladora.
Indica tu situación laboral actual
Tu sueldo bruto anual, con las pagas extra, es el que marca lo que cotizas. Los años cotizados los tienes en tu informe de vida laboral.
Completa tu historial de cotización
En el modo Detallado puedes indicar si esperas que tu sueldo suba por encima de la inflación y, si eres madre o padre, el número de hijos para el complemento.
Revisa el modo Detallado
Elige si quieres jubilarte a la edad legal, antes (voluntaria o por despido) o después, y cuántos meses. También puedes cambiar la rentabilidad de tu ahorro, la inflación y los años que debe durar el dinero.
Obtén tu cálculo personalizado
El resultado se actualiza al momento: tu pensión estimada, la edad y el año en que te jubilarías, lo que te faltaría al mes para cobrar lo que quieres y cuánto deberías ahorrar desde hoy. Si quieres cubrir esa diferencia con tus ahorros, la guía sobre cómo vivir de tus inversiones explica cuánto capital hace falta, y con la calculadora del S&P 500 ves cuánto podría crecer lo que apartes cada mes.
Conceptos clave que debes conocer
Base de cotización
Es la cantidad sobre la que se calculan tus cotizaciones a la Seguridad Social. Aparece en tu nómina y determina cuánto aportas al sistema y cuánto recibirás de pensión. En 2026 va de 1.424,40 a 5.101,20 euros al mes en el Régimen General.
Base reguladora
Es la media de tus bases de cotización que sirve para calcular la pensión. Hasta 2025 era la suma de los últimos 25 años (300 meses) dividida entre 350. Desde 2026 la Seguridad Social calcula también la fórmula nueva, que toma los mejores meses de un periodo más largo (en 2037, los 324 mejores de los últimos 29 años, entre 378), y te aplica la que te salga mejor. Sobre esta cantidad se aplican los porcentajes para calcular tu pensión.
Años cotizados
El tiempo total que has estado dado de alta y cotizando. Necesitas mínimo 15 años para cobrar pensión y 38 años y 6 meses (desde 2027) para jubilarte a los 65 años; en 2026, 38 años y 3 meses.
Tasa de reemplazo
Porcentaje de tu salario que representará tu pensión. En España es de las más altas de Europa; si tu carrera es completa y tu sueldo no pasa del tope, puede rondar el 100 % de tu sueldo medio de los últimos años, como en el ejemplo de arriba.
Lagunas de cotización
Períodos en los que no has cotizado. Los primeros 48 meses se cubren al 100 % con la base mínima, el resto al 50 %. Desde 2026, a las trabajadoras por cuenta ajena (y a los hombres que cumplan los requisitos del complemento por hijos) los meses 49 a 60 se les cubren al 100 % y los meses 61 a 84 al 80 %.
Complemento brecha de género
Ayuda de 36,90 euros al mes por hijo en 2026 (máximo 4) para reducir la diferencia de pensiones entre hombres y mujeres.
Glosario de términos
- Pensión máxima
- 3.359,60 euros al mes en 2026 (47.034,40 euros al año). Es el tope máximo que puedes cobrar.
- Pensión mínima
- Entre 827,90 y 1.256,60 euros al mes en 2026, según tu edad y tu situación familiar, si tus otros ingresos son bajos.
- RETA
- Régimen Especial de Trabajadores Autónomos.
- MEI
- Mecanismo de Equidad Intergeneracional: una cotización extra que no da derecho a más pensión y que va a un fondo de reserva. Es del 0,90 % en 2026 (0,75 % lo paga la empresa y 0,15 % el trabajador).
- Jubilación activa
- Compatibilizar pensión y trabajo, cobrando entre el 45 % y el 100 % de la pensión.
- IPC
- Índice de Precios al Consumo, usado para revalorizar pensiones.
Consejos para mejorar tu pensión
Aumenta tus años cotizados
Cada año adicional mejora tu pensión hasta llegar al 100 %. Si alcanzas 38 años y 6 meses (desde 2027), podrás jubilarte a los 65 en lugar de los 67. Considera el convenio especial con la Seguridad Social si te faltan pocos años.
Mejora tu base de cotización
Los últimos 25 a 29 años son los que cuentan. Si eres autónomo, valora aumentar tu base de cotización gradualmente. Un incremento ahora puede significar cientos de euros más de pensión mensual.
Evita lagunas de cotización
Los períodos sin cotizar reducen tu base reguladora. Si estás en paro o sin trabajo, considera el convenio especial con la Seguridad Social para mantener tus cotizaciones.
Planifica la jubilación anticipada
Si piensas jubilarte antes, calcula bien las penalizaciones. A veces merece la pena trabajar unos meses más para reducir significativamente el recorte de tu pensión: con menos de 38 años y 6 meses cotizados, adelantarla 24 meses te quita un 21 %, y adelantarla 12 meses, un 5,5 %.
Aviso
Este simulador da una estimación orientativa con las reglas vigentes en 2026 y unos supuestos simples; no es asesoramiento ni un cálculo oficial. Las leyes pueden cambiar antes de que te jubiles. El cálculo oficial lo hace la Seguridad Social con tu historial real: puedes pedirlo en el simulador de jubilación de Tu Seguridad Social. La rentabilidad del ahorro no está garantizada: podrías recuperar menos de lo que inviertes.
Preguntas frecuentes
¿Cuál es la edad de jubilación en 2026?
En 2026 la edad legal es de 66 años y 10 meses, o de 65 años si has cotizado al menos 38 años y 3 meses. Desde 2027 queda fijada en 67 años, o 65 con 38 años y 6 meses cotizados. Se cuentan años y meses completos, sin las pagas extra.
¿Cuántos años hay que cotizar para cobrar la pensión de jubilación?
Un mínimo de 15 años, y al menos 2 de ellos dentro de los 15 años anteriores a la jubilación. Con 15 años cobras el 50 % de tu base reguladora. Para el 100 % necesitas 36 años y 6 meses si te jubilas en 2026, y 37 años si te jubilas desde 2027.
¿Cuál es la pensión máxima en 2026?
3.359,60 euros al mes en 14 pagas, es decir, 47.034,40 euros al año (Real Decreto-ley 3/2026). Solo se puede superar con el complemento por retrasar la jubilación y con el complemento por hijos.
¿Cuál es la pensión mínima de jubilación en 2026?
Con 65 años o más: 1.256,60 euros al mes con cónyuge a cargo, 936,20 euros sin cónyuge y 888,70 euros con cónyuge que no está a tu cargo (en 14 pagas). Si tienes menos de 65 años: 1.256,60, 875,90 y 827,90 euros. Para que te completen hasta la mínima, tus otros ingresos no pueden pasar de 9.442 euros al año (11.013 euros con cónyuge a cargo), y el complemento no puede superar la cuantía de la pensión no contributiva.
¿Cuánto se pierde con la jubilación anticipada?
Depende de los meses que adelantes y de lo que hayas cotizado. La voluntaria permite adelantar hasta 2 años si tienes 35 años cotizados, y recorta la pensión entre un 2,81 % (un mes, con 44 años y 6 meses o más cotizados) y un 21 % (24 meses, con menos de 38 años y 6 meses). La involuntaria, por despido o cierre, permite adelantar hasta 4 años con 33 años cotizados, y el recorte va del 0,50 % al 30 %.
¿Cómo se calcula la base reguladora desde 2026?
Desde 2026 conviven dos fórmulas y la Seguridad Social te aplica la que te salga mejor. La de siempre: tus bases de cotización de los últimos 25 años divididas entre 350. La nueva, que se alarga poco a poco: en 2026 se toman los 302 meses mejores de los últimos 304 y se dividen entre 352,33; en 2037 serán los 324 mejores de los últimos 29 años, entre 378. Podrás elegir la antigua hasta 2040, y con algunos cambios hasta 2043.
¿Qué gano si retraso la jubilación?
Por cada año completo que trabajes después de tu edad legal, un 4 % más de pensión para siempre (desde el segundo año, cada medio año extra suma un 2 %). También puedes pedirlo como un pago único o combinar las dos fórmulas. Si ya cobras la pensión máxima, el 4 % se paga aparte del tope.
¿Qué pasa si no llego a 15 años cotizados?
No tienes derecho a la pensión contributiva. Si tienes 65 años, has vivido en España al menos 10 años y no tienes apenas ingresos, puedes pedir la pensión no contributiva: 8.803,20 euros al año en 2026 (628,80 euros al mes en 14 pagas).
¿Cómo afectan los hijos a mi pensión?
Hay un complemento para reducir la brecha de género de 36,90 euros al mes por hijo en 2026, hasta 4 hijos. Lo cobra uno de los dos progenitores: normalmente la madre; el padre solo si cumple ciertos requisitos (por ejemplo, que su carrera se viera perjudicada por el nacimiento). Además, los 3 primeros años de excedencia por cuidado de hijos cuentan como cotizados.
¿Dónde encuentro mis años cotizados y mi base de cotización?
Los años cotizados están en tu informe de vida laboral, que puedes descargar en la sede electrónica de la Seguridad Social o en la app Mi Seguridad Social. La base de cotización aparece en tu nómina, en el apartado de la Seguridad Social.
¿Qué precisión tiene este simulador?
Aplica las reglas oficiales de 2026 y su calendario hasta 2044, pero con supuestos simples: que cotizas sin cortes hasta jubilarte, que tu sueldo de hoy representa tu carrera y que todo está en euros de hoy. Sirve para hacerte una idea y para decidir cuánto ahorrar. Tu cifra exacta te la da la Seguridad Social con tu historial real en el simulador de Tu Seguridad Social.
¿Se guardan mis datos en algún sitio?
No. El cálculo se hace en tu navegador y no guardamos nada de lo que escribes.
¿No encuentras la respuesta? Escríbenos.
Fuentes y referencias
- BOE — Ley General de la Seguridad Social (texto consolidado): arts. 205 a 210 y disposiciones transitorias 4.ª, 7.ª, 9.ª, 34.ª y 40.ª
- BOE — Real Decreto-ley 3/2026, de revalorización de las pensiones públicas (pensión máxima y mínimas de 2026)
- BOE — Orden PJC/297/2026, de cotización a la Seguridad Social para 2026 (bases máxima y mínima)
- BOE — Real Decreto-ley 2/2023 (reforma de la base reguladora y de la cotización)
- BOE — Ley 21/2021 (coeficientes de la jubilación anticipada y complemento por demora)
- Seguridad Social — Pensión de jubilación ordinaria
- Seguridad Social — Tu Seguridad Social (simulador de jubilación con tu historial, con Cl@ve o certificado)