

Calculadora SP 500
Dinos cuánto inviertes en un fondo del S&P 500 y durante cuántos años. Te decimos cuánto podrías tener y cuánto vale en euros de hoy.
En esta guía (12)
Calcula cuánto podría crecer tu dinero invirtiendo en el S&P 500, con aportaciones mensuales, dividendos reinvertidos, inflación y escenarios Monte Carlo.
¿Qué es una Calculadora S&P 500 y Por Qué Necesitas Una?
Una calculadora S&P 500 es una herramienta que te permite proyectar el crecimiento de tu inversión en el índice más importante del mundo. El S&P 500 agrupa a las 500 empresas más grandes de Estados Unidos, incluyendo gigantes como Apple, Microsoft, Amazon, Nvidia y Google.
Desde 1926, el S&P 500 ha generado un retorno promedio del 10.38% anual con dividendos reinvertidos. Esto significa que si hubieras invertido 100€ hace 99 años, hoy tendrías unos 1,76 millones de euros. El poder del interés compuesto es extraordinario.
Nuestra calculadora es la más completa del mercado español. Incluye:
- Escenarios basados en 99 años de historia (1926-2025)
- Simulación Monte Carlo con 1.000 escenarios
- Gráfica interactiva y tabla año a año, descargables en CSV o PDF
- Cálculo del coste de no invertir (pérdida por inflación)
- 5 escenarios predefinidos: histórico (10.38%), conservador (8%), pesimista (6%), optimista (12%) y personalizado
- Dividendos, inflación y comisiones incluidos
- Regla del 4% para renta pasiva
Cómo Usar la Calculadora S&P 500: Guía Paso a Paso
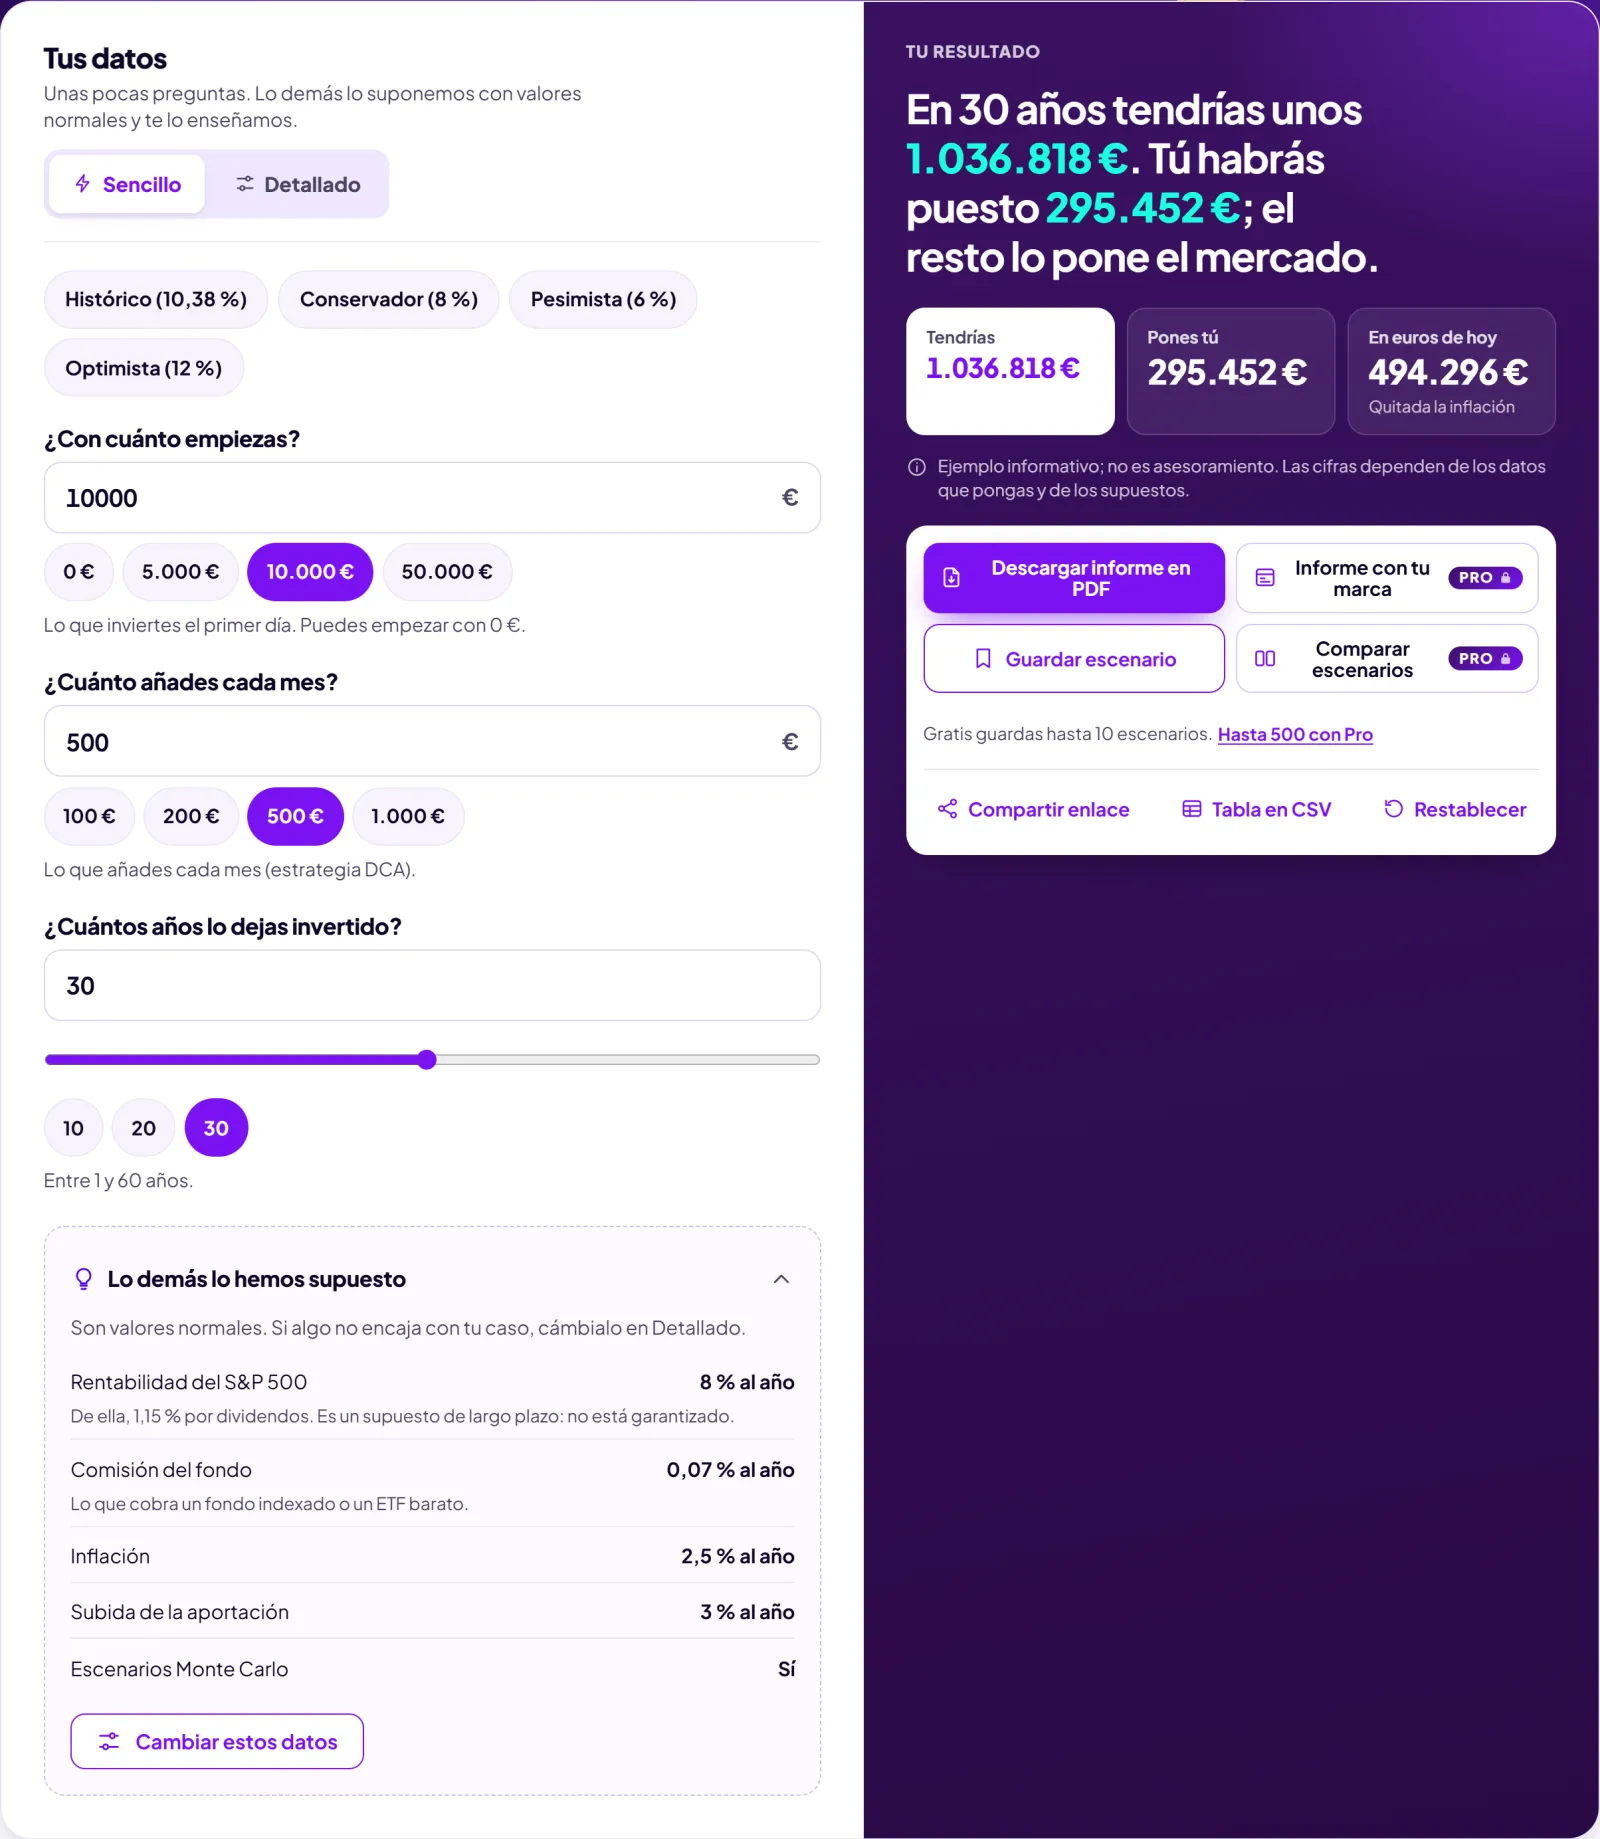
Utilizar nuestra calculadora es muy sencillo. Sigue estos 5 pasos para proyectar tu futuro financiero:
Paso 1: Selecciona un escenario de rentabilidad
Elige entre cinco escenarios según tu perfil de riesgo:
| Escenario | Rentabilidad | Cuándo usarlo |
|---|---|---|
| Histórico | 10.38% | Media real desde 1926 con dividendos |
| Conservador | 8% | Planificación prudente (recomendado) |
| Pesimista | 6% | Peor escenario realista |
| Optimista | 12% | Mercado alcista prolongado |
| Personalizado | ?% | Ajusta según tus expectativas |
Paso 2: Introduce tu inversión inicial
Indica cuánto capital tienes disponible para empezar. Puedes comenzar desde 0€ si solo planeas hacer aportaciones mensuales. La calculadora acepta cualquier cantidad.
Paso 3: Define tu aportación mensual (DCA)
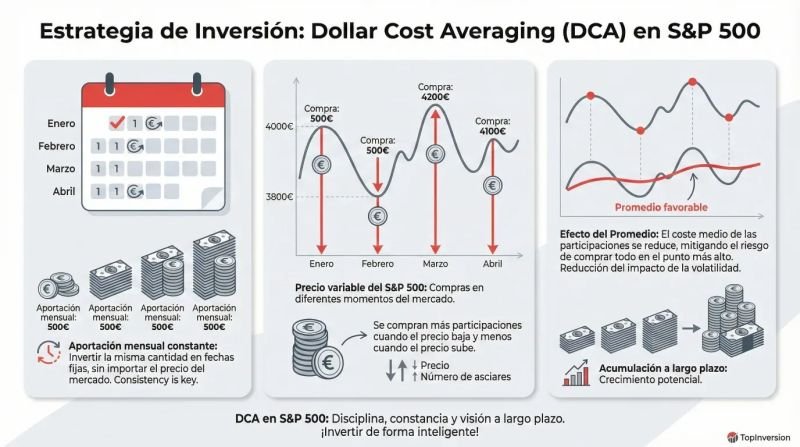
La estrategia Dollar Cost Averaging (DCA) consiste en invertir una cantidad fija cada mes. Esta técnica suaviza la volatilidad de tus compras y evita el riesgo de meterlo todo en el peor momento. Es especialmente útil cuando el mercado está en máximos históricos, como ahora en 2025.
Paso 4: Selecciona tu horizonte temporal
El tiempo es tu mejor aliado en la inversión. Datos clave sobre probabilidad de ganancias según el horizonte:
- 1 año: 74% de probabilidad de ganancias
- 5 años: 88% de probabilidad
- 10 años: 95% de probabilidad
- 20+ años: 100% — El S&P 500 NUNCA ha perdido dinero en períodos de 20 años o más
Paso 5: Ajusta los datos del modo Detallado (opcional)
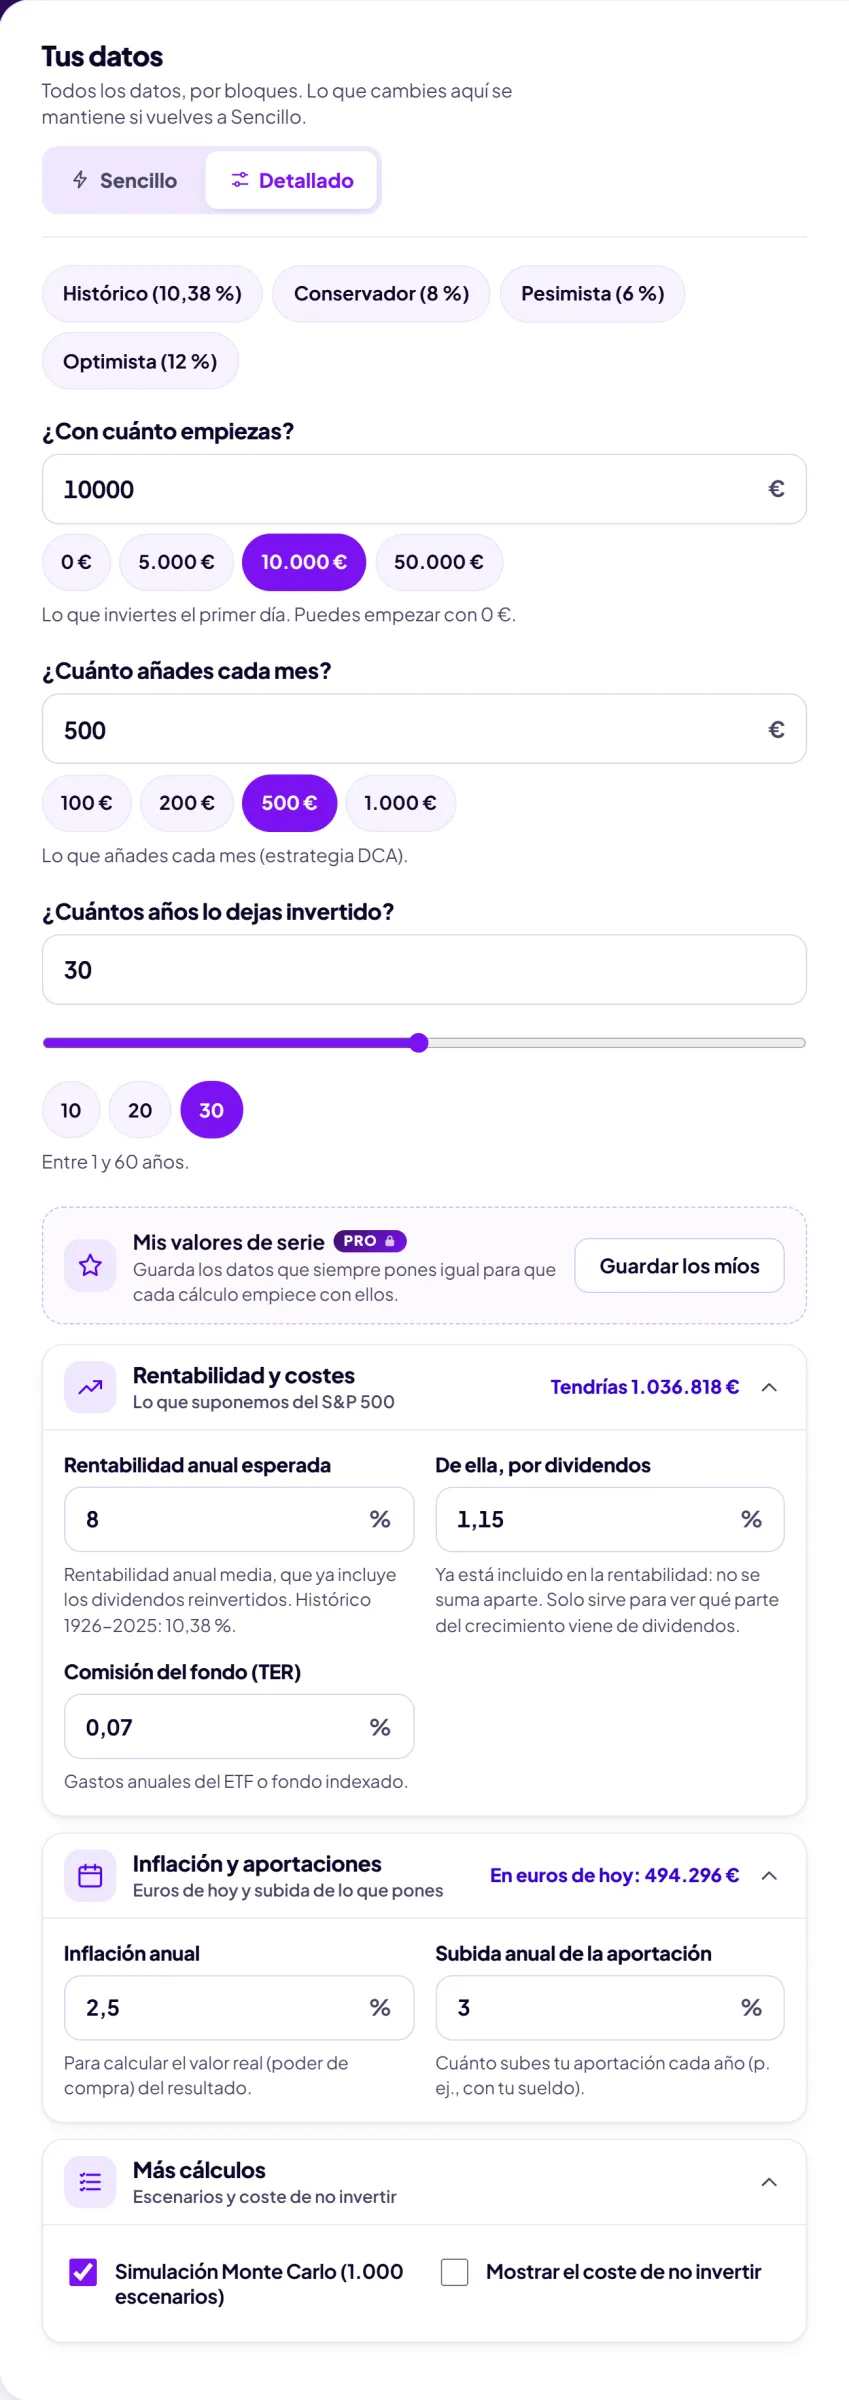
Para una proyección más precisa, configura:
- Inflación: Por defecto 2.5% (actual España). Histórico USA: 3.1%
- Dividendos: ya están incluidos en la rentabilidad, no se suman aparte. El 1,15 % actual (mínimo desde 2000) solo sirve para ver qué parte del crecimiento viene de dividendos
- Comisiones ETF: Los mejores ETFs cobran 0.03%-0.15%
- Incremento anual de aportaciones: Simula aumentos salariales
- Monte Carlo: Simula 1.000 escenarios con volatilidad real
- Coste de no invertir: Muestra cuánto perderías en efectivo
Cómo se calcula
La calculadora hace la cuenta mes a mes, como lo haría tu cuenta de valores:
- La rentabilidad anual ya incluye los dividendos reinvertidos. El 10,38 % histórico o el 8 % del escenario conservador son rentabilidad total: subida del precio más dividendos. Por eso los dividendos no se suman aparte.
- A esa rentabilidad se le resta la comisión del fondo (TER). Con un 8 % y un ETF del 0,07 %, te queda un 7,93 % al año.
- Ese 7,93 % anual se convierte en su tasa mensual equivalente: (1 + 0,0793)1/12 − 1 = 0,638 % al mes. Así, doce meses seguidos suman exactamente un 7,93 % al año (si se dividiera entre 12, saldría algo más).
- Cada mes, tu saldo crece a esa tasa y después se suma tu aportación. Cada año, si lo indicas, la aportación sube un porcentaje.
- Al final se calcula el valor real (descontando la inflación), la renta que te daría la regla del 4 % y, si activas Monte Carlo, 1.000 futuros posibles con la volatilidad histórica del índice (20 %).
Ejemplo. 10.000 € iniciales y 500 € al mes que suben un 3 % cada año, durante 30 años, al 8 % con un ETF del 0,07 %: aportas 295.452 € y terminas con unos 1.036.818 €. Descontando una inflación del 2,5 %, equivalen a unos 494.300 € de hoy.
El Poder del Interés Compuesto: Ejemplos Reales
Albert Einstein supuestamente llamó al interés compuesto "la octava maravilla del mundo". Veamos por qué con ejemplos concretos:
Ejemplo 1: Joven profesional (25 años)
| Inversión inicial | 5.000€ |
| Aportación mensual | 300€ |
| Horizonte | 40 años |
| Rentabilidad | 8% (conservador) |
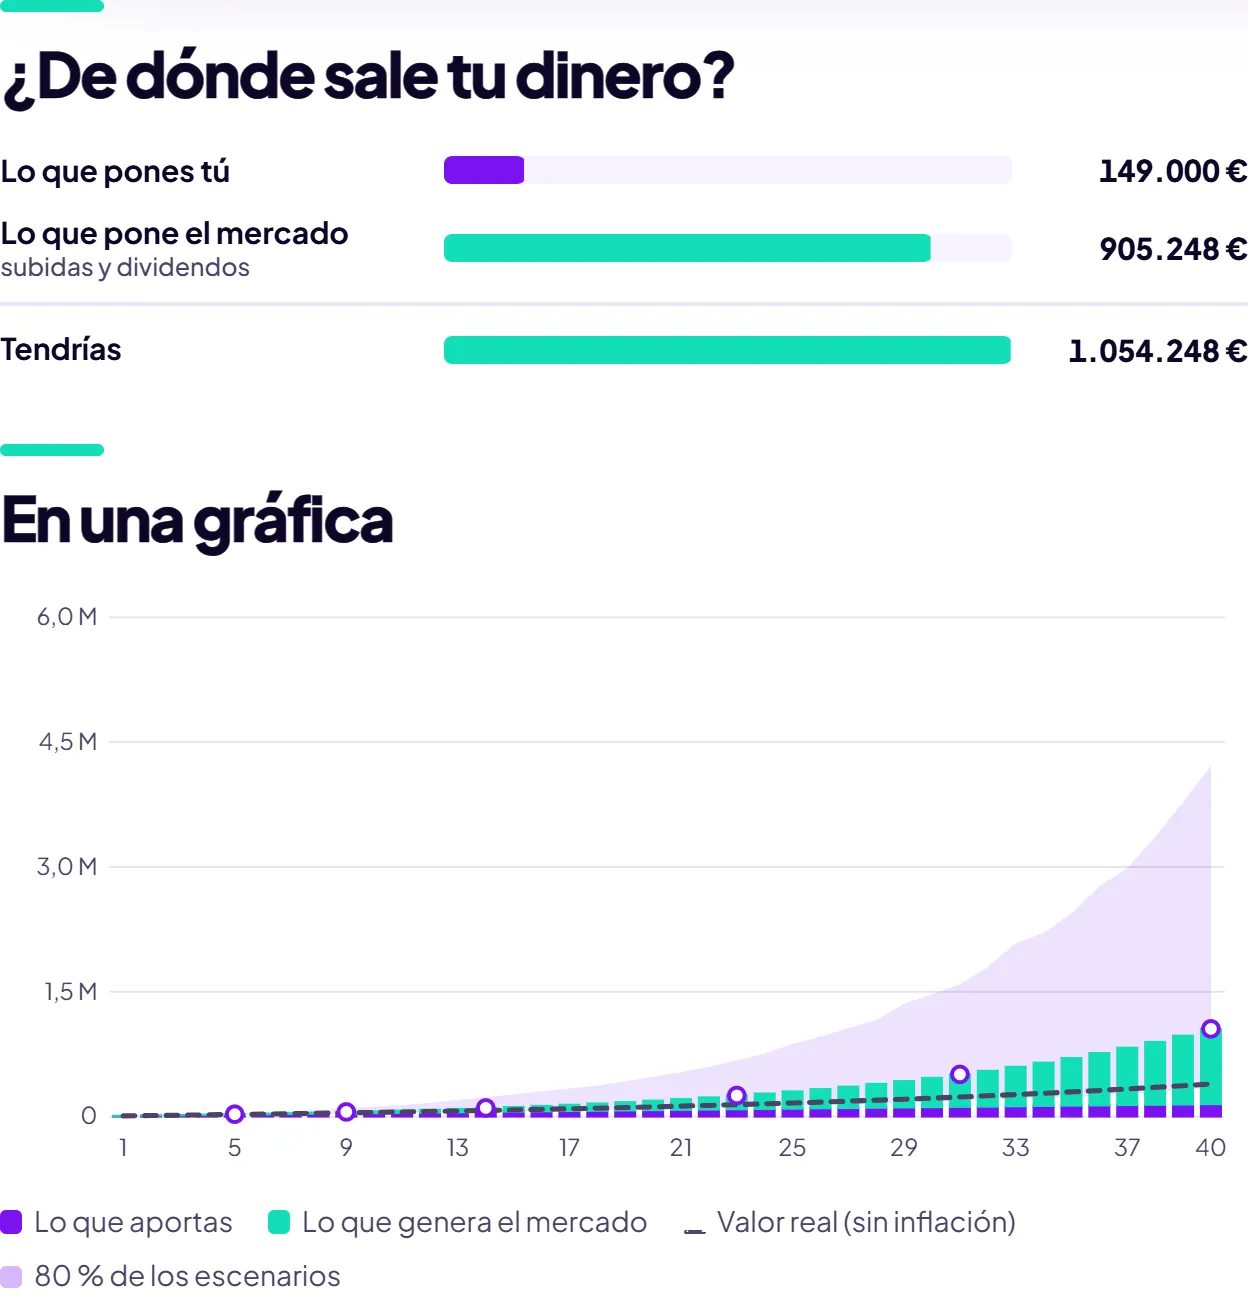
| Capital final | 1.054.248€ |
| Total aportado | 149.000€ |
| Intereses generados | 905.248€ |
| Renta pasiva (4%) | 3.514€/mes |
Con solo 300€ al mes durante 40 años, alcanzarías más de un millón de euros. El 86% de tu capital final serían intereses generados por el mercado.
Ejemplo 2: Familia FIRE (35 años)
| Inversión inicial | 50.000€ |
| Aportación mensual | 1.500€ |
| Horizonte | 20 años |
| Rentabilidad | 8% |
| Capital final | 1.087.000€ |
| Total aportado | 410.000€ |
| Renta pasiva | 3.620€/mes |
Ejemplo 3: Pre-jubilado (50 años)
| Inversión inicial | 100.000€ |
| Aportación mensual | 1.000€ |
| Horizonte | 15 años |
| Rentabilidad | 7% (muy conservador) |
| Capital final | 587.000€ |
| Total aportado | 280.000€ |
| Renta pasiva | 1.960€/mes |
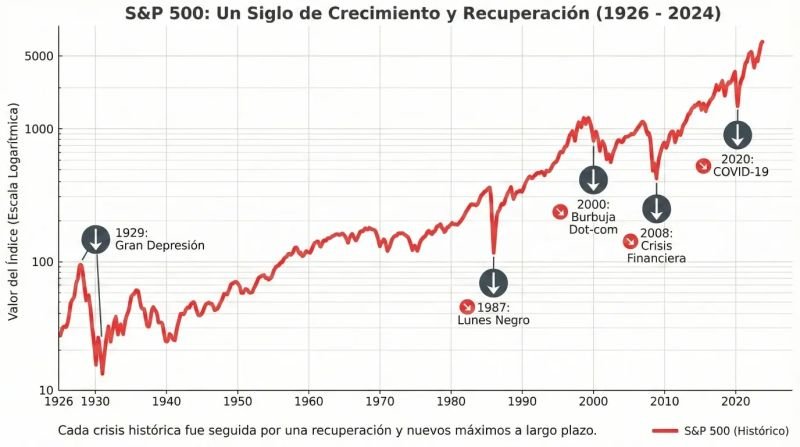
99 Años de Historia del S&P 500 (1926-2025)
El S&P 500 tiene uno de los historiales de inversión más largos y documentados del mundo. Analicemos los datos:
Retornos por período histórico
| Período | Retorno anual | Contexto |
|---|---|---|
| 1926-2025 | 10.38% | Media total (99 años) |
| 1926-1955 | 10.5% | Gran Depresión + WWII + recuperación |
| 1956-1985 | 9.8% | Crisis del petróleo + alta inflación |
| 1986-2015 | 10.2% | Black Monday + Dotcom + Crisis 2008 |
| 1996-2025 | 10.7% | Era digital + COVID-19 + IA |
| Peor 30 años | 8.5% | 1929-1958 (incluye Gran Depresión) |
| Mejor 30 años | 13.8% | 1970-1999 (boom tecnológico) |
Últimos años: Rendimiento excepcional
| Año | Retorno Total | Evento destacado |
|---|---|---|
| 2020 | +18.4% | Pandemia COVID-19, recuperación rápida |
| 2021 | +28.7% | Estímulos masivos, rally post-pandemia |
| 2022 | -18.1% | Subida de tipos, inflación, guerra Ucrania |
| 2023 | +26.3% | Rally de IA, Magnificent Seven |
| 2024 | +25.0% | Nvidia +171%, segundo año >25% |
| 2025 (YTD) | ~+27% | Continuación tendencia IA |
Dato histórico: Dos años consecutivos con retornos superiores al 25% solo ha ocurrido 10 veces desde 1871. Históricamente, esto no predice necesariamente una caída, pero sí sugiere que los retornos futuros podrían ser más moderados.
Recuperación de las peores crisis
El mercado siempre se ha recuperado. La paciencia es la virtud más valiosa del inversor a largo plazo.
Simulación Monte Carlo: Qué Es y Por Qué Importa
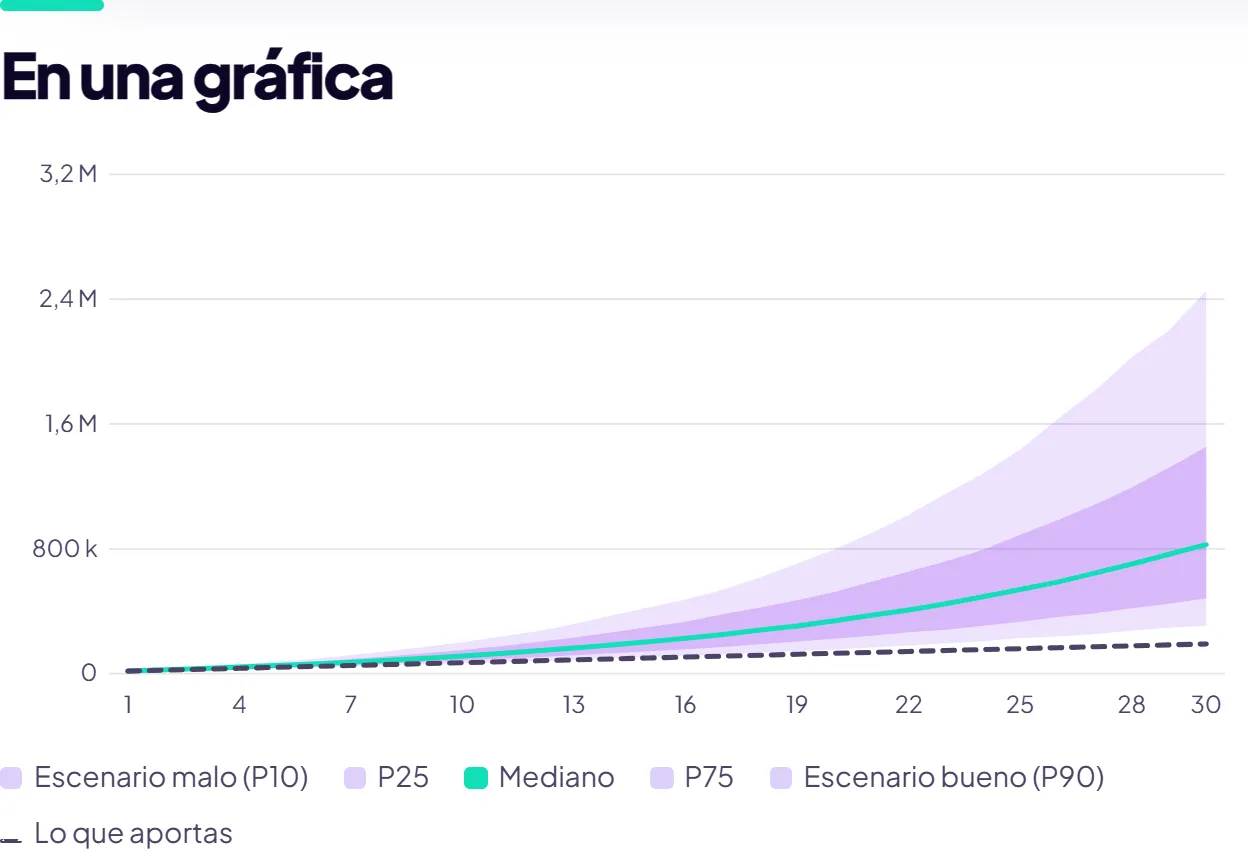
La simulación Monte Carlo es una técnica matemática que genera miles de escenarios posibles basados en la volatilidad histórica. En nuestra calculadora, ejecutamos 1.000 simulaciones para darte una visión más realista de lo que podría ocurrir.
¿Cómo funciona?
- Tomamos tu rentabilidad esperada (ej: 8%)
- Aplicamos la volatilidad histórica del S&P 500 (σ = 20%)
- Generamos 1.000 trayectorias aleatorias, año a año, con una distribución lognormal (la habitual para la bolsa: no puedes perder más del 100 %)
- Calculamos los percentiles 10, 50 y 90
El resultado te muestra tres escenarios:
- Percentil 10 (pesimista): Solo el 10% de simulaciones terminan peor
- Percentil 50 (mediano): la mitad de las simulaciones acaba por encima y la otra mitad por debajo
- Percentil 90 (optimista): Solo el 10% terminan mejor
Esta información es crucial para planificar tu jubilación. No basta con asumir un retorno fijo; necesitas entender el rango de posibilidades.
La Regla del 4%: Tu Renta Pasiva Vitalicia
La regla del 4% es un principio financiero que establece que puedes retirar el 4% de tu cartera anualmente sin agotar tu capital durante al menos 30 años. Es la base del movimiento FIRE (Financial Independence, Retire Early).
Cómo calcular tu "número FIRE":
Número FIRE = Gastos Anuales × 25

Ejemplo:
- Gastos mensuales: 2.000€
- Gastos anuales: 24.000€
- Número FIRE: 24.000 × 25 = 600.000€
Nuestra calculadora te muestra automáticamente cuánta renta pasiva mensual podrías generar aplicando la regla del 4% a tu capital final.
Mejores ETFs del S&P 500 para Inversores Españoles (2025)
Para invertir en el S&P 500 desde España, los ETFs de acumulación son la opción más eficiente fiscalmente. Aquí están los mejores:
ETFs de Acumulación (sin retención de dividendos)
| ETF | TER | Divisa | ISIN |
|---|---|---|---|
| Vanguard S&P 500 UCITS | 0.07% | EUR | IE00BFMXXD54 |
| iShares Core S&P 500 UCITS | 0.07% | EUR | IE00B5BMR087 |
| SPDR S&P 500 UCITS | 0.03% | USD | IE00BFY0GT14 |
| Amundi S&P 500 UCITS | 0.05% | EUR | LU1681048804 |
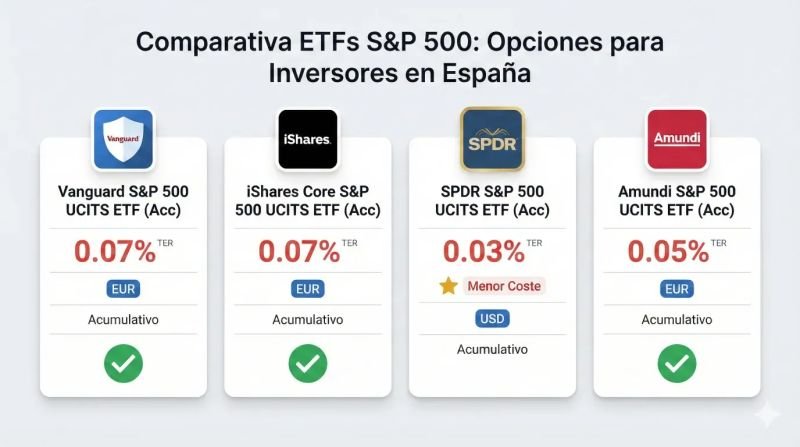
¿Por qué ETF de acumulación? Los dividendos se reinvierten automáticamente sin tributar. Solo pagas impuestos al vender, permitiendo que tu capital crezca más eficientemente.
Fondos Indexados (transferibles sin tributar)
Los fondos indexados permiten traspasos entre fondos sin tributar, una ventaja fiscal importante:
- Vanguard US 500 Stock Index - TER 0.10%
- Fidelity S&P 500 Index - TER 0.06%
- Amundi Index S&P 500 - TER 0.15%
El Coste de NO Invertir: Por Qué el Efectivo Pierde Valor
Nuestra calculadora incluye una función especial que muestra el coste de no invertir. ¿Por qué es importante?
El dinero en efectivo pierde valor cada año por la inflación. Si guardas 100.000€ durante 30 años con una inflación del 2.5% anual, tu poder adquisitivo real sería equivalente a solo 47.674€ de hoy. Has perdido más de la mitad del valor real.
Además, cuando los bancos centrales expanden la oferta monetaria (como ocurrió durante COVID-19 con M2 creciendo un 40% en 2 años), los activos reales como las acciones tienden a subir de precio, mientras que el efectivo se deprecia relativamente.
Importante: El retorno histórico del 10.38% del S&P 500 YA incluye el efecto de la expansión monetaria. No es algo adicional que se sume. Pero sí explica por qué tener activos es mejor que tener efectivo a largo plazo.
7 Errores Comunes al Invertir en el S&P 500
- Vender en pánico durante caídas: Las caídas son temporales; las ventas por miedo cristalizan pérdidas permanentes.
- Intentar cronometrar el mercado: Estudios demuestran que perderse los 10 mejores días reduce tus retornos a la mitad.
- Elegir ETFs con comisiones altas: Un 1% extra de comisiones puede costarte un 25% de tu capital final a 30 años.
- No diversificar en tiempo: Invertir todo de golpe en máximos históricos es arriesgado. DCA reduce volatilidad.
- Ignorar la inflación: Un 8% nominal con 3% de inflación es solo 5% real.
- Horizonte temporal corto: El S&P 500 es para horizontes de 10+ años.
- No reinvertir dividendos: Los dividendos representan históricamente el 40% del retorno total.

Preguntas Frecuentes (FAQ)
¿Cuál es el retorno histórico real del S&P 500?
El retorno nominal promedio desde 1926 es del 10.38% anual con dividendos reinvertidos. Ajustado por inflación, el retorno real es aproximadamente del 7.20%.
¿Puede el S&P 500 perder dinero a largo plazo?
En la historia del índice, NUNCA ha habido un período de 20 años o más con retorno negativo. Incluso invirtiendo justo antes del crash de 1929, habrías recuperado tu inversión (ajustada por inflación) en 25 años.
¿Qué pasa si el mercado cae justo cuando me jubile?
Este es el "riesgo de secuencia de retornos". Mitígalo manteniendo 2-3 años de gastos en efectivo/bonos, y reduciendo gradualmente tu exposición a renta variable conforme te acercas a la jubilación.
¿Por qué el dividend yield actual es tan bajo (1.15%)?
Las grandes tecnológicas (Magnificent Seven) dominan el índice y pagan pocos dividendos. El promedio histórico es 1.8%, pero actualmente estamos en mínimos desde la burbuja dotcom de 2000.
¿Es mejor un ETF o un fondo indexado?
Ambos son excelentes. ETFs tienen comisiones ligeramente menores y mayor liquidez. Fondos indexados permiten traspasos sin tributar en España. Para DCA mensual, los fondos pueden ser más prácticos.
¿Debería preocuparme por la concentración en tecnología?
El 35% del S&P 500 está en tecnología y las 7 mayores empresas representan más del 30% del índice. Es una concentración históricamente alta. Considera complementar con un ETF de igual peso (equal weight) o mercados emergentes para diversificar.
¿Qué es la simulación Monte Carlo?
Es una técnica que genera 1.000 escenarios posibles a partir de la volatilidad histórica del S&P 500 (un 20 % anual). Muestra los percentiles 10, 50 y 90 para que veas el abanico de resultados, no una sola cifra.
¿Qué es la Regla del 4%?
Dice que puedes retirar cada año el 4 % de tu cartera al jubilarte, subiéndolo con la inflación, con muy poco riesgo de quedarte sin dinero en 30 años. Con 1.000.000 €, serían 40.000 € al año (3.333 € al mes). Para plazos más largos conviene una tasa algo menor.
¿Cuáles son los mejores ETFs del S&P 500 para españoles?
Los de acumulación con comisiones más bajas: Vanguard S&P 500 UCITS (TER 0,07 %), iShares Core S&P 500 UCITS (0,07 %), SPDR S&P 500 UCITS (0,03 %) y Amundi S&P 500 UCITS. Tienes la tabla completa más arriba.
Empieza Hoy, Tu Futuro Te Lo Agradecerá
El mejor momento para empezar a invertir fue hace 20 años. El segundo mejor momento es hoy.
Con nuestra calculadora S&P 500, tienes todas las herramientas para planificar tu futuro financiero:
- Escenarios basados en 99 años de historia del índice
- Simulación Monte Carlo para entender los riesgos
- Gráfica interactiva y tabla año a año, descargables en CSV o PDF
- Cálculo del coste real de no invertir

No necesitas grandes cantidades para empezar. Con 100€ al mes y paciencia, el interés compuesto hará el trabajo pesado por ti.
¿A qué esperas? Sube y calcula tu libertad financiera ahora.
Última actualización: Diciembre 2025. Los datos históricos son reales pero los rendimientos pasados no garantizan rendimientos futuros. Esta calculadora es solo informativa y no constituye asesoramiento financiero. Consulta con un profesional antes de tomar decisiones de inversión.
Aviso: herramienta orientativa. Las rentabilidades pasadas no garantizan las futuras y puedes recuperar menos de lo que inviertes. No es asesoramiento financiero ni tiene en cuenta impuestos. Revisa tu caso con un profesional antes de invertir.