
Calculadora de Rentabilidad de Alquiler
Dinos cuánto cuesta el piso y por cuánto lo alquilarías. Te decimos lo que te queda de verdad, después de gastos, hipoteca e impuestos.
En esta guía (7)
Herramienta completa para analizar inversiones inmobiliarias en España: rentabilidad bruta y neta, hipoteca, flujo de caja, IRPF del alquiler con la reducción que te toca y TIR.
Cómo se calcula
La calculadora sigue seis pasos. Con los valores de partida (piso de 250.000 €, alquiler de 1.200 € al mes, entrada del 30 % e hipoteca al 3 % a 25 años) sale así:
- Rentabilidad bruta. Alquiler de un año entre el precio: 1.200 × 12 = 14.400 €; 14.400 / 250.000 = 5,76 %.
- Rentabilidad neta. De los 14.400 € quitas un 5 % de meses vacíos (cobras 13.680 €), la agencia (10 %: 1.368 €), el IBI (600 €), la comunidad (900 €), los seguros (350 €) y las reparaciones (1 % del precio: 2.500 €). Quedan 7.962 €: 7.962 / 250.000 = 3,18 %. Si lo divides entre todo lo que cuesta de verdad (precio + 10 % de ITP + 1,5 % de notaría y registro = 278.750 €), baja al 2,86 %.
- Hipoteca. Te prestan el 70 %: 175.000 €. La cuota, con el sistema francés que usan los bancos, es de 829,87 € al mes (9.958,44 € al año). Antes de impuestos, el primer año pones 166,37 € al mes de tu bolsillo.
- Dinero que pones tú. Entrada (75.000 €) + ITP (25.000 €) + notaría y registro (3.750 €) = 103.750 €. El cash on cash es lo que te queda al año entre ese dinero: −1,92 %.
- IRPF. Para Hacienda, a lo cobrado le restas además los intereses de la hipoteca del primer año (unos 5.185 €) y la amortización: el 3 % de la parte de construcción del piso (50 % de 278.750 € × 3 % = 4.181,25 €). El rendimiento sale negativo (−1.403,97 €): no hay reducción y, a un tipo marginal del 30 %, rebaja tu IRPF en 421,19 €. Te quedan −131,27 € al mes.
- TIR. Si lo mantienes 10 años, el alquiler y los gastos suben un 2 % al año, el piso se revaloriza otro 2 % y al final lo vendes por lo que vale menos la deuda (184.579 €), tu dinero rinde un 5,01 % al año. Sin contar gastos ni impuestos de la venta.
Todos los supuestos se pueden cambiar en el modo Detallado. El ejemplo muestra algo frecuente: un piso puede tener flujo negativo los primeros años y aun así ser rentable si se revaloriza y vas pagando deuda. Pero también puede no serlo: prueba con revalorización 0 %.
Rentabilidad bruta y rentabilidad neta: no es lo mismo
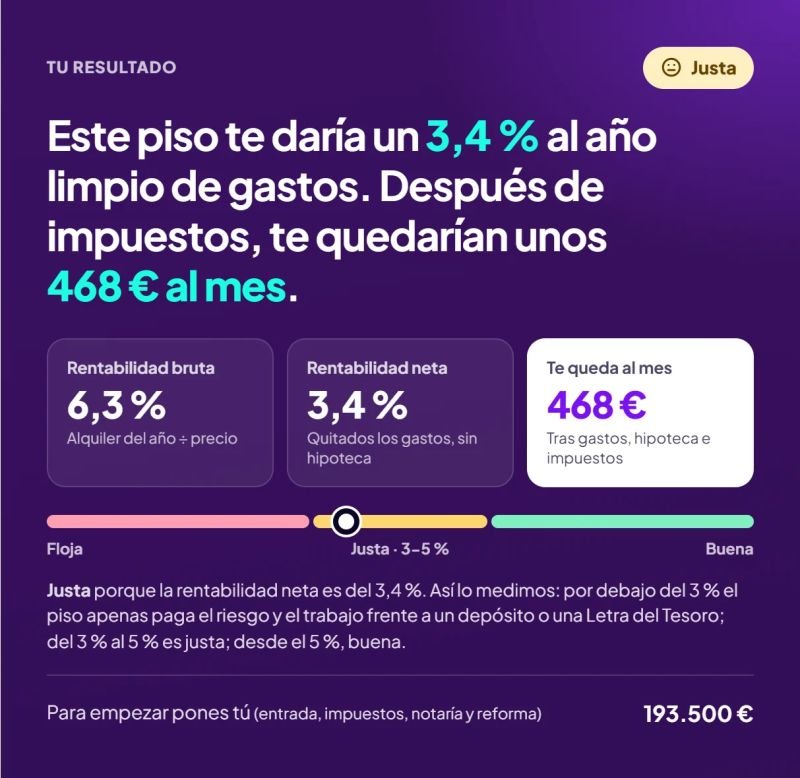
La rentabilidad bruta (alquiler anual / precio) es la cifra que verás en anuncios y portales. Es útil para comparar pisos entre sí en un minuto, pero no es lo que vas a ganar.
La rentabilidad neta resta todo lo que pagas como propietario. En un piso normal se come entre una cuarta parte y la mitad de la bruta: en el ejemplo, de 5,76 % a 3,18 %. Y si además cuentas los impuestos y gastos de la compra, que también son dinero invertido, baja algo más.
| Medida | Fórmula | Para qué sirve |
|---|---|---|
| Rentabilidad bruta | Alquiler anual / precio | Filtrar anuncios rápido |
| Rentabilidad neta | (Alquiler cobrado − gastos) / precio | Comparar pisos de verdad |
| Neta sobre todo lo invertido | (Alquiler cobrado − gastos) / (precio + impuestos y gastos de compra + reforma) | Lo que rinde el dinero total, sin hipoteca |
| Cash on cash | (Alquiler cobrado − gastos − hipoteca) / dinero propio | Lo que rinde tu dinero con hipoteca |
| TIR | Tipo que iguala lo que pones con lo que recibes, venta incluida | Comparar con cualquier otra inversión |
Qué gastos cuentan (y cuáles se suelen olvidar)
- Una sola vez, al comprar: el impuesto de la compra (ITP de tu comunidad si es de segunda mano, o IVA del 10 % más AJD si es obra nueva), notaría, registro, gestoría, tasación y la reforma para dejarlo listo.
- Cada año: IBI, comunidad, seguro de hogar, seguro de impago si lo contratas, reparaciones y, si no lo gestionas tú, la agencia.
- Los que se olvidan: los meses vacíos entre inquilinos, los impagos, la tasa de basuras de algunos ayuntamientos, el cambio de electrodomésticos y la pintura entre contratos. Por eso la calculadora reserva un 1 % del precio al año para reparaciones y un 5 % del alquiler para meses sin cobrar; ajústalos a tu caso.
Con hipoteca: flujo de caja y cash on cash
Comprar con hipoteca reduce el dinero que pones y puede multiplicar lo que rinde, pero solo si el piso rinde más de lo que cuesta la hipoteca. Si la rentabilidad neta es más baja que el tipo de interés, cada euro prestado te resta rentabilidad y es fácil que tengas que poner dinero cada mes. Para inversión, los bancos suelen financiar menos que para vivienda habitual (a menudo el 60-70 % del precio), y el resto, más los impuestos de compra, lo pones tú.
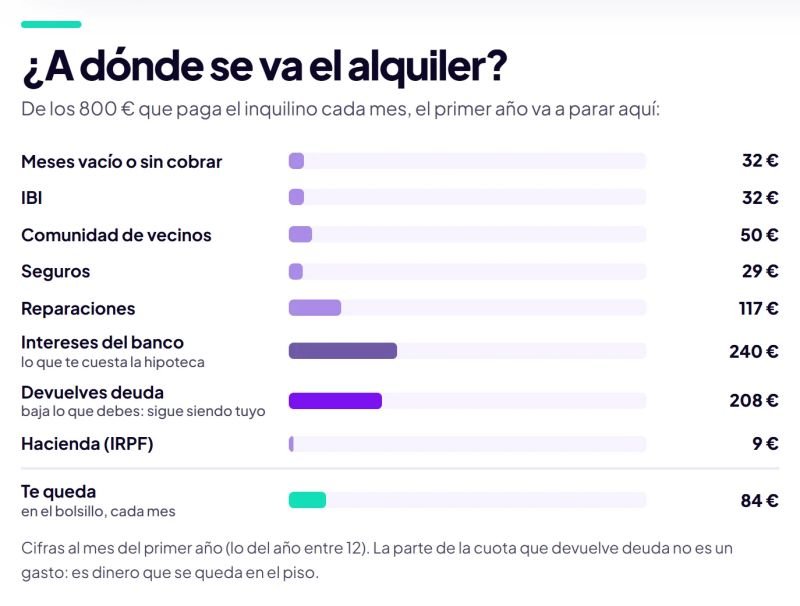
Mira siempre dos cosas: el flujo mensual (si es negativo, necesitas colchón para pagarlo) y el cash on cash (si es más bajo que lo que te daría una inversión sin riesgo, el piso solo compensa si se revaloriza).
Impuestos del alquiler en España (IRPF)
Lo que cobras de alquiler es un rendimiento del capital inmobiliario y va a la base general del IRPF, la misma que tu sueldo. Se calcula así (artículo 23 de la Ley del IRPF):
- Ingresos: lo que cobras en el año.
- Menos gastos deducibles: intereses de la hipoteca, IBI, comunidad, seguros, reparaciones y conservación, agencia, suministros si los pagas tú y la amortización: el 3 % al año del valor de adquisición (precio más impuestos y gastos de compra, o el valor catastral si es mayor) en la parte que corresponde a la construcción, nunca al suelo. La proporción la tienes en el recibo del IBI (valor catastral de la construcción entre el total). Los intereses más las reparaciones no pueden pasar de lo que cobras; lo que sobre se resta en los cuatro años siguientes.
- Reducción, solo si el rendimiento es positivo y es vivienda habitual del inquilino. Para contratos firmados desde el 26 de mayo de 2023 (Ley 12/2023 de vivienda):
Caso Reducción Zona tensionada y renta más de un 5 % por debajo del contrato anterior 90 % Zona tensionada y primer alquiler a un joven de 18 a 35 años, o alquiler a Administración o entidad sin ánimo de lucro para alquiler social 70 % Vivienda rehabilitada en los dos años anteriores 60 % Resto de alquileres de vivienda 50 % Contratos firmados antes del 26 de mayo de 2023 60 % Alquiler turístico o de temporada Sin reducción - Tipo: lo que queda se suma a tus demás rentas y paga a tu tipo marginal (del 19 % al 47 % o más, según tu renta y tu comunidad). Si el rendimiento sale negativo, resta de tus otras rentas de la base general.
Cambio en marcha: el Real Decreto-ley 29/2026, publicado en el BOE el 7 de octubre de 2026, cambia estas reducciones para los contratos firmados desde el 1 de diciembre de 2026 (con porcentajes que van del 15 % al 100 % según la renta, la zona y el inquilino). A 3 de noviembre de 2026 estaba pendiente de convalidar. Esta calculadora usa las reducciones vigentes para los contratos firmados hasta el 30 de noviembre de 2026; la pondremos al día cuando se confirme.
Además del IRPF, cada año pagas el IBI (ya incluido como gasto) y, al vender, la plusvalía municipal y el IRPF de la ganancia, que la TIR de esta calculadora no descuenta.
¿Qué es una buena rentabilidad para un piso en alquiler?
No hay una cifra válida para todas las ciudades. En los barrios caros la rentabilidad suele ser más baja (se paga por la seguridad y la revalorización) y en las zonas más baratas, más alta (a cambio de más riesgo de impago y de que cueste más vender). Tres preguntas ayudan más que una cifra:
- ¿La neta supera con margen lo que te daría una inversión sin riesgo y sin trabajo, como una Letra del Tesoro o un depósito?
- ¿Puedes pagar el flujo negativo, si lo hay, durante años y con un mes de impago?
- ¿La TIR sigue siendo razonable si el piso no se revaloriza nada? Pon 0 % y compruébalo.
Errores típicos al calcular la rentabilidad de un piso
- Quedarse con la bruta. La diferencia con la neta suele ser de uno a tres puntos.
- Olvidar los impuestos de compra. El ITP, la notaría y el registro suman fácilmente un 8-12 % del precio, y es dinero que no recuperas al alquilar.
- Suponer 12 meses cobrados. Entre inquilinos siempre hay semanas vacías, y algún impago.
- Calcular el IRPF sobre el alquiler bruto o con un tipo fijo inventado. Los intereses y la amortización restan, y cada persona paga a su tipo marginal.
- Dar por hecha la reducción del 90 % por estar en zona tensionada: exige además bajar la renta más de un 5 % respecto al contrato anterior.
- Contar la revalorización como segura. La TIR depende mucho de ella: mira el resultado con 0 %.
Aviso: esta calculadora es orientativa y no es asesoramiento fiscal ni de inversión. Los impuestos dependen de tu situación personal, de tu comunidad autónoma y de la normativa vigente en la fecha del contrato (datos revisados el 3 de noviembre de 2026). Antes de comprar o de hacer la declaración, consulta con un asesor fiscal o con la Agencia Tributaria.
Preguntas frecuentes
¿Qué diferencia hay entre rentabilidad bruta y neta?
La bruta es el alquiler de un año dividido entre el precio del piso. La neta resta antes lo que se queda por el camino: meses vacíos, agencia, IBI, comunidad, seguros y reparaciones. La bruta sirve para comparar anuncios rápido; para decidir, mira la neta.
¿Qué es el cash on cash?
Es lo que te queda al año después de pagar gastos e hipoteca, dividido entre el dinero que has puesto tú (entrada, impuestos de compra, notaría y reforma). Mide cuánto rinde tu dinero, no el piso. Con hipoteca puede ser mayor o menor que la rentabilidad neta: depende de si el piso rinde más o menos de lo que cuesta la hipoteca.
¿Cuánto IRPF se paga por alquilar un piso?
Se tributa por el rendimiento neto: lo cobrado menos los gastos deducibles (intereses de la hipoteca, IBI, comunidad, seguros, reparaciones, agencia y la amortización del 3 % de la parte de construcción). Si sale positivo y el piso es vivienda habitual del inquilino, se reduce un 50 %, 60 %, 70 % o 90 % según el contrato. Lo que queda se suma a tus demás rentas y paga a tu tipo marginal. Si sale negativo, no hay reducción, pero rebaja el IRPF de tus otras rentas.
¿Qué reducción me corresponde: 50, 60, 70 o 90 %?
Para contratos firmados desde el 26 de mayo de 2023: 90 % si es zona tensionada y bajas la renta más de un 5 % respecto al contrato anterior; 70 % si es zona tensionada y alquilas por primera vez a un joven de 18 a 35 años, o si alquilas a una Administración o entidad sin ánimo de lucro para alquiler social; 60 % si has rehabilitado la vivienda en los dos años anteriores; 50 % en el resto. Los contratos anteriores al 26 de mayo de 2023 mantienen el 60 %. Ojo: hay un decreto de octubre de 2026 que cambia estos porcentajes para contratos firmados desde el 1 de diciembre de 2026 y que estaba pendiente de convalidar.
¿El alquiler turístico tiene reducción?
No. La reducción es para el alquiler de vivienda (la casa donde vive el inquilino). El alquiler turístico y el de temporada no la tienen: tributan por el rendimiento neto completo.
¿Qué es una buena rentabilidad para un piso?
No hay una cifra mágica: depende de la ciudad, del riesgo y del trabajo que te dé. Una regla útil es comparar la rentabilidad neta con lo que te pagaría una inversión sin riesgo ni trabajo, como una Letra del Tesoro o un depósito: el piso debe superarla con margen, porque tiene impagos, reparaciones y es difícil de vender rápido.
¿La TIR incluye la venta del piso?
Sí, en parte: el último año suma lo que valdría el piso menos la deuda pendiente. No resta los gastos de la venta (agencia, plusvalía municipal) ni el IRPF de la ganancia, así que la TIR real será algo menor.
¿No encuentras la respuesta? Escríbenos.
Fuentes y referencias
- BOE — Ley 35/2006 del IRPF, texto consolidado (art. 23: gastos deducibles y reducciones; DT 38.ª)
- BOE — Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (disposición final 2.ª: nueva reducción del art. 23.2)
- BOE — Real Decreto 439/2007, Reglamento del IRPF (art. 14: amortización de inmuebles)
- BOE — Real Decreto-ley 29/2026, de 6 de octubre (nuevas reducciones para contratos desde el 01-12-2026; convalidación pendiente a 03-11-2026)
- BOE — Ley 29/1994 de Arrendamientos Urbanos, texto consolidado
- ITP Andalucía: Ley 5/2021, art. 41 (7 %)
- ITP Aragón: Decreto Legislativo 1/2005, art. 121-1 (8 % a 10 % por tramos)
- ITP Asturias: Decreto Legislativo 2/2014, art. 26 (8 %, 9 % o 10 % según el valor)
- ITP Illes Balears: Decreto Legislativo 1/2014, art. 10 (8 % a 13 % por tramos)
- ITP Canarias: Decreto Legislativo 1/2009, art. 31 (6,5 %)
- ITP Cantabria: Decreto Legislativo 62/2008, art. 9 (9 %)
- ITP Castilla y León: Decreto Legislativo 1/2013, arts. 24 y 25 (8 % y 10 % desde 250.000 €)
- ITP Castilla-La Mancha: Ley 8/2013, art. 19 (9 %)
- ITP Cataluña: Decreto Legislativo 1/2024, art. 641-1 (10 % a 13 % por tramos)
- ITP Comunitat Valenciana: Ley 13/1997, art. 13 (9 %; 11 % más de 1 millón)
- ITP Extremadura: Decreto Legislativo 1/2018, art. 36 (8 % a 11 % por tramos)
- ITP Galicia: Decreto Legislativo 1/2011, art. 14 (8 %)
- ITP La Rioja: Ley 10/2017, art. 44 (7 %)
- ITP Madrid: Decreto Legislativo 1/2010, art. 28 (6 %)
- ITP Región de Murcia: Decreto Legislativo 1/2010, art. 6 (7,75 %)
- ITP Navarra: Decreto Foral Legislativo 129/1999, art. 8 (6 %)
- ITP Álava: Norma Foral 11/2003, art. 43 (4 %)
- ITP Bizkaia: Norma Foral 1/2011, art. 13 (4 %)
- ITP Gipuzkoa: Norma Foral 18/1987, art. 11 (4 %)
- ITP Ceuta y Melilla: Real Decreto Legislativo 1/1993, arts. 11 y 57 bis (6 % con bonificación del 50 %)