
Calculadora de Hipotecas
Dinos cuánto cuesta la casa y cuánto pones tú. Te decimos la cuota, lo que pagas de intereses y si es asumible con lo que entra en casa.
En esta guía (7)
Calcula la cuota de tu hipoteca fija, variable o mixta, cuánto pagarás de intereses, la TAE con comisiones y seguros, y cómo baja la deuda año a año.
Cómo se calcula la cuota de la hipoteca
Casi todas las hipotecas en España usan el sistema francés: pagas la misma cuota cada mes mientras no cambia el tipo. Al principio, la mayor parte de la cuota son intereses; con los años, cada vez es más capital.
La cuota sale de esta fórmula:
cuota = préstamo × r ÷ (1 − (1 + r)−n)
donde r es el tipo de interés anual dividido entre 12 (en tanto por uno) y n el número de meses. Si el tipo fuera 0 %, la cuota es simplemente el préstamo dividido entre los meses.
Ejemplo con números
- Préstamo: 150.000 € a 25 años (300 meses) al 3 % fijo.
- r = 3 % ÷ 12 = 0,25 % al mes.
- Cuota: 711,32 € al mes.
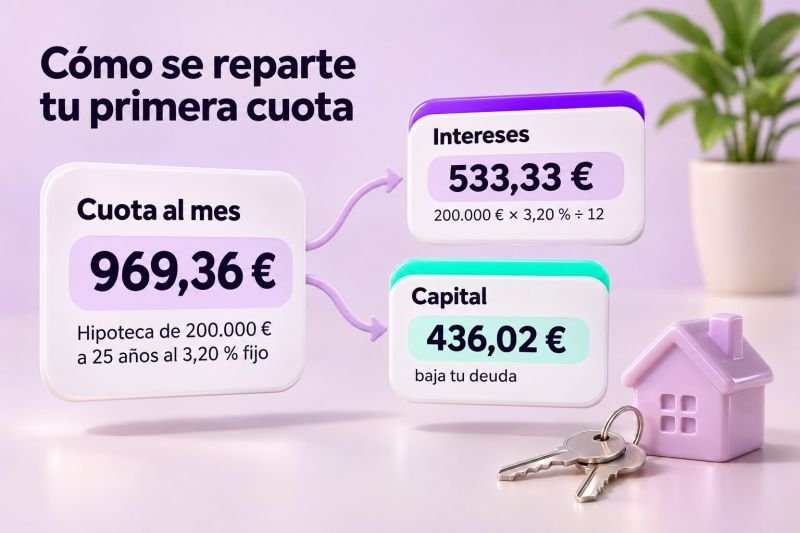
- Primer mes: 150.000 × 0,25 % = 375,00 € de intereses; el resto, 336,32 €, baja la deuda.
- En 25 años devuelves 213.395,09 €: 150.000 € de préstamo y 63.395,09 € de intereses.
- Sin comisiones ni seguros, la TAE es del 3,04 %: el 3 % nominal pagado mes a mes.
Si la hipoteca es variable o mixta
Durante el periodo fijo pagas el tipo inicial. Al acabar, el banco suma el Euríbor y el diferencial de tu contrato y recalcula la cuota con lo que debes y los meses que te quedan. La calculadora supone que el Euríbor se queda en el valor que pongas (por defecto, el de octubre de 2026: 3,239 %, según el Banco de España). Por ley, en España el tipo de una hipoteca variable no puede ser negativo, aunque el Euríbor lo sea.
Cómo usarla, paso a paso
Seguimos un caso para que veas cada pantalla: una casa de 250.000 €, 50.000 € de entrada, 25 años y 3.000 € netos al mes en casa. Con eso tienes la cuota en un minuto; el modo Detallado es para cuando ya tengas una oferta del banco en la mano.
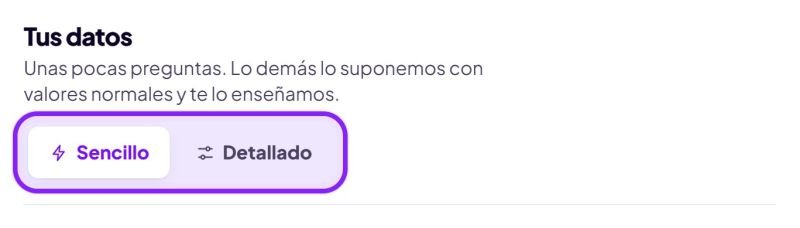
- Elige Sencillo o Detallado
En Sencillo solo te preguntamos cuatro cosas y el resto lo suponemos con valores normales (fija al 3,20 %, un 10 % de impuestos y gastos de compra, sin comisiones). En Detallado puedes cambiar todo eso.
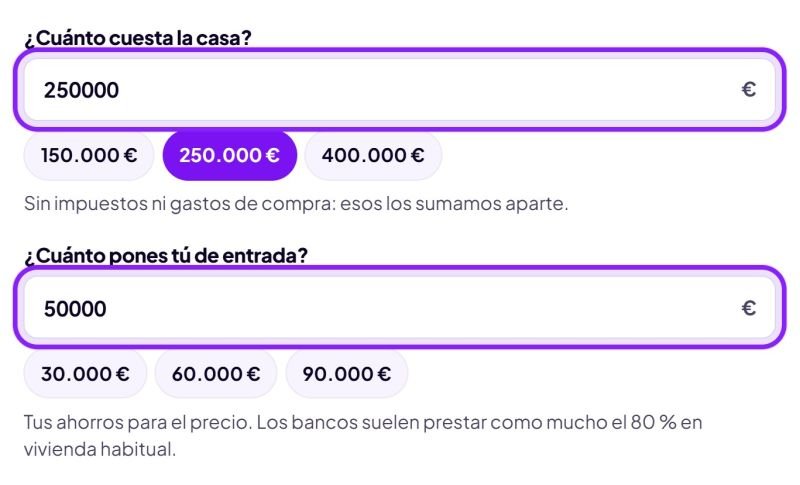
- Pon el precio de la casa y tu entrada
El precio, sin impuestos ni gastos: esos se suman aparte. La entrada es lo que pones tú del precio. Puedes escribir la cifra o tocar uno de los botones de debajo.
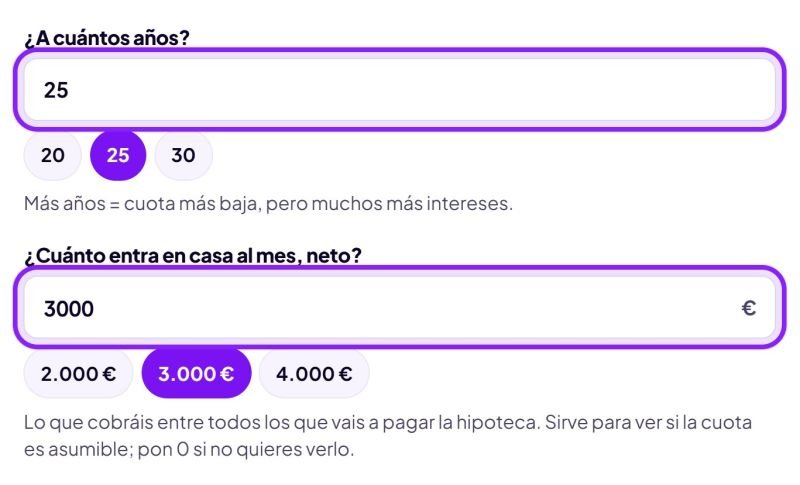
- Elige el plazo y di cuánto entra en casa
Los años del préstamo y lo que cobráis al mes, neto, entre todos los que vais a pagar la hipoteca. Los ingresos sirven para decirte qué parte se lleva la cuota; si no quieres verlo, pon 0.
- Lee el resultado
La frase de arriba lo resume: 969 € al mes, el 32 % de lo que entra en casa, y 90.807 € de intereses en 25 años. La barra de colores te dice si la cuota es holgada, justa o ajustada para tus ingresos.
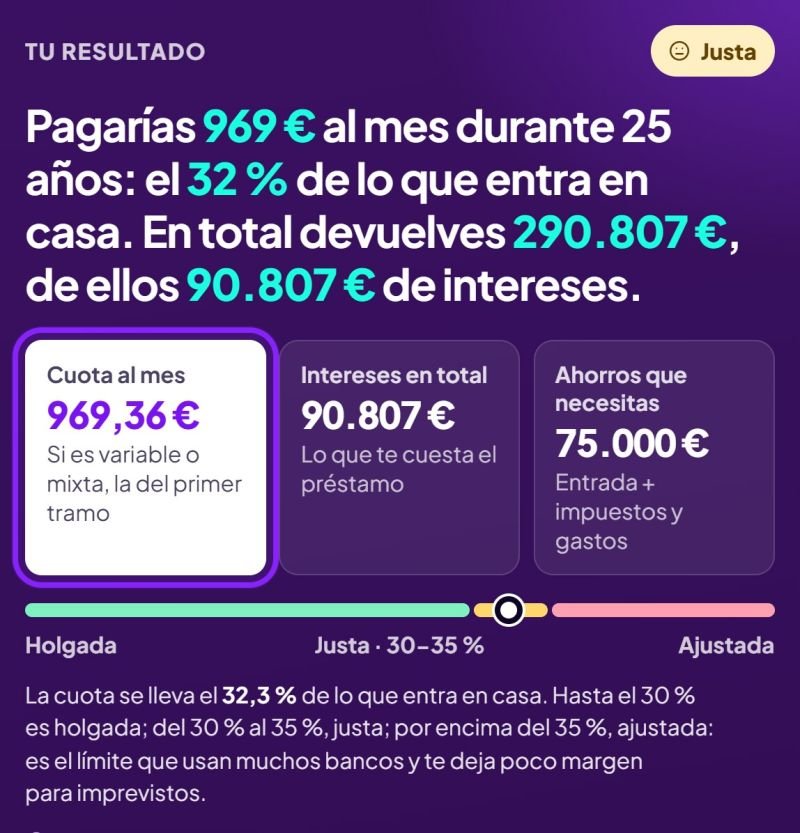
Con 3.000 € netos al mes, la cuota se lleva el 32,3 %: está en la franja «justa» (del 30 al 35 %). Ábrelo en la calculadora. - En Detallado, pon los datos de tu oferta
Abre «Tipo de interés» y elige fija, variable o mixta. Escribe el tipo que te ofrece el banco (el TIN, no la TAE) y, si es variable o mixta, el diferencial. En «Gastos de la compra» pon el impuesto de tu comunidad y en «Gastos del préstamo», la comisión de apertura, la tasación y los seguros que te pidan: así la TAE sale como la de tu oferta.
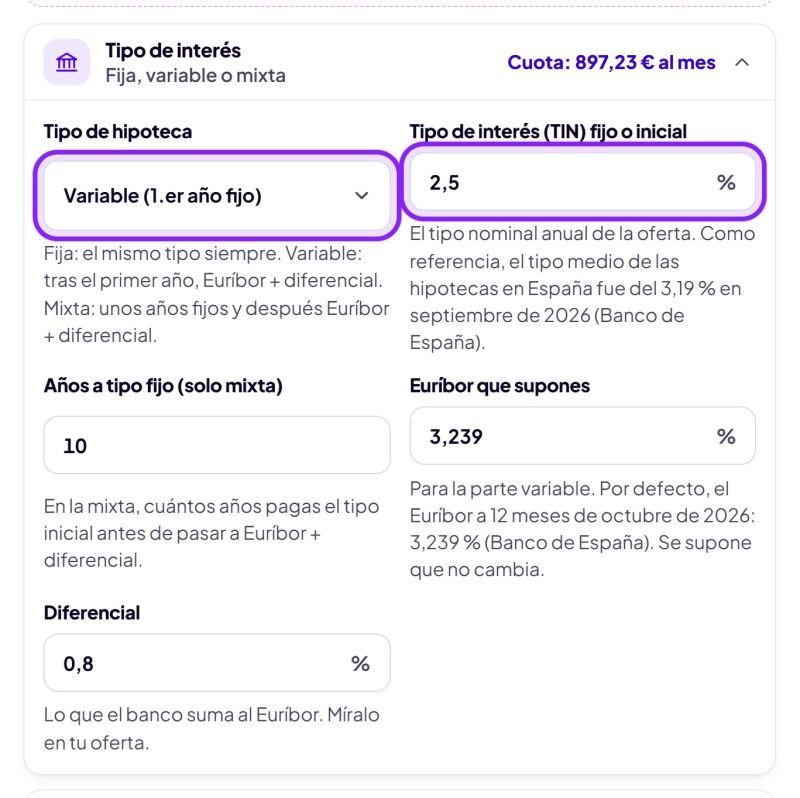
- Mira qué te cuesta la casa y el cuadro año a año
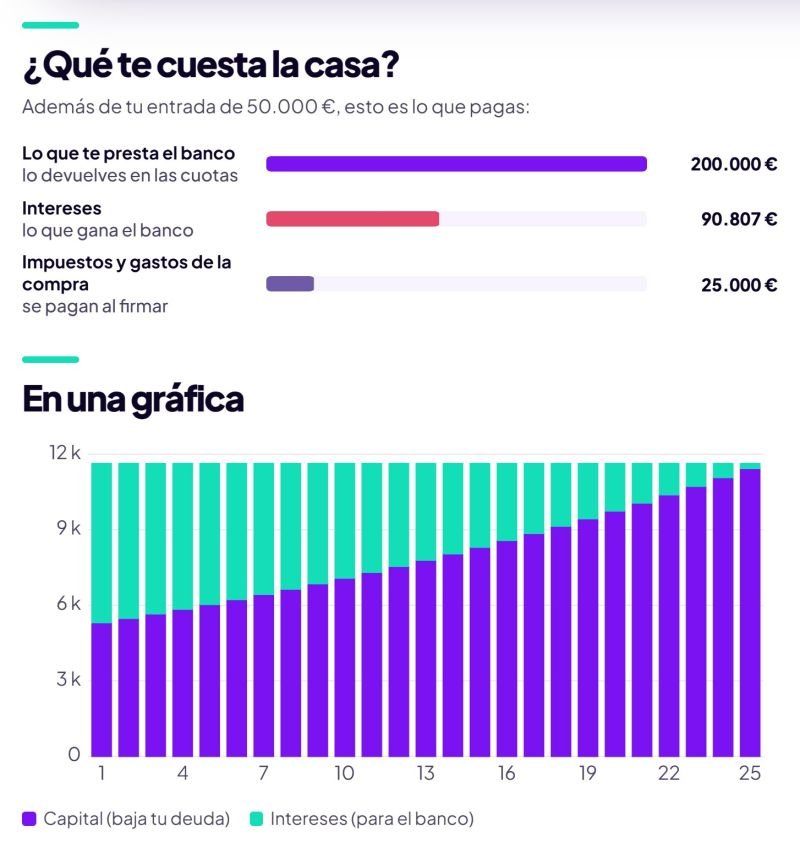
Debajo del resultado tienes el reparto (lo que te presta el banco, los intereses y los impuestos de la compra) y la gráfica de cada año: al principio casi la mitad de lo que pagas son intereses; al final, casi todo es deuda que baja. En «Para quien quiera más» está el cuadro de amortización completo, que puedes descargar.
Ejemplo resuelto: 200.000 € a 25 años, fija o variable
Seguimos con la casa de 250.000 € y 50.000 € de entrada: el banco presta 200.000 € a 25 años. Hemos puesto en la calculadora tres ofertas de ejemplo con tipos parecidos a los que se ven hoy en España (el tipo medio de las hipotecas fue del 3,19 % en septiembre de 2026, según el Banco de España). En la variable y la mixta, el Euríbor se queda en el 3,239 % de octubre de 2026 todo el préstamo.
| 200.000 € a 25 años | Fija al 3,20 % | Variable: 2,50 % el 1.er año, después Euríbor + 0,80 | Mixta: 2,60 % 10 años, después Euríbor + 0,80 |
|---|---|---|---|
| Cuota al empezar | 969,36 € | 897,23 € | 907,34 € |
| Cuota después del tramo fijo | 969,36 € (no cambia) | 1.053,99 € desde el 2.º año | 1.002,11 € desde el 11.º año |
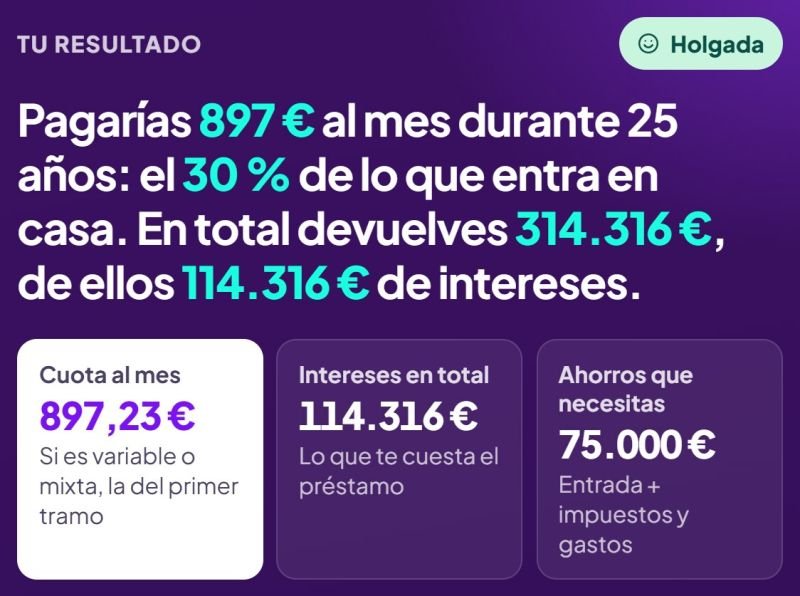
| Intereses en 25 años | 90.807 € | 114.316 € | 89.260 € |
| TAE (sin comisiones ni seguros) | 3,25 % | 3,97 % | 3,11 % |
Lo que enseña la tabla:
- La variable empieza más barata y acaba más cara si el Euríbor no baja. El primer año pagas 72 € menos al mes que con la fija, pero desde el segundo pagas 85 € más, y al final son 23.508 € más de intereses.
- Todo depende del Euríbor. Si en vez de quedarse en el 3,239 % se quedara un punto por debajo (2,239 %), la cuota de la variable bajaría a 950,50 € y pagarías 84.509 € de intereses: 6.298 € menos que con la fija. Nadie sabe qué hará el Euríbor en 25 años; por eso conviene probar los dos casos.
- Cada 0,25 % de tipo son 26,53 € al mes en este préstamo. Si negocias medio punto, son 53 € al mes durante 25 años.
- Alargar el plazo baja la cuota, pero sale caro. La misma fija a 30 años se queda en 864,93 € al mes (104 € menos), pero los intereses suben a 111.376 €: 20.569 € más.
¿Y si adelantas dinero?
Imagina que a los 5 años de la fija te sobran 20.000 €. En ese momento debes 171.670 € y te quedan 20 años. Con la calculadora de amortización anticipada sale esto:
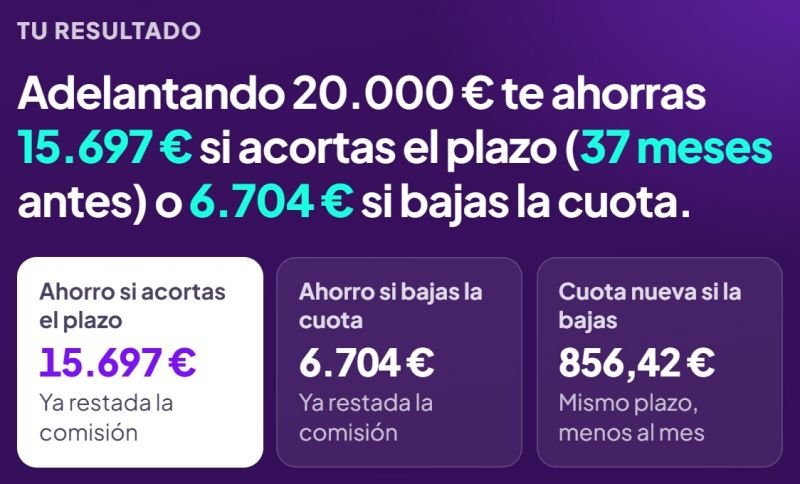
- Si acortas el plazo: terminas 37 meses antes y te ahorras 16.097 € de intereses. Con la comisión más alta que puede cobrar el banco en una fija los 10 primeros años (2 % de lo que adelantas: 400 €), el ahorro neto es de 15.697 €.
- Si bajas la cuota: pasas de 969,36 € a 856,42 € al mes y te ahorras 7.104 € de intereses (6.704 € después de la comisión).
Para elegir entre las dos opciones con calma, tienes la guía de amortizar la hipoteca: reducir cuota o plazo. Y si dudas entre fija y variable, la de hipoteca fija, variable o mixta compara los tres tipos con más casos.
Antes de firmar: avisos y consejos
Cuando tengas varias ofertas, la guía para comparar ofertas de hipoteca con la FEIN explica qué mirar en cada línea, y en las mejores hipotecas fijas tienes las condiciones de los bancos lado a lado. Si aún estás en el paso anterior, empieza por comprar vivienda en 2026: cuánto ahorrar, qué hipoteca elegir y los pasos.
Manual de Uso – Calculadora de Hipotecas
La Calculadora de Hipotecas de TopInversion te da la cuota, los intereses, la TAE y el cuadro de amortización de cualquier hipoteca: fija, variable o mixta. Además te dice qué parte de tus ingresos se lleva la cuota, qué parte del precio financia el banco y cuántos ahorros necesitas para la compra.
Cómo Usar la Calculadora
1. Datos Básicos de la Hipoteca
Precio de la vivienda: el valor de la casa que quieres comprar, sin impuestos ni gastos.
Entrada: lo que pagas tú del precio. El préstamo es el precio menos la entrada.
Plazo: años de duración del préstamo (de 1 a 40). Más años bajan la cuota, pero suben mucho los intereses totales.
Tipo de hipoteca:
- Fija: el mismo tipo durante toda la vida del préstamo.
- Variable: el primer año a un tipo inicial y después Euríbor + diferencial, revisado cada año.
- Mixta: unos años a tipo fijo (tú eliges cuántos) y después Euríbor + diferencial.
Tipo de interés: el tipo nominal (TIN) de tu oferta; en la variable y la mixta, el del periodo inicial. Como referencia, el tipo medio de las hipotecas para comprar vivienda en España fue del 3,19 % en septiembre de 2026 (Banco de España).
Euríbor y diferencial: solo cuentan en la variable y la mixta. El diferencial lo dice tu oferta.
2. Opciones Avanzadas
Ingresos mensuales netos: para calcular qué parte de tus ingresos se lleva la cuota. Si no lo tienes claro, sácalo con la calculadora de sueldo neto.
Impuestos y gastos de compra: un porcentaje del precio. En España:
- Segunda mano: Impuesto de Transmisiones Patrimoniales (ITP), que fija cada comunidad autónoma.
- Obra nueva: IVA del 10 % más Actos Jurídicos Documentados (AJD) de la compraventa, que también fija cada comunidad.
- Además, notaría, registro y gestoría de la escritura de compraventa.
Viene puesto un 10 % como punto de partida; cámbialo por el de tu comunidad y tu caso.
Comisión de apertura, tasación y seguros vinculados: si tu oferta los tiene, ponlos para que la TAE sea la real. Desde la Ley 5/2019, el banco paga la notaría, el registro y la gestoría de la hipoteca, y el impuesto de AJD de la hipoteca; la tasación la pagas tú.
3. Interpretación de Resultados
Resultado Principal
- Cuota mensual: lo que pagarás cada mes. En la variable y la mixta verás también la cuota tras el periodo fijo.
Desglose Financiero
- Préstamo: la cantidad que financia el banco.
- Intereses totales: lo que pagas al banco por prestarte el dinero durante toda la vida del préstamo.
- Total que devuelves: préstamo + intereses.
- TAE: el coste total en tipo anual, con comisiones y seguros. Es el dato para comparar ofertas.
- Cuánto sube la cuota por cada 0,25 %: para ver lo que te juegas al negociar el tipo.
Cuadro de amortización
- Año a año: el tipo aplicado, lo pagado, cuánto fue a capital, cuánto a intereses y la deuda que queda. La gráfica enseña cómo cada año pagas menos intereses y más capital.
Inversión Total Necesaria
- Entrada: dinero que debes aportar del precio.
- Impuestos y gastos de compra: costes de la compraventa.
- Ahorros que necesitas: la suma de los dos.
4. Alertas y Recomendaciones
Ratio de Endeudamiento
- Hasta el 35 % de tus ingresos netos: la referencia habitual de los bancos.
- Más del 35 %: te avisamos; el banco puede rechazar la solicitud o pedirte más garantías.
Límites de Financiación
Si pides más del 80 % del precio te avisamos: es lo que suelen financiar los bancos en vivienda habitual (en segunda vivienda e inversión, normalmente menos).
5. Consejos y Ayudas
Ayudas para jóvenes: algunas comunidades autónomas rebajan el ITP a los jóvenes en su primera vivienda, y el Estado ha tenido líneas de avales del ICO para que los bancos financien más del 80 %. Las condiciones cambian: compruébalas en tu comunidad y en el ICO antes de contar con ellas.
Hipotecas verdes: algunos bancos rebajan el tipo si la vivienda tiene buena calificación energética.
Compara ofertas: pide la FEIN a varios bancos y compara la TAE, no solo el tipo.
Diferencias autonómicas: los impuestos de la compra cambian mucho de una comunidad a otra.
Casos de Uso Típicos
Caso 1: Joven comprador de primera vivienda
- Edad: 28 años. Ingresos: 2.500 €/mes.
- Qué mirar: que la cuota no pase de unos 875 € (35 % de 2.500 €), si tu comunidad tiene ITP reducido para jóvenes, y si hay avales públicos que te permitan financiar más del 80 %.
Caso 2: Funcionario con estabilidad laboral
- Qué mirar: con un empleo estable puedes negociar mejor el tipo. Usa el resultado «cuánto sube la cuota por cada 0,25 %» para saber cuánto vale cada rebaja que consigas.
Caso 3: Inversión inmobiliaria
- Qué mirar: los bancos suelen financiar menos que en vivienda habitual, así que necesitarás más entrada. Para saber si el piso sale a cuenta, usa también nuestra calculadora de rentabilidad de alquiler.
Caso 4: No residente
- Qué mirar: los bancos suelen financiar un porcentaje menor a quien no reside en España y piden más documentación. Ajusta la entrada en la calculadora.
Calculadora orientativa. No es una oferta ni asesoramiento financiero. La cuota y la TAE reales son las de la Ficha Europea de Información Normalizada (FEIN) que te entregue el banco. Datos de referencia a 3 de noviembre de 2026.
Preguntas frecuentes
¿Los cálculos son exactos?
La cuota, los intereses y el cuadro de amortización salen de la fórmula que usan los bancos (sistema francés), así que con los mismos datos coinciden con tu oferta salvo por céntimos de redondeo. En una hipoteca variable o mixta, lo que pase después del periodo fijo depende del Euríbor de cada revisión: la calculadora supone que se queda en el valor que pongas. Cada banco tiene sus condiciones: usa el resultado para comparar y decidir, y confirma siempre con la Ficha Europea de Información Normalizada (FEIN) que te dé el banco.
¿Incluye todos los gastos?
Incluye la cuota, los intereses y, como porcentaje del precio que tú eliges, los impuestos y gastos de la compraventa. En la TAE puedes sumar la comisión de apertura, la tasación y los seguros que te exija el banco. No incluye gastos que dependen de tu caso, como una reforma, la mudanza o el seguro de vida que contrates por tu cuenta.
¿Qué es la TAE y por qué es más alta que el tipo de interés?
El tipo de interés nominal (TIN) es lo que cobra el banco por el dinero. La TAE es el coste total expresado como tipo anual: suma comisiones, tasación y seguros obligatorios, y además tiene en cuenta que pagas cada mes. Por eso, sin ningún gasto, un 3 % de TIN ya es una TAE del 3,04 %. Sirve para comparar ofertas de bancos distintos.
¿Qué parte de mis ingresos debería llevarse la hipoteca?
La referencia habitual de los bancos es que la cuota no pase del 30-35 % de tus ingresos netos. No es una ley, pero por encima cuesta más que te la concedan y te queda poco margen para imprevistos.
¿Cuánto me prestará el banco?
Para vivienda habitual los bancos suelen financiar hasta el 80 % del precio o del valor de tasación (el menor de los dos); para segunda vivienda o inversión, normalmente menos. Por eso, además de la entrada, necesitas ahorros para los impuestos y gastos de compra.
¿Fija, variable o mixta?
En la fija sabes desde el primer día lo que pagarás. En la variable la cuota cambia con el Euríbor: si baja, pagas menos; si sube, más. La mixta mezcla las dos: unos años fijos y luego variable. Pon los tres casos en la calculadora con los tipos de tus ofertas y mira la cuota y los intereses totales de cada uno.
¿Se actualiza automáticamente?
No hay datos que cambien solos: tú pones el tipo de tu oferta. Los valores de partida (Euríbor de octubre de 2026 y tipo medio de las hipotecas de septiembre de 2026) son datos del Banco de España y se revisan periódicamente; la fecha está al pie de la calculadora.
¿No encuentras la respuesta? Escríbenos.
Fuentes y referencias
- BOE — Ley 5/2019, reguladora de los contratos de crédito inmobiliario
- BOE — Circular 5/2012 del Banco de España (cálculo de la TAE, anejo 5)
- BOE — Orden EHA/2899/2011, de transparencia de servicios bancarios
- BOE — Tipos oficiales de referencia del mercado hipotecario, septiembre de 2026 (Euríbor 3,247 %)
- BOE — Tipo medio de los préstamos hipotecarios para vivienda, septiembre de 2026 (3,189 %)
- Banco de España — El Euríbor a 12 meses se situó en el 3,239 % en octubre de 2026
- Banco de España — Portal del Cliente Bancario: hipotecas