
Calculadora de Inversión en Oro
Dinos cuánto oro compras y durante cuántos años. Te decimos cuánto valdría, con lo que cuesta comprarlo, guardarlo y venderlo.
En esta guía (22)
Calcula cuánto valdría tu oro comprando cada mes, cuántas onzas tendrías y si te protege mejor que el efectivo.
Cómo se calcula
La calculadora cuenta onzas, mes a mes:
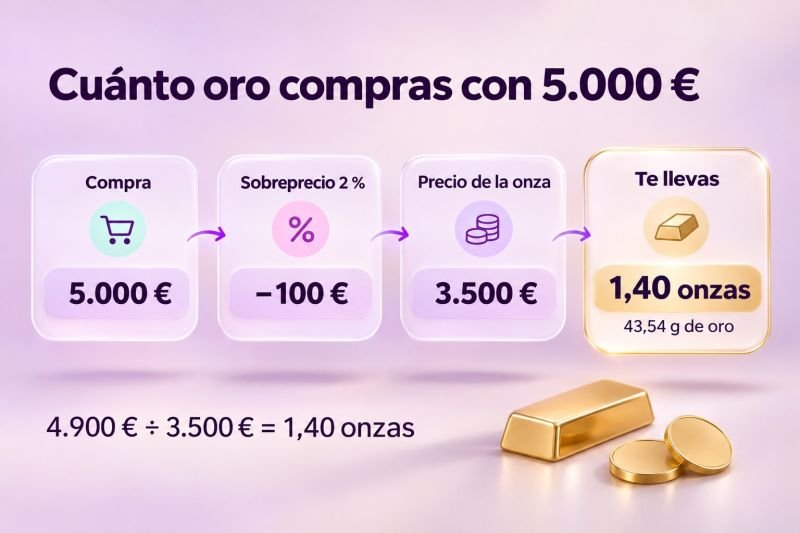
- Cada compra, menos el sobreprecio, se divide entre el precio del oro de ese mes: eso son las onzas que compras.
- El precio sube cada mes lo que corresponde a la subida anual que elijas: (1 + subida)^(1/12). Es un escenario, no una previsión.
- La custodia anual se paga con oro: cada año se va ese % de tus onzas (repartido por meses).
- El valor es onzas × precio. Al vender, se resta el descuento de venta y, si quieres, los impuestos.
- Para compararlo con el efectivo, todo se pasa a euros de hoy con la inflación.
Ejemplo (los valores que salen al entrar): 10.000 € iniciales y 500 € al mes, subiendo un 3 % cada año, durante 30 años; la onza empieza a 3.500 € y sube un 6 % al año; 2 % de sobreprecio y 0,3 % de custodia. Inviertes 295.452,49 € y acabas con 34,12 onzas; la onza valdría unos 20.102 €, así que tu oro valdría 685.896,15 €. Con un 2,5 % de inflación, son 326.995,97 € de hoy, frente a 140.854,82 € si hubieras guardado el dinero en efectivo.
Cómo usarla, paso a paso
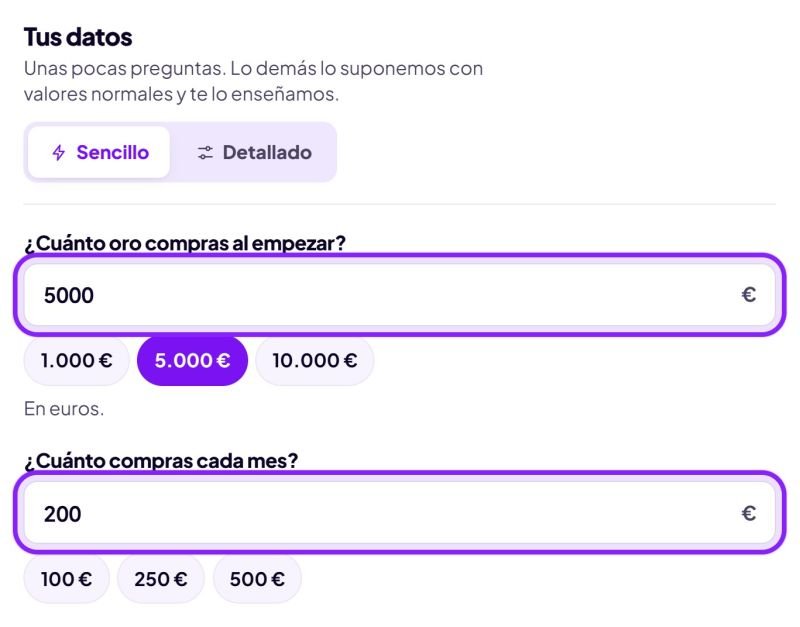
Seguimos un caso para que veas cada pantalla: compras 5.000 € de oro al empezar y 200 € cada mes durante 20 años. Para empezar basta con el modo Sencillo; en Detallado puedes poner los costes de tu tienda o tu fondo y los impuestos.
- Di cuánto oro compras al empezar y cada mes
Pon lo que vas a gastar en euros, no en onzas: la calculadora convierte cada compra en oro al precio de ese mes. Puedes escribir la cifra o tocar uno de los botones.
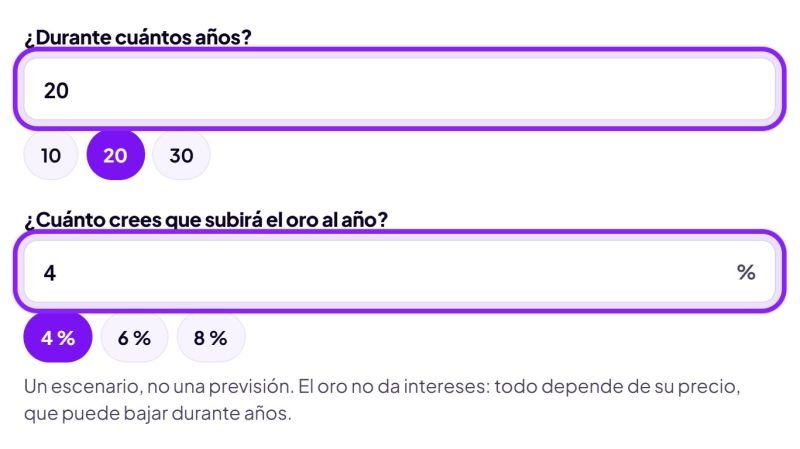
- Elige los años y cuánto crees que subirá el oro
La subida anual es un escenario que eliges tú, no una previsión. El oro no paga intereses: lo que ganes depende solo de su precio, que puede pasar años sin subir. Prueba con varios valores, también con 0 %.
- Lee el resultado
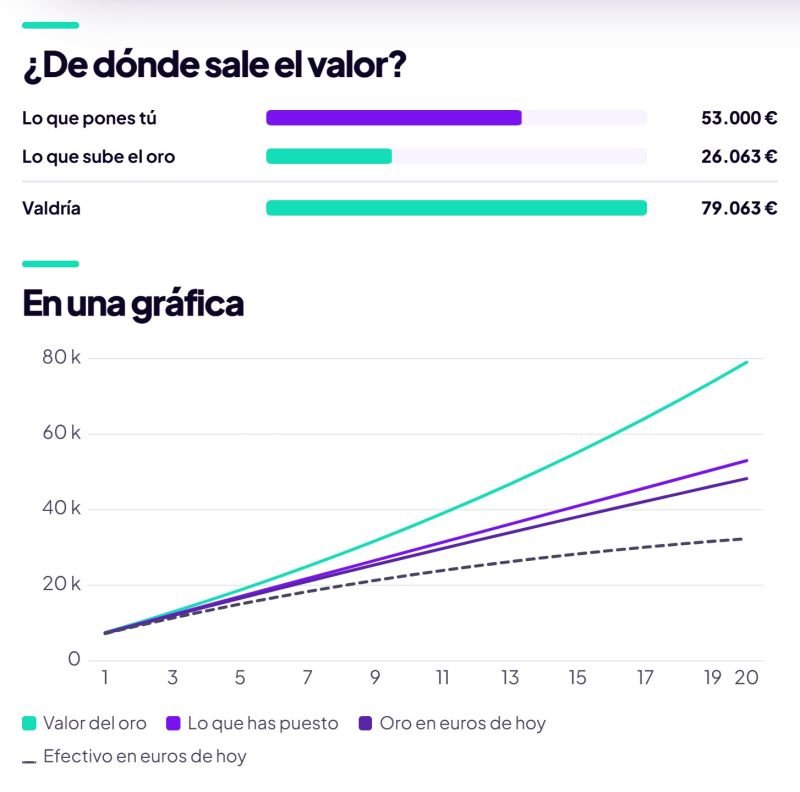
Con un 4 % al año, tu oro valdría unos 79.063 € y habrías puesto 53.000 €. La diferencia, 26.063 €, es lo que ha subido el oro después de pagar el sobreprecio y la custodia.
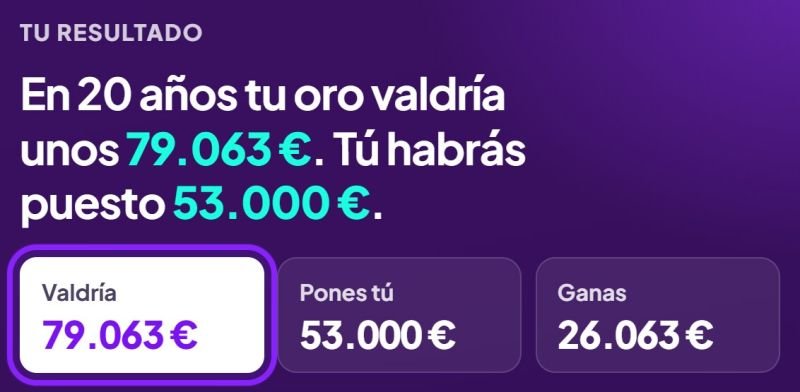
5.000 € al empezar y 200 € al mes durante 20 años, con el oro subiendo un 4 % al año. Ábrelo en la calculadora. - En Detallado, pon los costes de verdad
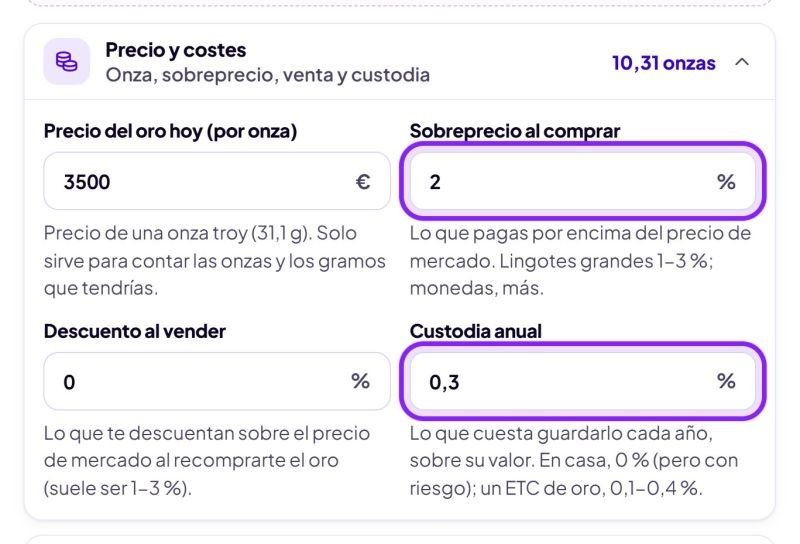
Abre «Precio y costes». El sobreprecio es lo que pagas por encima del precio de mercado (en lingotes grandes suele ser bajo; en monedas, más alto). La custodia es lo que cuesta guardarlo cada año en una cámara o lo que cobra un fondo cotizado de oro. El precio de la onza solo sirve para contar cuántas onzas tendrías: pon el del día.
- Añade la inflación y los impuestos
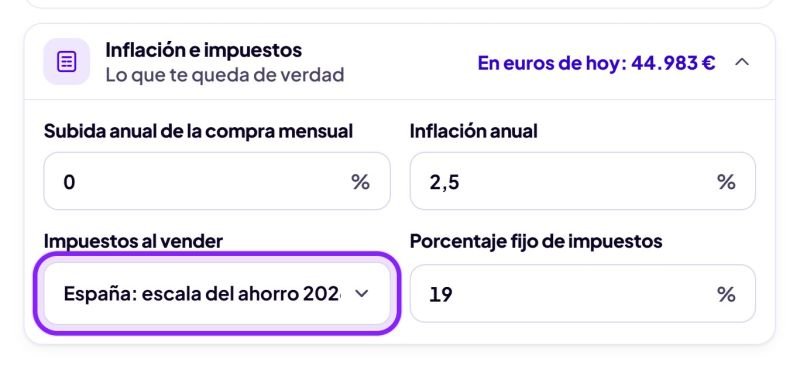
En «Inflación e impuestos» elige «España: escala del ahorro» para que reste lo que pagarías a Hacienda al vender. Arriba verás cuánto valdría tu oro en euros de hoy.
- Mira de dónde sale el valor
Debajo del resultado tienes el reparto entre lo que pones tú y lo que sube el oro, y una gráfica con cuatro líneas: el valor del oro, lo que has puesto, el oro en euros de hoy y lo que valdría el mismo dinero guardado en efectivo.
Ejemplo resuelto: 200 € al mes en oro durante 20 años
Mismo caso: 5.000 € al empezar y 200 € al mes, 20 años, un 2 % de sobreprecio, un 0,3 % de custodia al año, un 2,5 % de inflación y los impuestos de España al vender. Lo único que cambia es cuánto sube el oro.
| Si el oro sube cada año… | 0 % | 4 % | 6 % |
|---|---|---|---|
| Pones tú | 53.000 € | 53.000 € | 53.000 € |
| Tu oro valdría | 50.275 € | 79.063 € | 100.574 € |
| Onzas que tendrías | 14,36 | 10,31 | 8,96 |
| Impuestos al vender | 0 € | 5.353 € | 9.871 € |
| Te queda, en euros de hoy | 30.681 € | 44.983 € | 55.354 € |
| El mismo dinero en efectivo, en euros de hoy | 32.344 € | 32.344 € | 32.344 € |
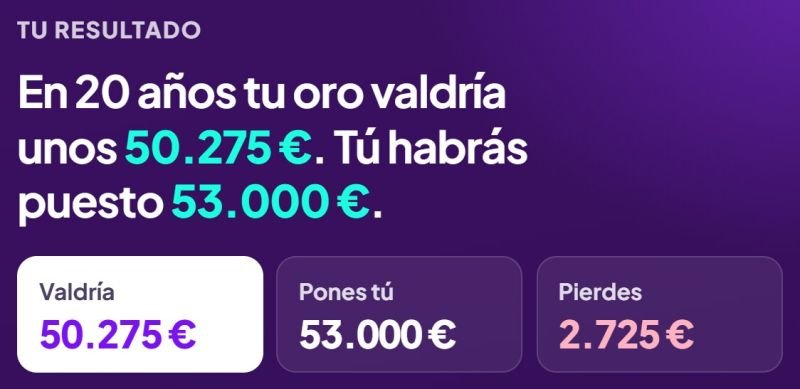
- Si el oro no sube, pierdes. Con la onza siempre a 3.500 € tendrías 50.275 € por 53.000 puestos: el sobreprecio y la custodia se comen 2.725 €. En euros de hoy, incluso un poco menos que guardando el dinero en casa.
- Cuanto más sube, menos onzas compras. Con un 6 % acabas con 8,96 onzas y con un 0 %, con 14,36: cada mes compras más caro.
- Los impuestos pesan. Con un 6 % al año, Hacienda se lleva 9.871 € al vender, según la escala del ahorro de 2026 (del 19 al 30 %).
- Las monedas salen más caras. Con un 6 % de sobreprecio al comprar y un 2 % de descuento al vender, en el escenario del 4 % tu oro valdría 74.319 €: 4.744 € menos que con lingotes al 2 %.
Para elegir entre lingotes, monedas o un fondo cotizado, la guía de invertir en oro, plata y otros metales preciosos compara formas, costes e impuestos. Si quieres ver cuánto te restaría el IRPF de cualquier inversión, tienes la calculadora de impuestos de las inversiones.
Antes de comprar oro: avisos y consejos
¿Cuánto dinero tendrás invirtiendo en oro durante 20 años? Usa la calculadora de arriba para descubrirlo en 30 segundos. Introduce tu inversión inicial, aportación mensual y años, y verás tu resultado con la subida anual del oro que elijas, costes de compra y custodia incluidos y ajuste por inflación.
Ejemplo rápido: 10.000 € iniciales + 500 €/mes durante 20 años, si el oro sube un 8 % al año = unos 311.600 € en oro (con un 2 % de sobreprecio y un 0,3 % de custodia). Serían unas 19 onzas (≈ 594 g), porque el precio de cada onza también habría subido.
Cómo Usar la Calculadora de inversión en oro
Paso 1: Introduce tu Inversión Inicial
¿Qué poner? El dinero que tienes disponible HOY para invertir en oro.
Ejemplos prácticos:
- €0 - Si solo vas a hacer aportaciones mensuales (estrategia DCA pura)
- €5,000 - Pequeño ahorrador comenzando en oro
- €10,000 - Inversor serio diversificando en oro
- €20,000+ - Inversor con patrimonio consolidado
Consejo: No pongas dinero que necesites en menos de 5 años. El oro es inversión a largo plazo.
Paso 2: Define tu Aportación Mensual
¿Qué poner? Cantidad que invertirás CADA MES automáticamente (Dollar Cost Averaging).
Ejemplos por perfil:
- €100/mes - Joven ahorrando el 5% de €2,000 salario
- €300/mes - Profesional medio (10% de €3,000)
- €500/mes - Ejecutivo (8% de €6,000)
- €1,000/mes - Alto patrimonio construyendo posición seria
¿Por qué DCA funciona con oro?
Mes 1: Compras oro a €3,800/oz
Mes 2: Oro baja a €3,600/oz → Compras MÁS onzas
Mes 3: Oro sube a €4,000/oz → Ya tienes posición
...
Resultado: Precio promedio €3,800 (suavizado)
Consejo: Automatiza con broker. No hagas timing del mercado.
Paso 3: Selecciona Años de Inversión
¿Qué poner? Tu horizonte temporal.
Por edad y objetivo:
| Tu edad | Objetivo | Años recomendados |
|---|---|---|
| 25-35 años | Jubilación | 30-40 años |
| 35-45 años | Libertad financiera | 20-30 años |
| 45-55 años | Complemento jubilación | 10-20 años |
| 55-65 años | Preservación capital | 10-15 años |
| 65+ años | Herencia/seguridad | 10+ años |
Regla de oro: Mínimo 10 años para suavizar volatilidad. Óptimo 20+ años.
Dato histórico: el oro SÍ ha perdido poder adquisitivo en algunos periodos de 20 años: quien compró en el máximo de 1980 seguía perdiendo dinero en el año 2000, incluso sin contar la inflación.
Paso 4: Elige Rentabilidad Anual Esperada
Estos son 4 escenarios orientativos para la subida anual del precio:
8% - Promedio Histórico (1971-2025)
Basado en: 54 años de datos desde el fin del patrón oro (en dólares, de unos 36 $ la onza en 1971 a unos 4.100 $ en noviembre de 2025: alrededor de un 9 % anual).
Incluye: Todas las crisis (2008, 2020) y todos los booms (2011, 2025).
Cuándo usar: Planificación realista estándar para horizontes 15+ años.
Mejor década: 1970s (más de un 30 % anual, crisis del petróleo) Peor periodo: 1980-1999 (en torno a −3 % anual, Volcker subió tasas) Última década: 2015-2025 (más de un 10 % anual)
6% - Escenario Conservador
Basado en: Algo por debajo de la media histórica desde 1971. No es el peor caso: ha habido periodos de 20 años con pérdidas.
Asume: Menor crecimiento económico, tasas de interés altas sostenidas.
Cuándo usar:
- Eres muy prudente
- Pre-jubilado (50+ años)
- Quieres margen de seguridad
4% - Escenario Pesimista
Basado en: Un escenario prudente, pero tampoco es el peor: entre 1980 y 2000 el precio del oro bajó.
Asume: El oro solo supera ligeramente la inflación.
Cuándo usar:
- Máxima prudencia
- Análisis de "peor caso absoluto"
- Comparación con bonos (4-5%)
Nota: Periodos como 1988-2008 rondaron el 4 % anual, y otros (1980-2000) fueron negativos.
Personalizado
Define tu propia expectativa entre −10 % y 25 %.
Cuándo usar:
- Escenarios específicos
- Análisis de sensibilidad
- Comparación con otros activos
Paso 5: Opciones Avanzadas (Para Inversores Serios)
Pasa al modo «Detallado» para ajustar el precio de la onza, los costes, la inflación y los impuestos.
Inflación Anual (Default: 2.5%)
Qué es: Erosión del poder adquisitivo de tu dinero cada año.
Valores en 2025:
- España: 2.5% (actual)
- USA: 2.8% (actual)
- Eurozona objetivo BCE: 2.0%
- Histórico USA (1971-2025): 3.1%
Por qué importa: el oro se usa como cobertura contra la inflación a largo plazo, aunque no funciona todos los años.
Ejemplo impactante:
SIN ORO (Solo Cash):
Hoy: €100,000
En 20 años (2.5% inflación): €61,000 poder adquisitivo
PERDISTE: €39,000
CON ORO (8% anual):
Hoy: €100,000
En 20 años: €466,000 nominal
Valor real: €284,000 (ajustado inflación)
GANASTE: +184% poder adquisitivo
Consejo: Usa 2.5% para España, 3% para conservador.
Costos de Custodia (Default: 0.3%)
Qué es: Costo anual de almacenar/mantener tu oro.
Por tipo de inversión:
| Tipo | Costo anual | Pros | Contras |
|---|---|---|---|
| ETF oro (GLD, IAU) | 0.15-0.40% | Líquido, fácil | No es tuyo físicamente |
| Oro digital (BullionVault) | 0.12-0.25% | Oro físico, líquido | Requiere plataforma |
| Bóveda profesional | 0.3-0.8% | Máxima seguridad | Menos líquido |
| Caja seguridad banco | 0.5-1.0% | Controlas acceso | Caro para cantidades grandes |
| Oro en casa | 0% | Sin coste | Riesgo robo, sin seguro |
¿Qué poner en la calculadora?
- ETF recomendado: 0.15-0.25% (iShares IAU)
- Oro físico custodia: 0.3-0.5%
- Oro en casa: 0% (NO recomendado >€50k)
Impacto real en 30 años con €100k inicial:
0% custodia: €1,006,266 final
0.3% custodia: €919,533 final (-9%)
1.0% custodia: €744,335 final (-26%)
Conclusión: Cada 0.1% importa. Busca custodia barata.
Prima sobre Spot Price (Default: 2%)
Qué es: Sobreprecio al COMPRAR oro sobre el precio internacional (spot).
Por método de compra:
| Método | Prima | Recomendado para |
|---|---|---|
| ETFs grandes (GLD, IAU) | 0.1-0.2% | Mayoría de inversores |
| Brokers online oro digital | 0.5-1.5% | Cantidades >€50k |
| Lingotes físicos (1kg+) | 2-3% | Puristas, >€100k |
| Monedas bullion (Krugerrand) | 3-5% | Coleccionistas |
| Joyería | 15-30% | NUNCA para inversión |
¿Dónde comprar oro?
ETFs (Recomendado 95% casos):
- iShares Gold Trust (IAU) - TER 0.25%, muy líquido
- Invesco Physical Gold (SGLD) - TER 0.12%, el más barato
- WisdomTree Physical Gold (PHAU) - TER 0.15%, custodia Suiza
Oro físico:
- BullionVault (online, custodia profesional)
- GoldMoney (similar)
- Degussa (dealer físico España)
¿Qué poner en la calculadora?
- ETFs: 0.5-1%
- Oro digital: 1-2%
- Oro físico: 2-4%
Consejo: Si inviertes <€50k, ETF es la mejor opción (prima 0.2% + TER 0.25% = 0.45% total).
Incremento Anual Aportaciones (Default: 3%)
Qué es: Simula que aumentas tus aportaciones cada año (subidas salariales, ascensos).
Escenarios típicos:
| Incremento | Perfil | Ejemplo |
|---|---|---|
| 0% | Aportación fija | Pensionista, freelancer irregular |
| 3% | Crecimiento salarial conservador | Empleado sector público |
| 5% | Promociones profesionales | Empleado sector privado |
| 10% | Emprendedor creciendo | Negocio propio escalando |
Impacto BRUTAL (€500/mes, 30 años, 8%):
0% incremento: €704,000 final
3% incremento: €949,000 final (+35%) Gran diferencia
5% incremento: €1,190,000 final (+69%)
10% incremento: €2,296,000 final (+226%)
(sin sobreprecio ni custodia)
Recomendación por edad:
- <35 años: 5% (carrera ascendente)
- 35-50 años: 3% (consolidado)
- 50+ años: 0-2% (estable)
Consejo: Sé realista. Mejor 3% seguro que 10% fantasioso.
Paso 6: Haz Clic en "Calcular Mi Inversión en Oro"
El resultado se actualiza al momento, mes a mes, contando las onzas que compras con el precio de cada mes.
Cómo Interpretar tus Resultados
KPI 1: Valor Final en Oro
Qué es: Total acumulado al final del período.
Incluye:
- Tu inversión inicial
- Todas tus aportaciones mensuales
- Ganancias por apreciación del oro
- MENOS costes de custodia
- MENOS prima de compra
Ejemplo visual:
Inversión inicial: €10,000
Aportación mensual: €500 x 240 meses = €120,000
Total aportado: €130,000
Valor final (8% anual): €311,600
Ganancia: €181,600 (+140% ROI)
Escala de éxito:
- ROI <100%: Decepcionante (apenas duplicaste)
- ROI 100-200%: Decente (triplicaste)
- ROI 200-400%: Bueno (cuadriplicaste+)
- ROI >400%: Excelente (5x+)
KPI 2: Onzas de Oro Equivalentes
Qué es: Cuántas onzas troy de oro físico poseerías.
Conversión:
- 1 onza troy = 31.1 gramos
- Precio del oro (3 de noviembre de 2026): unos 3.500 €/oz
Ejemplo:
Compras 10.000 € + 500 €/mes durante 20 años
Precio hoy: €3,500/oz, sube un 8% al año
Cada compra se divide entre el precio de ese mes
Onzas al final: 19.1 oz × 31.1g ≈ 594 g de oro
Precio de la onza en 20 años: unos €16,300
Tabla de referencia (a 3.500 €/oz):
| Onzas | Kilogramos | Lingotes 1kg | Valor aprox. |
|---|---|---|---|
| 32 oz | 1 kg | 1 | €112,000 |
| 100 oz | 3.1 kg | 3 | €350,000 |
| 250 oz | 7.8 kg | 8 | €875,000 |
| 500 oz | 15.6 kg | 16 | €1,750,000 |
Curiosidad: 500 oz de oro caben en una caja de zapatos.
KPI 3: Rentabilidad Total (ROI %)
Qué es: Porcentaje ganado sobre lo que aportaste.
Fórmula:
ROI = ((Valor Final - Total Aportado) / Total Aportado) × 100
Ejemplo:
Total aportado: €130,000
Valor final: €311,600
Ganancia: €181,600
ROI = (€181,600 / €130,000) × 100 = 140%
Interpretación:
- ROI = 100%: Duplicaste tu dinero
- ROI = 200%: Triplicaste tu dinero
- ROI = 300%: Cuadruplicaste tu dinero
Comparativa con otros activos (30 años, una sola inversión inicial):
- Solo cash (inflación 2.5%): -52% de poder adquisitivo
- Bonos gobierno (4%): +224% ROI
- Oro (6%): +474% ROI
- Oro (8%): +906% ROI
- S&P 500 (10%): +1,645% ROI
KPI 4: Valor Real (Ajustado Inflación)
Qué es: Tu poder adquisitivo REAL en moneda de hoy.
Por qué es CRÍTICO: Este es el número que importa. El valor nominal engaña.
Ejemplo demoledor:
Escenario A: Solo Cash (sin invertir)
Aportado: €130,000
En 20 años: €130,000 nominal
Inflación -39% poder adquisitivo
Valor REAL: €79,300
Conclusión: PERDISTE €50,700
Escenario B: Oro (8% anual)
Aportado: €130,000
En 20 años: €311,600 nominal
Inflación -39%
Valor REAL: €190,200
Conclusión: GANASTE €60,200 poder adquisitivo
La inflación es tu ENEMIGO silencioso:
2.5% inflación anual:
En 10 años: -22% poder adquisitivo
En 20 años: -39% poder adquisitivo
En 30 años: -52% poder adquisitivo
Por eso el oro: Protege tu patrimonio de la erosión monetaria.
Comparación Oro vs Cash
Esta comparativa te muestra POR QUÉ el oro importa.
1. Solo Ahorrar (Cash)
Qué es: Total aportado sin ninguna inversión (colchón/cuenta corriente 0%).
Ejemplo:
20 años ahorrando €500/mes
Total: €120,000
Parece mucho...
2. Perdido por Inflación
Qué es: Cuánto poder adquisitivo DESTRUYÓ la inflación.
Ejemplo:
Ahorraste: €120,000 (nominal)
Inflación 20 años (2.5%): -39%
Valor REAL: €73,200
PERDIDO: -€46,800
Mensaje: La inflación te ROBÓ €46,800 sin que te dieras cuenta.
3. Con Oro
Qué es: Tu patrimonio invirtiendo en oro (8% anual).
Ejemplo:
Invertiste: €120,000 (aportaciones)
20 años al 8%: €284,500 nominal (sin costes)
Valor REAL: €173,600
4. Protección Ganada
Qué es: Cuánto te SALVÓ el oro de la inflación.
Cálculo:
Oro valor real: €173,600
Cash valor real: €73,200
PROTECCIÓN: +€100,400
Mensaje clave: El oro no solo gana. El oro PROTEGE.
Gráfico de Evolución: 4 Líneas Clave
Línea 1: Valor en Oro (Dorada)
- Tu patrimonio total invirtiendo en oro
- Curva exponencial ascendente
- Esto es lo que quieres lograr
Línea 2: Total Aportado (Negro)
- Suma acumulada de tus aportaciones
- Línea recta ascendente
- Tu esfuerzo de ahorro
Línea 3: Valor Real (Gris punteado)
- Oro ajustado por inflación
- Tu verdadero poder adquisitivo
- Siempre por debajo del valor nominal
Línea 4: Solo Cash/Erosión (Rojo punteado)
- Poder adquisitivo del cash con inflación
- DESCIENDE con el tiempo
- La línea que quieres evitar
Interpretación visual:
Zona entre Línea 3 (Oro en euros de hoy) y Línea 4 (Cash en euros de hoy):
= Tu PROTECCIÓN ganada
Zona entre Línea 1 (Oro) y Línea 2 (Aportado):
= Tus GANANCIAS
Amplitud creciente:
= Poder del INTERÉS COMPUESTO
Hitos de Tu Inversión en Oro
Hitos orientativos (las onzas, al precio de noviembre de 2025, unos 3.800 €/oz):
€25,000 - Primera Meta
- Año alcanzado: ~5-7 años
- Onzas oro: ~6-8 oz (≈250g)
- Significado: Ya tienes oro significativo
- Emotivo: Tu primer "lingote virtual"
€50,000 - Patrimonio Sólido
- Año alcanzado: ~8-10 años
- Onzas oro: ~13 oz (≈400g)
- Significado: Diversificación seria
€100,000 - Seis Cifras
- Año alcanzado: ~12-15 años
- Onzas oro: ~26 oz (≈0,8 kg)
- Significado: Patrimonio considerable
- Emotivo: "Ya casi tengo 1 kg de oro"
€250,000 - Libertad Financiera Parcial
- Año alcanzado: ~18-22 años
- Onzas oro: ~65 oz (≈2kg)
- Significado: Complemento jubilación potente
€500,000 - Patrimonio Mayor
- Año alcanzado: ~24-28 años
- Onzas oro: ~130 oz (≈4kg)
- Significado: Top 5% patrimonios España
€1,000,000 - Millonario en Oro
- Año alcanzado: ~30-35 años
- Onzas oro: ~260 oz (≈8kg)
- Significado: Legado familiar, libertad total
Uso práctico de hitos:
- Establece objetivos intermedios
- Celebra logros parciales
- Mantén motivación 20+ años
- Ajusta estrategia si te desvías
Contexto Histórico del Oro (Noviembre 2025)
Situación Actual del Oro
Precio oro nov 2025: ~$4,100/oz (€3,750-3,900)
Lo que está pasando:
- Máximos históricos: Superó $3,000 en marzo 2025
- Subida brutal: casi se duplicó entre finales de 2023 y noviembre de 2025
- Bancos centrales comprando: China aumentó reservas nov 2025
- Tensión geopolítica: guerra arancelaria entre EE. UU. y China, guerras
- Dólar débil: Fed bajando tasas, BCE también
¿Es buen momento para invertir?
Si tu horizonte es 10+ años: SÍ, compra ahora con DCA. Si tu horizonte es <5 años: Espera o evita oro.
Principio clave: Con 20+ años, el timing actual es IRRELEVANTE.
¿Qué dice tu calculadora según tu escenario?
La calculadora adapta el contexto a TU selección:
Si elegiste 8% (Histórico):
"Tu escenario asume el retorno histórico del oro (8% anual desde 1971). El oro ha tenido décadas espectaculares (1970s: más de un 30 % anual con la crisis del petróleo, 2000s: alrededor de un 14 % anual con la crisis financiera) y otras muy malas (1980-1999: en torno a −3 % anual cuando Volcker subió tasas). La clave está en el largo plazo, pero no hay garantías: quien compró en 1980 perdía dinero 20 años después."
Si elegiste 6% (Conservador):
"Tu escenario conservador (6%) es razonable y prudente, algo por debajo de la media desde 1971. Aunque puede ser volátil en el corto plazo (caídas de -20% a -30% en 2-3 años), recupera y crece en horizontes largos. Estás siendo conservador, lo cual es inteligente para planificación seria."
Si elegiste 4% (Pesimista):
"Tu escenario pesimista (4%) es prudente. Periodos como 1988-2008 rondaron ese 4 % anual y otros, como 1980-2000, fueron negativos. Con una inflación del 2,5 %, un 4 % anual apenas protege tu poder adquisitivo."
Por Qué Invertir en Oro en 2025
El Oro NO es para Hacerte Rico Rápido
Expectativa realista: 6-8% anual (no 50%)
El oro NO hace:
- Multiplicar x10 en 5 años
- Pagar dividendos
- Generar flujos de caja
- Crecer empresas
El oro SÍ hace:
- Preservar poder adquisitivo a muy largo plazo (no en todos los periodos)
- Proteger contra colapsos monetarios
- Subir a menudo cuando las bolsas caen (no siempre)
- Ser tuyo 100% (si físico)
- Mantener valor generaciones
Analogía: El oro es como un SEGURO de tu patrimonio. No ganas dinero con él, pero te protege cuando llega la crisis.
Rendimiento Histórico del Oro (1971-2025)
Por qué desde 1971? Ese año Nixon rompió el patrón oro. El oro empezó a cotizar libremente.
Datos reales:
- Promedio anual: alrededor del 9% (en dólares)
- Últimos 20 años (2005-2025): más del 10% anual
- Década 1970s: más del 30% anual (récord)
- Década 2000-2011: en torno al 15% anual
- Período 2020-2025: en torno al 18% anual (nuevo boom)
Desde 1971:
Precio 1971: $36/oz
Precio 2025: $4,100/oz
Multiplicador: 114x
Rentabilidad: +11,300%
Anualizada: ~9% anual
Comparativa 50 años (1971-2025):
| Activo | Rentabilidad anual | Volatilidad |
|---|---|---|
| Oro | 8-9% | 16% |
| S&P 500 | 10-11% | 18% |
| Bonos USA | 6% | 7% |
| Inmuebles | 7% | 10% |
| Cash | 2-3% | 0% |
Mensaje clave: El oro no gana al S&P 500, pero tiene correlación negativa en crisis = Diversificación real.
Oro vs Otros Activos: Cuándo Cada Uno Brilla
Oro gana cuando hay:
- Crisis financiera (2008, 2020)
- Inflación alta >4% (1970s, 2022)
- Guerras y tensión geopolítica (2025)
- Impresión monetaria masiva (QE 2009-2014)
- Pérdida de confianza en monedas fiat
Acciones ganan cuando hay:
- Crecimiento económico fuerte
- Innovación tecnológica
- Expansión empresarial
- Tasas de interés bajas + baja inflación
Bonos ganan cuando hay:
- Recesión sin crisis bancaria
- Tasas altas cayendo
- Búsqueda de renta fija
Conclusión: Necesitas los 3 en tu cartera.
Asignación recomendada:
Portfolio Moderado:
70% S&P 500 (crecimiento)
20% Bonos (estabilidad)
10% Oro (protección) ← Aquí entra tu oro
Caso de Uso Real: Ejemplo Práctico
Carlos, 35 años, Ingeniero
Situación:
- Salario: €45,000 brutos/año (€2,800/mes neto)
- Ahorros actuales: €15,000
- Puede ahorrar: €500/mes (18% de su neto)
- Objetivo: Complementar pensión a los 65
Decisión de inversión:
- Inversión inicial: €10,000 (guarda €5k emergencias)
- Aportación mensual: €400/mes (€100 los deja líquidos)
- Años: 30 años (hasta 65 años)
- Rentabilidad: 8% (histórico)
- Incremento aportaciones: 3% anual (subidas salariales)
Usa la calculadora con estos datos:
Inversión inicial: €10,000
Aportación mensual: €400
Años: 30
Rentabilidad: 8%
Incremento: 3%
Resultados (aprox):
Valor final: €794,600 (con 2% de sobreprecio y 0,3% de custodia)
Total aportado: €238,400
Ganancia: €556,200 (+233% ROI)
Onzas oro: ~22.6 oz (≈700 g; la onza valdría unos €35,200)
Valor real: €378,800 (inflación 2,5%)
A los 65 años Carlos tiene:
- €794,600 en oro
- Equivalente a unas 22,6 onzas (unos 700 g de oro físico)
- Puede retirar unos €31,800/año (regla del 4%), pensada para que el dinero dure unos 30 años
- O unos €2,650/mes de renta complementaria (unos 1.260 € de hoy)
- Su pensión pública + €2,650/mes oro = Jubilación cómoda
Carlos también tiene:
- 70% en S&P 500 (otras inversiones)
- 20% en bonos
- 10% en oro (este caso)
Resultado: Carlos se jubila tranquilo con patrimonio diversificado y protegido.
Riesgos del Oro que DEBES Conocer
1. No Genera Flujos de Caja
El problema:
- Oro no paga dividendos (S&P 500 sí: 2%)
- Oro no genera intereses (bonos sí: 4-5%)
- Oro no produce alquiler (inmuebles sí: 3-5%)
Por qué entonces oro? Su valor está en preservación, no generación.
Analogía:
- Acciones = Motor que genera ingresos
- Oro = Seguro que protege el motor
Necesitas ambos.
2. Volatilidad a Corto Plazo
Datos duros:
- Volatilidad anual: 15-18%
- Peor año: -28% (2013)
- Peor período: -70% (de 850 $ en enero de 1980 a unos 255 $ en 2001)
- Recuperación: quien compró en el máximo de 1980 tardó 28 años en recuperar su dinero (en dólares, sin contar la inflación)
Ejemplo dramático reciente:
2011: Máximo $1,920/oz
2015: Mínimo $1,050/oz
Caída: -45% en 4 años
2020: Recuperó $2,000/oz
2025: Nuevo récord $4,100/oz (+290% desde 2015)
Lección: Puedes ver tu oro caer -30% en 2-3 años. Si vendes en pánico, pierdes. Si aguantas 10+ años, ganas.
Por eso la calculadora: prueba también escenarios malos (un 0 % o una bajada) para saber qué podrías soportar.
3. Timing del Mercado Imposible
Problema: Nadie sabe si $4,100 es caro o barato.
Datos históricos:
2011: Oro en $1,920 - "Está caro"
2015: Oro en $1,050 - "Perfecto para comprar"
2025: Oro en $4,100 - "¿Caro o barato?"
Solución: DCA (Dollar Cost Averaging)
Ejemplo DCA:
€500 cada mes sin importar precio:
Mes 1: Oro €3,800 → Compras 0.132 oz
Mes 2: Oro €4,000 → Compras 0.125 oz
Mes 3: Oro €3,600 → Compras 0.139 oz
...
Año 1: Precio promedio €3,800 (suavizado)
Moraleja: No hagas timing. Invierte sistemáticamente.
4. Costos Ocultos Acumulados
Oro físico (30 años):
Prima compra: -3% (una vez)
Custodia: -0.5% × 30 = -15%
Spread venta: -2% (una vez)
TOTAL: -20% rendimiento
ETF oro (30 años):
Prima compra: -0.2% (una vez)
TER: -0.25% × 30 = -7.5%
Spread venta: -0.1% (una vez)
TOTAL: -7.8% rendimiento
Conclusión: ETF es MUY superior para <€100k. Usa la calculadora para ver el impacto de los costes.
Descargar tu Informe PDF Personalizado
Con los botones que hay bajo el resultado puedes guardar, compartir o descargar tu cálculo.
¿Qué incluye el PDF?
- Los datos que has puesto (inicial, mensual, años, subida del oro y datos del modo Detallado)
- Los resultados: valor final, onzas y gramos, valor en euros de hoy y comparación con el efectivo
- La tabla año a año
Usos del PDF:
- Referencia personal: Guarda como recordatorio de tu plan
- Asesor financiero: Comparte con profesional para validación
- Pareja/familia: Explica tu estrategia inversión oro
- Revisión anual: Compara progreso real vs proyección
- Comparativa: Prueba diferentes escenarios y compara PDFs
Tu Plan de Acción HOY
Acción Inmediata (Hoy, 10 minutos):
- Usa la calculadora arriba con tus datos reales
- Descarga tu PDF personalizado
- Define tu % asignación oro (recomendado: 5-15%)
Esta Semana (3 acciones):
- Abre cuenta broker (Interactive Brokers, DEGIRO, Trade Republic)
- Elige tu ETF oro:
- Recomendado: iShares Gold Trust (IAU) - TER 0.25%
- Alternativa: Invesco Physical Gold (SGLD) - TER 0.12%
- Compra 25% de tu asignación objetivo (no todo de golpe)
Este Mes (Construir posición):
- Compra 50% más de tu asignación
- Configura DCA automático mensual en tu broker
- Documenta tu estrategia (guarda PDF, anota tu plan)
Este Año (Disciplina):
- Completa 100% asignación en 12 meses (DCA)
- Revisa trimestral (sin obsesión, solo checkeo)
- NO vendas si oro cae -15% (es normal, aguanta)
- Rebalancea si oro >20% o <5% de portfolio
Preguntas Frecuentes (FAQ)
¿Es buen momento para comprar oro en noviembre 2025?
Respuesta honesta: Nadie lo sabe con certeza.
Análisis:
A favor (Comprar ahora):
- Tendencia alcista intacta (máximos históricos)
- Bancos centrales comprando récord
- Tensión geopolítica alta
- Inflación aún presente (2-3%)
- Dólar debilitándose
En contra (Esperar):
- Oro ya en máximos ($4,100)
- Posible corrección técnica -10% a -15%
- Si se resuelven conflictos geopolíticos
Mi recomendación:
- Horizonte 10+ años: Compra AHORA con DCA (12 meses)
- Horizonte 5-10 años: Compra 50% ahora, 50% si cae
- Horizonte <5 años: Evita oro
Regla de oro: con 20+ años, el precio de entrada importa menos, pero no es irrelevante (quien compró en 1980 tardó 28 años en recuperarse). Nadie sabe dónde estará el oro en 2045.
¿Qué % de mi cartera debería ser oro?
Por edad y perfil:
| Edad | Agresivo | Moderado | Conservador |
|---|---|---|---|
| 20-35 | 5% oro | 10% oro | 15% oro |
| 35-50 | 5% oro | 10% oro | 15% oro |
| 50-65 | 10% oro | 15% oro | 20% oro |
| 65+ | 15% oro | 20% oro | 25% oro |
Regla universal:
- Mínimo: 5% (diversificación básica)
- Máximo: 30% (excesivo)
- Óptimo mayoría: 10-15%
Resto del portfolio:
Portfolio Moderado Ejemplo:
70% S&P 500 / Acciones globales
20% Bonos gobierno / corporativos
10% Oro ← Protección y diversificación
¿Oro físico o ETF?
Respuesta rápida: ETF para 95% de inversores.
Usa ETF si:
- Inviertes <€50,000
- Quieres liquidez diaria
- No quieres complicaciones custodia
- Minimizas costes (TER 0.12-0.40%)
- Confías en sistema financiero occidental
Usa ORO FÍSICO si:
- Inviertes >€100,000
- Quieres protección contra colapso sistémico
- Eres muy conservador/"prepper"
- Tienes custodia segura resuelta
- Horizonte 30+ años (herencia)
Solución híbrida (€50k-€100k):
70% ETF (liquidez, bajos costes)
30% Físico (protección extrema)
Mi recomendación:
- <€20k: 100% ETF
- €20k-€50k: 90% ETF, 10% físico
- €50k-€100k: 70% ETF, 30% físico
- €100k: 50% ETF, 50% físico
¿El oro protege contra la inflación?
Respuesta: SÍ en largo plazo (20+ años). No garantizado corto plazo (1-5 años).
Evidencia histórica largo plazo:
Período 1971-2025 (54 años):
Inflación USA acumulada: unas 8 veces (+700%)
Oro: +11,300%
Conclusión: Oro APLASTÓ inflación
Período 2000-2025 (25 años):
Inflación acumulada: alrededor de +85%
Oro: alrededor de +1,300%
Conclusión: Oro superó inflación
Pero corto plazo puede fallar:
2011-2015 (4 años):
Inflación: +8%
Oro: -40%
Conclusión: Oro perdió vs inflación
(Pero recuperó 2016-2025)
Años de inflación alta (>5%):
- 1970s: Oro +35% anual, Inflación 7% → Protegió
- 2022: Inflación 8.5%, Oro 0% → No protegió ese año
- 2023-2025: Oro más del doble, Inflación 3% → Recuperó y superó
Conclusión: el oro ha sido una buena cobertura contra la inflación en horizontes muy largos, pero no es perfecto año a año y ha tenido décadas enteras por debajo de la inflación (1980-2000).
¿Cuándo vender mi oro?
Respuesta: Casi NUNCA. Pero hay excepciones.
Vende oro solo si:
- Rebalanceo de cartera
Oro subió mucho: Pasó de 10% a 18% de portfolio
Acción: Vende hasta volver a 10-12%
Usa ganancia para comprar acciones/bonos baratos
- Emergencia financiera grave
Pérdida empleo prolongada
Emergencia médica urgente
Oportunidad única de inversión
- Oro en burbuja extrema
Oro sube >40% en 1 año
Ratio Oro/Dow Jones <5
Todo el mundo (tu barbero, tu madre) habla de oro
- Jubilación planificada
Vendes 4-5% anual del oro
Para complementar pensión
El resto sigue protegido
NO vendas oro por:
"Oro cayó -15%, corto pérdidas" → Error. Es volatilidad normal.
"Necesito dinero para vacaciones" → Error. Oro es patrimonio, no gasto.
"Bitcoin subió 50%, vendo oro para comprar" → Error. No persigas rendimientos.
"Expertos dicen que oro caerá" → Error. Nadie predice futuro.
Regla de oro: Compra oro para 20+ años. Solo vende por rebalanceo o emergencia real.
¿Y si el oro cae a $2,000?
Probabilidad: <10% en próximos 5 años. Posible pero improbable.
Escenarios bajistas (oro a $2,500-3,000):
- Fed sube tasas al 7-8% (muy agresivo)
- Inflación desaparece (0-1%)
- Paz global completa (improbable)
- Dólar se fortalece 30%+
Escenarios de caída a $2,000:
- Requeriría crisis deflacionaria severa
- Probabilidad: <5%
¿Qué hacer si oro cae -30% a -40%?
- NO vendas en pánico (error más común)
- Mantén DCA (o aumenta si puedes)
- Recuerda 2011-2015: Oro cayó -45%, luego +290% hasta 2025
- Revisa tu horizonte: ¿Sigues invirtiendo para 20+ años? Entonces aguanta.
Dato histórico reconfortante:
No todos los periodos de 20 años han sido positivos: quien compró en el máximo de 1980 perdía un 67 % veinte años después. Pero con más paciencia acabó ganando:
Ejemplo:
Compraste en máximo 1980: $850/oz
20 años después (2000): $280/oz (-67%)
Pero...
10 años más (2010): $1,200/oz (+41% vs entrada)
15 años más (2015): $1,050/oz (+23% vs entrada)
25 años más (2025): $4,100/oz (+382% vs entrada)
Conclusión: Paciencia + Horizonte largo = Éxito con oro.
Recursos y Herramientas Adicionales
Dónde Comprar Oro (Recomendaciones TopInversion)
ETFs de Oro (Mejor para mayoría):
- iShares Gold Trust (IAU)
- TER: 0.25%
- Liquidez: Excelente
- Custodia: Londres (HSBC)
- Nuestra primera recomendación
- Invesco Physical Gold (SGLD)
- TER: 0.12% (el más barato)
- Liquidez: Buena
- Custodia: Londres
- Ideal para grandes cantidades
- WisdomTree Physical Gold (PHAU)
- TER: 0.15%
- Custodia: Suiza (más seguro)
- Para inversores muy conservadores
Brokers para comprar ETFs:
- Interactive Brokers - Profesional, bajas comisiones
- DEGIRO - Popular Europa, comisiones bajas
- Trade Republic - Simple, para principiantes
- MyInvestor - Español, sin comisiones ETFs
Oro Físico (Solo para >€50k):
- BullionVault - Oro físico online, custodia profesional
- GoldMoney - Similar a BullionVault
- Degussa - Dealer físico España (Madrid, Barcelona)
Calculadoras Relacionadas TopInversion:
- Calculadora S&P 500 - Para tu 70% en acciones
- Calculadora Interés Compuesto - Genérica
- Calculadora de pensión y jubilación - Cuánto necesitas para retirarte
- Calculadora de inversiones - Con costes, inflación e impuestos
Libros Recomendados sobre Oro:
Nivel Principiante:
- "The New Case for Gold" - Jim Rickards
- Por qué oro sigue siendo relevante hoy
- Fácil lectura, 200 páginas
Nivel Intermedio: 2. "Guide to Investing in Gold & Silver" - Mike Maloney
- Historia del dinero y metales preciosos
- Oro vs plata
Nivel Avanzado: 3. "The Golden Constant" - Claude B. Erb
- Análisis cuantitativo profundo
- Para inversores analíticos
Podcasts y Canales YouTube:
- "The Investor's Podcast" - Episodios sobre oro
- Mike Maloney (GoldSilver) - YouTube educativo oro/plata
- Peter Schiff - Muy pro-oro (sesgo alcista)
El Oro en Tu Estrategia 2025
El Oro NO es...
Una forma de hacerte rico rápido
Un reemplazo de acciones (rinden más)
Una inversión para especular
La solución a todos los problemas
El Oro SÍ es...
Una protección histórica contra colapsos monetarios
Un seguro de cartera (a menudo sube cuando las bolsas caen)
Preservación de patrimonio (mantiene poder adquisitivo)
Diversificación real (no correlacionado con acciones)
Tangible y tuyo (físico, nadie puede "quebrarlo")
Deberías tener oro si:
Inviertes para 10+ años
Te preocupa inflación/inestabilidad monetaria
Quieres diversificación real
Valoras activos tangibles
Puedes tolerar volatilidad -20% a -30%
Puedes evitar oro si:
Solo inviertes para <5 años
Solo buscas máximo rendimiento
Confías 100% en monedas fiat
No toleras ver tu inversión caer -30%
Tu Siguiente Paso (Acción Inmediata)
AHORA MISMO (5 minutos):
- Sube a la calculadora arriba si aún no la usaste
- Introduce tus datos reales
- Guarda o descarga tu resultado
- Comparte con tu pareja/familia
ESTA SEMANA:
- Abre cuenta en broker (Interactive Brokers o DEGIRO)
- Compra primer ETF oro: IAU (iShares Gold Trust)
- Empieza con 25% de tu asignación objetivo
ESTE MES:
- Completa 75% de tu asignación oro
- Configura DCA automático mensual
- Documenta tu estrategia (guarda este PDF)
ESTE AÑO:
- Alcanza 100% de asignación oro (10-15% portfolio)
- Mantén disciplina (no vendas si cae)
- Rebalancea solo si oro >20% o <5%
- Olvídate y revisa en 2035
¿Necesitas Ayuda?
¿La calculadora no funciona? → Contacta soporte TopInversion.com
¿Dudas sobre tu estrategia oro? → Consulta con asesor financiero certificado
¿Quieres más herramientas? → Explora TopInversion.com
Aviso Legal
Esta calculadora proporciona proyecciones educativas con una subida anual constante que eliges tú (no es una previsión). Los resultados son estimaciones y NO garantizan rendimientos futuros.
Las inversiones en oro conllevan riesgos:
- Volatilidad de precios (-30% a -40% posible)
- Costos de almacenamiento y transacción
- No genera flujos de caja (0 dividendos)
- Posible pérdida de capital
El oro puede experimentar períodos prolongados (incluso de 20 años o más) de retornos negativos.
Esta herramienta es educativa e informativa. NO constituye asesoramiento financiero, fiscal o legal personalizado.
El precio de la onza que usa la calculadora (unos 3.500 € el 3 de noviembre de 2026) es orientativo: cámbialo por el del día.
Antes de invertir en oro: Consulta con asesor financiero profesional que evalúe tu situación, objetivos y tolerancia al riesgo.
El rendimiento pasado NO predice resultados futuros.
¿Listo para proteger tu patrimonio con el activo refugio más antiguo de la humanidad?
Aviso legal
Esta calculadora es orientativa y educativa: no es asesoramiento financiero, fiscal ni legal. Usa una rentabilidad constante que eliges tú; la realidad tiene años buenos y malos y podrías recuperar menos de lo que inviertes. Rentabilidades pasadas no garantizan rentabilidades futuras. Los impuestos son una aproximación con la escala del ahorro de España de 2026 aplicada a toda la ganancia en el año de la venta; tu caso puede ser distinto.
Preguntas frecuentes
¿Cuántas onzas de oro tendría invirtiendo cada mes?
Depende del precio de cada mes. La calculadora divide cada compra (menos el sobreprecio) entre el precio del oro ese mes. Con 10.000 € y 500 € al mes durante 20 años, empezando con la onza a 3.500 € y subiendo un 8 % al año, tendrías unas 19 onzas (unos 594 g).
¿Qué rentabilidad ha dado el oro?
En dólares, de unos 36 $ la onza en 1971 a unos 4.100 $ en noviembre de 2025: alrededor de un 9 % anual de media. Pero con periodos muy malos: quien compró en el máximo de 1980 tardó 28 años en recuperar su dinero.
¿Cómo tributa la venta de oro en España?
La ganancia es una ganancia patrimonial que va a la base del ahorro: en 2026, 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima. Elige «España» en «Impuestos al vender».
¿Qué costes tiene invertir en oro?
El sobreprecio al comprar (lingotes grandes 1-3 %, monedas más), la custodia anual si no lo guardas en casa (un ETC de oro, 0,1-0,4 %) y el descuento al vender. Los tres se pueden poner en el modo Detallado.
¿Conviene invertir en oro?
Como una parte pequeña de la cartera, puede ayudar: suele moverse distinto a la bolsa y aguanta mejor algunas crisis. Pero no paga intereses ni dividendos, todo depende del precio y ha tenido rachas muy largas en negativo. Con la calculadora puedes probar un precio que sube poco o que baja y ver qué te queda.
¿Cómo se puede invertir en oro?
De tres formas: oro físico (lingotes y monedas, con sobreprecio al comprar y custodia si no lo guardas en casa), un ETC de oro que compras en bolsa como una acción, o fondos de empresas mineras, que no siguen el precio del oro uno a uno. La calculadora sirve para las dos primeras: pon el sobreprecio y la custodia en el modo Detallado.
¿No encuentras la respuesta? Escríbenos.
Fuentes y referencias
- LBMA — LBMA Gold Price (precio de referencia del oro)
- World Gold Council — Gold prices and data
- Agencia Tributaria — Manual práctico de Renta 2025: gravamen de la base liquidable del ahorro
- BOE — Ley 35/2006 del IRPF, texto consolidado (art. 66 y 76: escala del ahorro)
- Banco Central Europeo — Estrategia de política monetaria (objetivo de inflación del 2 %)