Comparativa En España noviembre de 2026
Las 12 mejores cuentas remuneradas
Doce cuentas remuneradas y depósitos abiertos a residentes en España, comparados con los tipos de noviembre de 2026: lo que ganas en un año con 10.000 € y con 50.000 €, la letra pequeña y el fondo de garantía de cada una.
- 12 productos comparados
- Los mismos 5 criterios para todos
Si solo quieres una
La mejor de la lista para cada uso, según los datos de esta revisión. No es un consejo para tu caso: compara antes de decidir.
-
Para cobrar intereses sin complicarte
3,04 % TAE sobre los primeros 50.000 € sin nómina ni fecha de fin, en la misma cuenta de la tarjeta y Bizum (clientes nuevos).
Ir a Trade Republic Enlace patrocinado -
Para fijar un tipo alto durante un año
3,25 % TAE durante 12 meses y sin tope de saldo en un banco español, si te das de alta con el código OPEN325 hasta el 16-11-2026.
-
Para un banco español sin letra pequeña
2,02 % TAE desde el primer euro, sin tope, sin requisitos y sin promoción que caduque, con el fondo de garantía español.
-
Para no tocar el dinero en un año
Depósito a un año de Banca Profilo al 3,31 % TAE: unos 331 € brutos con 10.000 €, a cambio de no sacar el dinero.
Comparativa rápida
Ver la tabla completaTu ranking: ordenado con tus pesos, no con los de Top Inversión.
-
Nuestra elección
Quien quiere el interés más alto sin fecha de caducidad y su dinero en la cuenta que usa cada día
Ir a Trade Republic Enlace patrocinado -
Quien abre cuenta antes del 16 de noviembre y quiere un tipo fijo alto durante un año en un banco español
-
Quien quiere un tipo estable, sin letra pequeña, en un banco español
-
Quien puede dejar el dinero quieto un año y quiere más del 3 % sin ser cliente nuevo
-
Quien quiere una hucha sin requisitos en un banco europeo y una app muy valorada
-
Quien entra como cliente nuevo y quiere un tipo alto a corto plazo en un banco español
-
Quien quiere separar el ahorro en subcuentas y cobrar algo desde el primer euro
Ir a bunq Enlace patrocinado -
Quien ya usa Revolut para viajar y quiere que el saldo parado cobre algo
Ir a Revolut Enlace patrocinado -
Quien ya tiene N26 para el día a día y quiere apartar algo sin cambiar de banco
Ir a N26 Enlace patrocinado -
Quien quiere la cuenta del día a día y sus fondos indexados en el mismo banco español
-
Quien ya invierte en fondos con EBN o quiere un banco español pequeño sin comisiones
-
Quien abre cuenta antes del 18 de noviembre y quiere un tipo fijo alto hasta marzo de 2027
¿Cuánto ganarías en un año?
Escribe cuánto dejarías y te decimos los intereses brutos de un año en cada cuenta, con sus tramos y lo que duran sus promociones.
Intereses brutos en 12 meses
-
 Raisin
331 €
Depósito de Banca Profilo: el dinero queda bloqueado un año
-
 Openbank
320 €
Solo clientes nuevos con el código OPEN325 hasta el 16-11-2026
-
 Trade Republic
300 €
Clientes nuevos: 3 % TIN hasta 50.000 € y unos 2,5 % TIN (2,53 % TAE) el resto
-
 B100 Save
272 €
Supone que el tipo no baja después del 31-12-2026, cuando acaba la garantía
-
 Renault Bank
255 €
Alta en noviembre; desde abril supone el 2,25 % de su ejemplo, que no está garantizado
-
 Klarna (Cuenta Flex)
220 €
Tipo de su tabla sin suscripción; su ejemplo usa el 1,90 % TIN
-
 Pibank
200 €
-
 bunq
161 €
-
 MyInvestor
139 €
Cuentas abiertas desde el 01-09-2026, sin invertir cada mes
-
 EBN Banco
100 €
Sin invertir con ellos; no paga si la media del trimestre baja de 3.000 €
-
 N26
50 €
Planes Estándar, Smart y Go
-
 Revolut
Sin dato oficial
Cuenta con el TIN de cada entidad (en el depósito de Raisin, su TAE), sin reinvertir y antes de impuestos (19-30 %). Las promociones cuentan solo los meses que duran y luego el tipo que publica la entidad. Revolut no sale: no hemos podido confirmar su tipo en su web.
Fuente: TIN, tramos y condiciones de la web oficial de cada entidad, comprobados el 05-11-2026
Análisis de cada uno
Tu ranking: ordenado con tus pesos, no con los de Top Inversión.
-
1 Nuestra elección
Trade Republic
9,0/10
Ideal para: Quien quiere el interés más alto sin fecha de caducidad y su dinero en la cuenta que usa cada día
Paga el 3,04 % TAE sobre los primeros 50.000 € a los clientes nuevos, sin nómina ni plazo. El dinero que cobra intereses es el de la tarjeta y Bizum.
- Interés hoy
- 3,04 % TAE hasta 50.000 € (clientes nuevos); 2,53 % el resto
- 1 año con 10.000 €
- 300 €
- 1 año con 50.000 €
- 1.500 €
- Requisitos
- Ser cliente nuevo y activar los intereses en la app
- Garantía
- Alemania, 100.000 €
- Qué es
- Cuenta corriente con tarjeta
- Nota en tiendas
- Google Play: 4,4325 mil valoracionesApp Store: 4,864 mil valoraciones
A favor
- El interés más alto sin promoción que caduque
- El dinero sigue en la cuenta de la tarjeta y de Bizum
- Retiene los impuestos en España
En contra
- El 3,04 % solo para clientes nuevos y hasta 50.000 €
- Fondo de garantía alemán, no el español
- Atención solo por chat; hay quejas de bloqueos
Ver la web de Trade Republic
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
10,0/10 10,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
8,0/10 8,0 -
Liquidez 15 %
10,0/10 10,0 -
Opinión de los usuarios 15 %
7,3/10 7,3
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
10,0/10 10,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
8,0/10 8,0 -
Liquidez 15 %
10,0/10 10,0 -
Opinión de los usuarios 15 %
7,3/10 7,3
Nuestro análisis de Trade Republic
Trade Republic Bank es un banco alemán que opera en España como sucursal, con IBAN español y Bizum. A los clientes que se dieron de alta desde el 12 de mayo de 2026 les paga el 3,04 % TAE (3 % TIN) sobre los primeros 50.000 €; el saldo de más y los clientes anteriores cobran el 2,53 % TAE, según Rankia (22-10-2026), porque su web solo muestra el 3,04 %. No tiene fecha de fin, pero es un tipo variable que sigue al del Banco Central Europeo. Con 10.000 € ganarías unos 300 € brutos en un año, y 1.500 € con 50.000 €. Hay que activar los intereses en la app; se abonan cada mes y retiene el IRPF en España. Te protege el fondo alemán, hasta 100.000 €.
- Entidad
- Trade Republic Bank GmbH, Sucursal en España (Madrid)
- Supervisión
- BaFin y Bundesbank (Alemania); la sucursal, Banco de España. Código 1586 según fuentes secundarias
- Garantía
- Fondo alemán, hasta 100.000 €; el efectivo está en cuentas a tu favor en bancos socios, cada uno con el fondo de su país
- Impuestos
- Retiene en España el 19 % de los intereses
Ir a Trade Republic Enlace patrocinadoDatos comprobados el 5 de noviembre de 2026
Enlace de afiliado: si te das de alta, podemos recibir una comisión sin coste para ti.
-
2
Openbank
8,4/10
Ideal para: Quien abre cuenta antes del 16 de noviembre y quiere un tipo fijo alto durante un año en un banco español
El 3,25 % TAE durante 12 meses y sin límite de saldo para clientes nuevos que se den de alta con el código OPEN325 antes del 16-11-2026 y traigan su Bizum.
- Interés hoy
- 3,25 % TAE 12 meses sin límite (nuevos, hasta el 16-11-2026)
- 1 año con 10.000 €
- 320 €
- 1 año con 50.000 €
- 1.600 €
- Requisitos
- Cliente nuevo, código OPEN325 y traer tu Bizum
- Garantía
- FGD español, 100.000 €
- Qué es
- Cuenta de ahorro junto a la cuenta corriente
- Nota en tiendas
- Google Play: 4,029,7 mil valoracionesApp Store: 4,315 mil valoraciones
A favor
- 3,25 % TAE garantizado un año y sin tope de saldo
- Banco español con fondo de garantía español
- No pide nómina
En contra
- Solo para clientes nuevos y hasta el 16-11-2026
- No dice qué pagará a partir del mes 13
- App con nota floja en Android
Ver la web de Openbank
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
10,0/10 10,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
7,0/10 7,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
5,5/10 5,5
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
10,0/10 10,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
7,0/10 7,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
5,5/10 5,5
Nuestro análisis de Openbank
Openbank es el banco online del grupo Santander, con el Fondo de Garantía de Depósitos español. Su Cuenta Remunerada paga el 3,25 % TAE (3,20 % TIN) durante el primer año, sin importe máximo y sin pedir la nómina. Las condiciones: ser cliente nuevo, darte de alta con el código OPEN325 hasta el 16-11-2026 y traer tu Bizum. Con 10.000 € cobras 320 € brutos en el año, como dice su propio ejemplo, y 1.600 € con 50.000 €. Liquida cada mes. Pasados los 12 meses, la cuenta pasa a ser una Cuenta de Ahorro con el tipo que tenga entonces, que su web no publica. El dinero tiene que estar en la Cuenta Remunerada, no en la corriente, pero lo pasas de una a otra al momento.
- Entidad
- Openbank, S.A. (grupo Santander)
- Registro
- Registro de Bancos del Banco de España (su web no da el número)
- Garantía
- Fondo de Garantía de Depósitos español, 100.000 €
- Después de 12 meses
- Cuenta de Ahorro al tipo vigente entonces, sin publicar
Datos comprobados el 5 de noviembre de 2026
-
3
Pibank
8,1/10
Ideal para: Quien quiere un tipo estable, sin letra pequeña, en un banco español
El 2,02 % TAE sin límite de saldo, sin promoción que caduque y sin pedir nada a cambio. Es la marca digital de Banco Pichincha España.
- Interés hoy
- 2,02 % TAE sin límite ni condiciones
- 1 año con 10.000 €
- 200 €
- 1 año con 50.000 €
- 1.000 €
- Requisitos
- Ninguno
- Garantía
- FGD español, 100.000 €
- Qué es
- Cuenta de ahorro
- Nota en tiendas
- Google Play: 4,9347 valoracionesApp Store: 4,1122 valoraciones
A favor
- Sin requisitos, sin tope y sin fecha de caducidad
- Banco español con fondo de garantía español
- Intereses cada mes desde el primer euro
En contra
- Paga un punto menos que las mejores promociones
- Bizum sin confirmar en su web
- Pocas valoraciones en las tiendas
Ver la web de Pibank
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
6,0/10 6,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
10,0/10 10,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
7,3/10 7,3
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
6,0/10 6,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
10,0/10 10,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
7,3/10 7,3
Nuestro análisis de Pibank
Pibank es la marca online de Banco Pichincha España (NRBE 0235), adherido al Fondo de Garantía de Depósitos español. Su Cuenta Remunerada paga el 2,02 % TAE (2,00 % TIN) desde el primer euro y sin importe máximo, sin ser cliente nuevo ni cumplir requisitos. Calcula los intereses cada día y los abona el día 1 de cada mes. Con 10.000 € ganarías 200 € brutos en un año y 1.000 € con 50.000 €, si el tipo no cambia. Si domicilias una nómina de 1.000 € o más, su Cuenta Nómina paga el 2,52 % TAE por lo que pase de 5.000 €. El 05-11-2026 su web seguía enseñando un depósito a 12 meses al 3,03 % TAE con la nota «oferta válida hasta el 31/10/2026»: pregunta si sigue antes de contar con él. Su web no habla de Bizum.
- Entidad
- Banco Pichincha España, S.A. (NIF A85882330)
- Registro
- NRBE 0235 (pie de su web)
- Garantía
- Fondo de Garantía de Depósitos español, 100.000 €
Datos comprobados el 5 de noviembre de 2026
-
4
Raisin
Cambió Su mejor depósito a un año es ahora el de Banca Profilo, al 3,31 % TAE (05-11-2026)
7,8/10
Ideal para: Quien puede dejar el dinero quieto un año y quiere más del 3 % sin ser cliente nuevo
Plataforma alemana para contratar depósitos y cuentas de ahorro de bancos europeos desde una sola web. Su mejor depósito a un año paga el 3,31 % TAE.
- Interés hoy
- Hasta 3,31 % TAE (depósito a 1 año, Banca Profilo)
- 1 año con 10.000 €
- 331 € (depósito)
- 1 año con 50.000 €
- 1.655 € (depósito)
- Requisitos
- Ninguno; el depósito es a plazo fijo
- Garantía
- Fondo del país de cada banco, 100.000 €
- Qué es
- Depósitos y cuentas de ahorro
- Nota en tiendas
- Google Play: 4,411,5 mil valoracionesApp Store: 4,62,6 mil valoraciones
A favor
- Depósitos por encima del 3 % TAE sin ser cliente nuevo
- Bancos de varios países con un solo registro
- Sin comisiones, según su web
En contra
- En los depósitos el dinero queda bloqueado hasta el vencimiento
- Algunos bancos retienen impuestos en su país
- Más papeleo con Hacienda si pasas de 50.000 € fuera
Ver la web de Raisin
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
10,0/10 10,0 -
Seguridad del dinero 20 %
8,0/10 8,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
2,0/10 2,0 -
Opinión de los usuarios 15 %
7,2/10 7,2
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
10,0/10 10,0 -
Seguridad del dinero 20 %
8,0/10 8,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
2,0/10 2,0 -
Opinión de los usuarios 15 %
7,2/10 7,2
Nuestro análisis de Raisin
Raisin SE (Berlín) no es un banco: abres una cuenta en su plataforma y desde ella contratas productos de bancos de varios países. El 05-11-2026 anunciaba un depósito a un año de Banca Profilo (Italia) al 3,31 % TAE, otro de Miraltabank (España) al 3,10 %, una cuenta de ahorro de BankB (Bélgica) al 2,73 %, una cuenta con preaviso de Banca Progetto (Italia) al 2,59 % y una cuenta de bienvenida al 3,30 % TAE durante solo tres meses. El depósito de Banca Sistema al 3,30 % que había el 3 de noviembre ya no sale. Con el de Banca Profilo, 10.000 € darían unos 331 € brutos en un año y 50.000 €, unos 1.655 €, pero el dinero queda inmovilizado hasta el vencimiento. Cada banco te protege con el fondo de su país, hasta 100.000 €. Ojo: algunos retienen impuestos en su país y los saldos en bancos de fuera cuentan para el Modelo 720.
- Entidad
- Raisin SE (Berlín), plataforma que conecta con bancos europeos
- Garantía
- La de cada banco: hasta 100.000 € por persona y banco, del país del banco
- Coste
- Sin comisiones para el cliente, según su web
- Impuestos
- Algunos bancos retienen en su país; los de fuera cuentan para el Modelo 720
Datos comprobados el 5 de noviembre de 2026
-
5
Klarna (Cuenta Flex)
7,3/10
Ideal para: Quien quiere una hucha sin requisitos en un banco europeo y una app muy valorada
La Cuenta Flex de este banco sueco paga el 2,20 % TAE sin suscripción, con intereses cada mes y sin comisiones. Solo sirve para ahorrar.
- Interés hoy
- 2,20 % TAE sin suscripción (el ejemplo de su web usa 1,92 %)
- 1 año con 10.000 €
- 220 €
- 1 año con 50.000 €
- 1.100 €
- Requisitos
- Residencia fiscal en España y DNI o NIE
- Garantía
- Suecia, 1.150.000 SEK (unos 100.000 €)
- Qué es
- Cuenta de ahorro sin tarjeta
- Nota en tiendas
- Google Play: 4,82,1 mill. valoracionesApp Store: 4,979 mil valoraciones
A favor
- Sin requisitos ni comisiones
- Intereses cada mes
- Una de las apps mejor valoradas
En contra
- Su web da dos tipos distintos para la misma cuenta
- No retiene en España: te toca declararlo
- Cobertura fijada en coronas suecas
Ver la web de Klarna (Cuenta Flex)
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
6,0/10 6,0 -
Seguridad del dinero 20 %
8,0/10 8,0 -
Condiciones y letra pequeña 20 %
8,0/10 8,0 -
Liquidez 15 %
6,0/10 6,0 -
Opinión de los usuarios 15 %
9,0/10 9,0
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
6,0/10 6,0 -
Seguridad del dinero 20 %
8,0/10 8,0 -
Condiciones y letra pequeña 20 %
8,0/10 8,0 -
Liquidez 15 %
6,0/10 6,0 -
Opinión de los usuarios 15 %
9,0/10 9,0
Nuestro análisis de Klarna (Cuenta Flex)
Klarna Bank es un banco sueco que abre su cuenta de ahorro a residentes fiscales en España mayores de 18 años con DNI o NIE. Según la tabla de su web, la Cuenta Flex paga el 2,20 % TAE sin suscripción y hasta el 2,70 % con su plan Max; el ejemplo de la misma página usa un 1,92 % TAE, así que confirma el tipo antes de abrirla. Con 10.000 € ganarías unos 220 € brutos al año y 1.100 € con 50.000 €. Tiene también depósitos de 3 a 48 meses, del 1,84 % al 3,24 % TAE; a un año, el 2,95 %. Te cubre el fondo sueco hasta 1.150.000 coronas, unos 100.000 €. La cuenta va ligada a otra tuya, adonde mandas el dinero para usarlo. No retiene impuestos en España: los declaras tú.
- Entidad
- Klarna Bank AB (vendedor de la app en la App Store)
- Garantía
- Sistema sueco de garantía de depósitos, 1.150.000 SEK por cliente
- Requisitos
- Residencia fiscal en España, 18 años, DNI o NIE
- Impuestos
- No retiene en España
Datos comprobados el 5 de noviembre de 2026
-
6
B100 Save
7,1/10
Ideal para: Quien entra como cliente nuevo y quiere un tipo alto a corto plazo en un banco español
La Cuenta Save de B100, marca de ABANCA, paga el 2,75 % TAE hasta 100.000 € a clientes nuevos, pero ese tipo solo está garantizado hasta el 31-12-2026.
- Interés hoy
- 2,75 % TAE hasta 100.000 € (nuevos; garantizado hasta el 31-12-2026)
- 1 año con 10.000 €
- 272 € si no baja el tipo
- 1 año con 50.000 €
- 1.359 € si no baja el tipo
- Requisitos
- Cliente nuevo (sin cuenta B100 en 12 meses)
- Garantía
- FGD español, 100.000 €
- Qué es
- Cuenta de ahorro junto a la Cuenta B100
- Nota en tiendas
- Google Play: 3,82,4 mil valoracionesApp Store: 3,91,2 mil valoraciones
A favor
- Banco español con fondo de garantía español
- Tope alto: 100.000 €
- Intereses cada mes
En contra
- Tipo garantizado solo hasta el 31-12-2026
- Solo para clientes nuevos
- App con nota baja en las dos tiendas
Ver la web de B100 Save
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
8,0/10 8,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
5,0/10 5,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
3,2/10 3,2
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
8,0/10 8,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
5,0/10 5,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
3,2/10 3,2
Nuestro análisis de B100 Save
B100 es una marca digital de ABANCA, banco español con el Fondo de Garantía de Depósitos. La Cuenta Save paga el 2,75 % TAE (2,717 % TIN) a quien no haya tenido cuenta B100 en los últimos 12 meses, con un máximo de 100.000 €. El tipo solo está garantizado hasta el 31-12-2026 y su web no dice qué pagará después. Si no cambiara, 10.000 € darían 272 € brutos en un año y 50.000 €, 1.359 €; pero lo garantizado hoy son menos de dos meses. Para meter o sacar dinero pasas por la Cuenta B100, al momento. La Cuenta Health llega al 3,15 % TAE sobre 50.000 € si haces ocho compras al mes con su tarjeta y cumples retos de pasos. Lo que tengas en ABANCA suma con B100 para el límite de 100.000 €.
- Entidad
- ABANCA Corporación Bancaria, S.A. (B100 es una marca de ABANCA)
- Registro
- Banco español; su web no da el número de registro
- Garantía
- Fondo de Garantía de Depósitos español, 100.000 € sumando ABANCA y B100
Datos comprobados el 5 de noviembre de 2026
-
7
bunq
7,1/10
Ideal para: Quien quiere separar el ahorro en subcuentas y cobrar algo desde el primer euro
Banco neerlandés con IBAN español. Según su lista de precios, los ahorros en euros pagan el 1,61 % hasta 10.000 € y el 1,51 % del resto, hasta 100.000 €.
- Interés hoy
- 1,61 % hasta 10.000 € y 1,51 % el resto
- 1 año con 10.000 €
- 161 €
- 1 año con 50.000 €
- 765 €
- Requisitos
- Ninguno
- Garantía
- Países Bajos, 100.000 €
- Qué es
- Subcuenta de ahorro
- Nota en tiendas
- Google Play: 4,741,3 mil valoracionesApp Store: 4,76,0 mil valoraciones
A favor
- Intereses semanales desde el primer euro
- Subcuentas, cada una con su IBAN
- IBAN español y Bizum
En contra
- Paga la mitad que las mejores
- La web y la lista de precios no cuadran
- Tarjeta física solo en planes de pago
Ver la web de bunq
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
4,0/10 4,0 -
Seguridad del dinero 20 %
8,0/10 8,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
8,5/10 8,5
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
4,0/10 4,0 -
Seguridad del dinero 20 %
8,0/10 8,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
8,5/10 8,5
Nuestro análisis de bunq
bunq es un banco con licencia de los Países Bajos que da IBAN español y Bizum a los residentes en España; tu dinero lo cubre el fondo neerlandés hasta 100.000 €. Su lista de precios del 15-10-2026 da el 1,61 % anual hasta 10.000 € y el 1,51 % del resto, hasta 100.000 €, con intereses cada semana. Su web anuncia tipos de hasta el 3,11-3,16 % sin explicar las condiciones, así que nos quedamos con la lista de precios. Con 10.000 € ganarías unos 161 € brutos al año y unos 765 € con 50.000 €. El plan gratis solo tiene tarjeta virtual; la física empieza en el plan Core, de 3,99 € al mes.
- Entidad
- bunq B.V. (Ámsterdam)
- Supervisión
- De Nederlandsche Bank (Países Bajos); nº en el Banco de España no confirmado
- Garantía
- Fondo de garantía de los Países Bajos, 100.000 € por usuario
Ir a bunq Enlace patrocinadoDatos comprobados el 5 de noviembre de 2026
Enlace de afiliado: si te das de alta, podemos recibir una comisión sin coste para ti.
-
8
Revolut
7,0/10
Ideal para: Quien ya usa Revolut para viajar y quiere que el saldo parado cobre algo
Su cuenta remunerada paga alrededor del 1,15 % en el plan gratis y más en los de pago. No hemos podido confirmarlo en su web.
- Interés hoy
- Alrededor del 1,15 % en el plan gratis (no confirmado en su web)
- 1 año con 10.000 €
- 115 €
- 1 año con 50.000 €
- 575 €
- Requisitos
- Ninguno; más interés en los planes de pago
- Garantía
- Lituania, 100.000 €
- Qué es
- Cuenta remunerada en la misma app
- Nota en tiendas
- Google Play: 4,74,2 mill. valoracionesApp Store: 4,8207 mil valoraciones
A favor
- IBAN español, Bizum y una app muy completa
- Pasas el dinero del ahorro a la cuenta al momento
- La app mejor valorada de las grandes
En contra
- Paga poco en el plan gratis
- Tipos no confirmados en su web
- Fondo de garantía lituano, no el español
Ver la web de Revolut
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
3,0/10 3,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
8,5/10 8,5
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
3,0/10 3,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
8,5/10 8,5
Nuestro análisis de Revolut
Revolut opera en España como sucursal de Revolut Bank UAB, un banco lituano; tu dinero lo cubre el fondo de Lituania hasta 100.000 €. Su cuenta remunerada pagaba el 1,15 % en los planes Estándar y Plus, el 1,4 % en Premium, el 2,02 % en Metal y el 2,27 % en Ultra, hasta 100.000 €, según Bankinggeek (06-09-2026). Su web nos bloqueó el acceso, así que no lo hemos podido confirmar. Con el plan gratis, 10.000 € darían unos 115 € al año. Pagar un plan para cobrar más rara vez compensa: Metal cuesta 15,99 € al mes, unos 192 € al año, y da 0,87 puntos más; harían falta más de 22.000 € ahorrados solo para recuperar la cuota.
- Entidad
- Revolut Bank UAB, Sucursal en España
- Supervisión
- Banco de Lituania y BCE; la sucursal, Banco de España. Código 1583 según fuentes secundarias
- Garantía
- Fondo de garantía de Lituania, 100.000 €
Ir a Revolut Enlace patrocinadoDatos comprobados el 3 de noviembre de 2026
Enlace de afiliado: si te das de alta, podemos recibir una comisión sin coste para ti.
-
9
N26
6,4/10
Ideal para: Quien ya tiene N26 para el día a día y quiere apartar algo sin cambiar de banco
La cuenta de ahorro de N26 paga el 0,50 % TAE en los planes Estándar, Smart y Go, sin límite. Solo sube en el plan Metal.
- Interés hoy
- 0,50 % TAE (Metal: 1,5 % TIN)
- 1 año con 10.000 €
- 50 €
- 1 año con 50.000 €
- 250 €
- Requisitos
- Ninguno
- Garantía
- Alemania, 100.000 €
- Qué es
- Cuenta de ahorro en la misma app
- Nota en tiendas
- Google Play: 4,1164 mil valoracionesApp Store: 4,866 mil valoraciones
A favor
- Sin límite ni requisitos
- Retiene los impuestos cada mes
- Ahorro y cuenta en la misma app
En contra
- De los tipos más bajos de la lista
- Para cobrar más hay que pagar 16,90 € al mes
- Bajo vigilancia reforzada de la BaFin
Ver la web de N26
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
2,0/10 2,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
6,5/10 6,5
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
2,0/10 2,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
8,0/10 8,0 -
Opinión de los usuarios 15 %
6,5/10 6,5
Nuestro análisis de N26
N26 es un banco alemán con sucursal en España (nº 1563 según su aviso legal) y te cubre el fondo alemán hasta 100.000 €. Su cuenta de ahorro paga el 0,50 % TAE en los planes Estándar, Smart y Go, sin límite de saldo; con Metal, de 16,90 € al mes, da el 1,5 % TIN, que la nota de su web traduce en un 1,30 % TAE. Los intereses se calculan cada día, se abonan el día 1 de cada mes y N26 retiene los impuestos. Con 10.000 € ganarías 50 € brutos al año y 250 € con 50.000 €. Es una buena cuenta para el día a día, pero no para el ahorro: la incluimos para que veas la diferencia con las primeras.
- Entidad
- N26 Bank SE, Sucursal en España (NIF W2765098E)
- Supervisión
- BaFin (Alemania); la sucursal, Banco de España con el nº 1563 (según el aviso legal de N26)
- Garantía
- Fondo de garantía de Alemania, 100.000 €
- Aviso
- Medidas extra de la BaFin desde diciembre de 2025
Ir a N26 Enlace patrocinadoDatos comprobados el 5 de noviembre de 2026
Enlace de afiliado: si te das de alta, podemos recibir una comisión sin coste para ti.
-
10
MyInvestor
6,3/10
Ideal para: Quien quiere la cuenta del día a día y sus fondos indexados en el mismo banco español
Paga el 2,50 % TAE durante seis meses, hasta 70.000 €, a las cuentas abiertas desde el 1 de septiembre de 2026; después, el 0,30 %.
- Interés hoy
- 2,50 % TAE 6 meses hasta 70.000 € (cuentas nuevas); luego 0,30 %
- 1 año con 10.000 €
- 139 €
- 1 año con 50.000 €
- 693 €
- Requisitos
- Cuenta nueva; más interés si inviertes cada mes
- Garantía
- FGD español, 100.000 €
- Qué es
- Cuenta corriente remunerada
- Nota en tiendas
- Google Play: 4,66,7 mil valoracionesApp Store: 3,64,6 mil valoraciones
A favor
- Banco español con fondo de garantía español
- La cuenta remunerada es la del día a día, con Bizum
- Fondos indexados en la misma app
En contra
- La promoción dura seis meses y luego paga el 0,30 %
- Condiciones contradictorias en su web
Ver la web de MyInvestor
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
3,0/10 3,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
5,0/10 5,0 -
Liquidez 15 %
10,0/10 10,0 -
Opinión de los usuarios 15 %
6,0/10 6,0
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
3,0/10 3,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
5,0/10 5,0 -
Liquidez 15 %
10,0/10 10,0 -
Opinión de los usuarios 15 %
6,0/10 6,0
Nuestro análisis de MyInvestor
MyInvestor Banco es un banco español con el Fondo de Garantía de Depósitos. Las cuentas abiertas desde el 01-09-2026 cobran el 2,50 % TAE (2,472 % TIN) seis meses sobre un máximo de 70.000 € y, desde el séptimo mes, el 0,30 % TAE. En un año, 10.000 € darían unos 139 € brutos y 50.000 €, unos 693 €. Puedes mantener más interés si inviertes con ellos cada mes (2,50 % TAE desde 900 € netos al mes) o con su modalidad Premium (2,6 % TAE). Su web da cifras distintas en apartados distintos, así que lee las bases antes de abrirla. A favor: es la cuenta del día a día, con Bizum y tarjeta, y retiene el 19 % al pagarte.
- Entidad
- MyInvestor Banco, S.A.
- Registro
- Banco español; su web no da el número de registro
- Garantía
- Fondo de Garantía de Depósitos español, 100.000 €
- Impuestos
- Retiene el 19 % de los intereses
Datos comprobados el 5 de noviembre de 2026
-
11
EBN Banco
6,2/10
Ideal para: Quien ya invierte en fondos con EBN o quiere un banco español pequeño sin comisiones
Su cuenta remunerada paga el 1,00 % TAE entre 3.000 y 50.000 €. Si inviertes con ellos, el 2,50 % TAE hasta 10.000 €.
- Interés hoy
- 1,00 % TAE de 3.000 a 50.000 € (2,50 % hasta 10.000 € si inviertes con ellos)
- 1 año con 10.000 €
- 100 €
- 1 año con 50.000 €
- 500 €
- Requisitos
- Saldo medio mínimo de 3.000 €
- Garantía
- FGD español, 100.000 €
- Qué es
- Cuenta de ahorro sin tarjeta
- Nota en tiendas
- Google Play: 3,055 valoracionesApp Store: 2,236 valoraciones
A favor
- Banco español con fondo de garantía español
- Sin permanencia ni comisiones
- Más interés si ya inviertes con ellos
En contra
- Solo el 1 % TAE si no inviertes
- No paga si la media baja de 3.000 €
- App con muy pocas valoraciones y nota baja
Ver la web de EBN Banco
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
3,0/10 3,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
6,0/10 6,0 -
Opinión de los usuarios 15 %
4,1/10 4,1
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
3,0/10 3,0 -
Seguridad del dinero 20 %
10,0/10 10,0 -
Condiciones y letra pequeña 20 %
9,0/10 9,0 -
Liquidez 15 %
6,0/10 6,0 -
Opinión de los usuarios 15 %
4,1/10 4,1
Nuestro análisis de EBN Banco
EBN Banco de Negocios es un banco español (registro del Banco de España nº 0211) adherido al Fondo de Garantía de Depósitos. Su cuenta remunerada paga el 1,00 % TAE con un saldo medio de 3.000 a 50.000 €; si la media del trimestre baja de 3.000 €, no paga nada. Si tienes al menos 2.500 € en su supermercado de fondos o 10.000 € en carteras gestionadas, sube al 2,50 % TAE de 3.000 a 10.000 € y al 1,50 % de 10.001 a 50.000 €. Liquida los intereses cada trimestre. Con 10.000 € sin invertir ganarías 100 € brutos al año. Para abrirla necesitas otra cuenta a tu nombre en la UE. Su depósito a 12 meses paga el 3,10 % TAE, pero no se puede cancelar antes.
- Entidad
- EBN Banco de Negocios, S.A. (Madrid)
- Registro
- Registro de Entidades del Banco de España, nº 0211 (según su web)
- Garantía
- Fondo de Garantía de Depósitos español, 100.000 €
- Intereses
- Liquidación trimestral
Datos comprobados el 5 de noviembre de 2026
-
12
Renault Bank
6,1/10
Ideal para: Quien abre cuenta antes del 18 de noviembre y quiere un tipo fijo alto hasta marzo de 2027
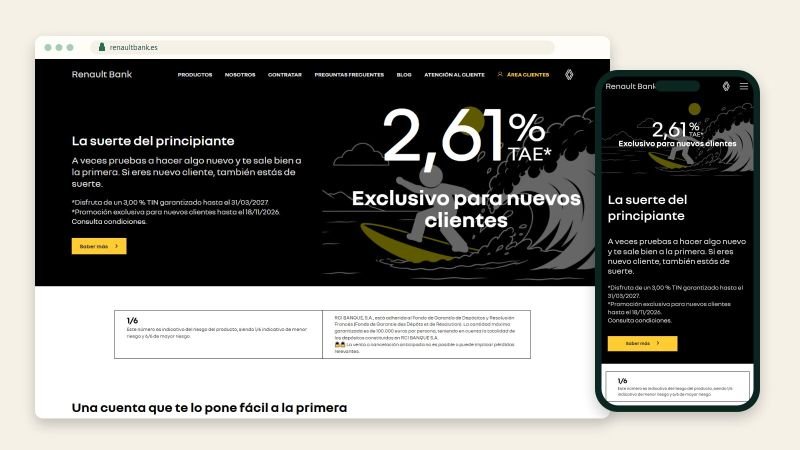
La Cuenta Contigo paga el 3,00 % TIN garantizado hasta el 31-03-2027 a clientes nuevos que la abran hasta el 18-11-2026. Después, el tipo que haya entonces.
- Interés hoy
- 3,00 % TIN hasta el 31-03-2027 (nuevos); 2,61 % TAE en su ejemplo
- 1 año con 10.000 €
- 255 € (si luego paga el 2,25 %)
- 1 año con 50.000 €
- 1.275 € (si luego paga el 2,25 %)
- Requisitos
- Cliente nuevo, alta hasta el 18-11-2026
- Garantía
- Francia, 100.000 €
- Qué es
- Cuenta de ahorro sin tarjeta
- Nota en tiendas
- Google Play: 2,4464 valoracionesApp Store: 1,7171 valoraciones
A favor
- 3 % TIN garantizado casi cinco meses
- Sin comisiones e intereses cada mes
- Sucursal en España inscrita en el Banco de España
En contra
- Solo para clientes nuevos y hasta el 18-11-2026
- No garantiza el tipo a partir de abril de 2027
- App con un 2,4 en Google Play y un 1,7 en App Store
Ver la web de Renault Bank
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
8,0/10 8,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
5,0/10 5,0 -
Liquidez 15 %
6,0/10 6,0 -
Opinión de los usuarios 15 %
0,0/10 0,0
Ver la nota por criterio
Nota por criterio (peso en la nota final)
-
Rentabilidad real a 12 meses 30 %
8,0/10 8,0 -
Seguridad del dinero 20 %
9,0/10 9,0 -
Condiciones y letra pequeña 20 %
5,0/10 5,0 -
Liquidez 15 %
6,0/10 6,0 -
Opinión de los usuarios 15 %
0,0/10 0,0
Nuestro análisis de Renault Bank
Renault Bank es la marca de RCI Banque, banco francés con sucursal en España inscrita en el Banco de España con el número 1508; te cubre el fondo de garantía francés hasta 100.000 €. La Cuenta Contigo paga a los clientes nuevos que la contraten entre el 21-10 y el 18-11-2026 el 3,00 % TIN hasta el 31-03-2027; desde el 1 de abril, el tipo que tenga entonces, sin garantía. Su ejemplo supone un 2,25 % a partir de ahí y da una TAE del 2,61 % (258 € brutos con 10.000 € en 365 días). Si la abres en noviembre te quedan unos cinco meses al 3 %: con el 2,25 % el resto del año, 10.000 € darían unos 255 € brutos y 50.000 €, unos 1.275 €. Quien ya era cliente antes del 21-10 cobra el 2,25 % TIN (2,27 % TAE). Paga los intereses cada mes, sin mínimo ni máximo de saldo y sin comisiones. No admite recibos ni pagos con tarjeta: para usar el dinero lo transfieres a tu banco.
- Entidad
- RCI Banque, S.A., Sucursal en España (marca Renault Bank)
- Registro
- Registro de bancos del Banco de España, nº 1508 (según su web)
- Garantía
- Fonds de Garantie des Dépôts et de Résolution (Francia), 100.000 €
- Intereses
- Cálculo diario y abono cada mes, sin mínimo ni máximo de saldo
Datos comprobados el 5 de noviembre de 2026
Comparativa completa
Tu ranking: ordenado con tus pesos, no con los de Top Inversión.
Todos los productos con los mismos datos. En el móvil, cada producto sale en su tarjeta. «Mejor» marca el mejor dato de cada columna.
Filtrar
| Producto | Nota | Interés hoy | 1 año con 10.000 € | 1 año con 50.000 € | Requisitos | Garantía | Qué es | Nota en tiendas | Enlace |
|---|---|---|---|---|---|---|---|---|---|
|
1 Trade Republic
Nuestra elección |
9,0/10 | 3,04 %3,04 % TAE hasta 50.000 € (clientes… ver más3,04 % TAE hasta 50.000 € (clientes nuevos); 2,53 % el resto | 300 € | 1.500 € | Ser cliente nuevo y activar los intereses en la app | Alemania, 100.000 € | Cuenta corriente con tarjeta | Google Play: 4,4325 mil valoracionesApp Store: 4,864 mil valoraciones | Ir a Trade Republic Enlace patrocinado |
|
2 Openbank
|
8,4/10 | 3,25 %3,25 % TAE 12 meses sin límite… ver más3,25 % TAE 12 meses sin límite (nuevos, hasta el 16-11-2026) | 320 € | 1.600 € | Cliente nuevo, código OPEN325 y traer tu Bizum | FGD español, 100.000 € | Cuenta de ahorro junto a la cuenta corriente | Google Play: 4,029,7 mil valoracionesApp Store: 4,315 mil valoraciones | Web oficial |
|
3 Pibank
|
8,1/10 | 2,02 %2,02 % TAE sin límite ni condiciones | 200 € | 1.000 € | Ninguno | FGD español, 100.000 € | Cuenta de ahorro | Google Play: 4,9347 valoracionesApp Store: 4,1122 valoraciones | Web oficial |
|
4 Raisin
Cambió |
7,8/10 | 3,31 %Hasta 3,31 % TAE (depósito a 1 año… ver másHasta 3,31 % TAE (depósito a 1 año, Banca Profilo) | 331 €331 € (depósito) Mejor | 1.655 €1.655 € (depósito) Mejor | Ninguno; el depósito es a plazo fijo | Fondo del país de cada banco, 100.000 € | Depósitos y cuentas de ahorro | Google Play: 4,411,5 mil valoracionesApp Store: 4,62,6 mil valoraciones | Web oficial |
|
5 Klarna (Cuenta Flex)
|
7,3/10 | 2,2 %2,20 % TAE sin suscripción (el… ver más2,20 % TAE sin suscripción (el ejemplo de su web usa 1,92 %) | 220 € | 1.100 € | Residencia fiscal en España y DNI o NIE | Suecia, 1.150.000 SEK (unos 100.000 €) | Cuenta de ahorro sin tarjeta | Google Play: 4,82,1 mill. valoracionesApp Store: 4,979 mil valoraciones | Web oficial |
|
6 B100 Save
|
7,1/10 | 2,75 %2,75 % TAE hasta 100.000 € (nuevos… ver más2,75 % TAE hasta 100.000 € (nuevos; garantizado hasta el 31-12-2026) | 272 €272 € si no baja el tipo | 1.359 €1.359 € si no baja el tipo | Cliente nuevo (sin cuenta B100 en 12 meses) | FGD español, 100.000 € | Cuenta de ahorro junto a la Cuenta B100 | Google Play: 3,82,4 mil valoracionesApp Store: 3,91,2 mil valoraciones | Web oficial |
|
7 bunq
|
7,1/10 | 1,61 %1,61 % hasta 10.000 € y 1,51 % el resto | 161 € | 765 € | Ninguno | Países Bajos, 100.000 € | Subcuenta de ahorro | Google Play: 4,741,3 mil valoracionesApp Store: 4,76,0 mil valoraciones | Ir a bunq Enlace patrocinado |
|
8 Revolut
|
7,0/10 | Alrededor del 1,15 % en el plan gratis (no… ver másAlrededor del 1,15 % en el plan gratis (no confirmado en su web) | 115 € | 575 € | Ninguno; más interés en los planes de pago | Lituania, 100.000 € | Cuenta remunerada en la misma app | Google Play: 4,74,2 mill. valoracionesApp Store: 4,8207 mil valoraciones | Ir a Revolut Enlace patrocinado |
|
9 N26
|
6,4/10 | 0,5 %0,50 % TAE (Metal: 1,5 % TIN) | 50 € | 250 € | Ninguno | Alemania, 100.000 € | Cuenta de ahorro en la misma app | Google Play: 4,1164 mil valoracionesApp Store: 4,866 mil valoraciones | Ir a N26 Enlace patrocinado |
|
10 MyInvestor
|
6,3/10 | 2,5 %2,50 % TAE 6 meses hasta 70.000 €… ver más2,50 % TAE 6 meses hasta 70.000 € (cuentas nuevas); luego 0,30 % | 139 € | 693 € | Cuenta nueva; más interés si inviertes cada mes | FGD español, 100.000 € | Cuenta corriente remunerada | Google Play: 4,66,7 mil valoracionesApp Store: 3,64,6 mil valoraciones | Web oficial |
|
11 EBN Banco
|
6,2/10 | 1 %1,00 % TAE de 3.000 a 50.000 € (2… ver más1,00 % TAE de 3.000 a 50.000 € (2,50 % hasta 10.000 € si inviertes con ellos) | 100 € | 500 € | Saldo medio mínimo de 3.000 € | FGD español, 100.000 € | Cuenta de ahorro sin tarjeta | Google Play: 3,055 valoracionesApp Store: 2,236 valoraciones | Web oficial |
|
12 Renault Bank
|
6,1/10 | 2,61 %3,00 % TIN hasta el 31-03-2027… ver más3,00 % TIN hasta el 31-03-2027 (nuevos); 2,61 % TAE en su ejemplo | 255 €255 € (si luego paga el 2,25 %) | 1.275 €1.275 € (si luego paga el 2,25 %) | Cliente nuevo, alta hasta el 18-11-2026 | Francia, 100.000 € | Cuenta de ahorro sin tarjeta | Google Play: 2,4464 valoracionesApp Store: 1,7171 valoraciones | Web oficial |
Datos comprobados el 5 de noviembre de 2026. Notas de Google Play y App Store España leídas el 3 de noviembre de 2026
Ninguno cumple todos los filtros a la vez.
Una cuenta remunerada te paga intereses por tu dinero y te deja sacarlo cuando quieras. Aquí comparamos doce abiertas a residentes en España por lo que importa al ahorrar: cuánto te dejan en un año con 10.000 € y con 50.000 €, qué pagan al acabar la promoción, la letra pequeña, si tienes el dinero al momento y qué fondo de garantía te cubre. Los tipos salen de la web de cada banco y los volvimos a mirar el 5 de noviembre de 2026; si no los hemos podido confirmar, lo decimos.
Si buscas una cuenta para cobrar la nómina y pagar con tarjeta, mira la comparativa de neobancos con IBAN español y, para saber qué tipos de cuenta hay y qué cobra cada una, la guía de cuentas bancarias en España; el resto de guías están en la sección de cuentas y neobancos. Para ver cuánto crece tu colchón, usa la calculadora de ahorro mensual o, a muchos años vista, la de interés compuesto. Y si te preguntas si estos intereses te protegen de la subida de precios, lo explicamos en cómo afecta la inflación a tus ahorros.
Cuánto ganas en un año (antes de impuestos)
Contamos el año completo: si un tipo dura seis meses, los otros seis van al tipo de después. Usamos el TIN sin reinvertir, como los bancos en sus ejemplos; en el depósito de Raisin, su TAE. Con la calculadora de arriba puedes probar con tu cantidad.
| Cuenta | Con 10.000 € | Con 50.000 € | Ojo |
|---|---|---|---|
| Raisin (depósito a 1 año) | 331 € | 1.655 € | Dinero bloqueado un año |
| Openbank | 320 € | 1.600 € | Solo nuevos, hasta el 16-11 |
| Trade Republic | 300 € | 1.500 € | Solo nuevos; tipo variable |
| B100 Save | 272 € | 1.359 € | Garantizado hasta el 31-12 |
| Renault Bank | 255 € | 1.275 € | Supone 2,25 % desde abril |
| Klarna | 220 € | 1.100 € | Tipo variable |
| Pibank | 200 € | 1.000 € | Sin condiciones |
| bunq | 161 € | 765 € | Según su lista de precios |
| MyInvestor | 139 € | 693 € | 0,30 % desde el mes 7 |
| Revolut (plan gratis) | 115 € | 575 € | No confirmado en su web |
| EBN Banco | 100 € | 500 € | Sin invertir con ellos |
| N26 | 50 € | 250 € | Planes Estándar, Smart y Go |
Qué cuenta elegir según tu caso
| Si buscas… | Te encajará | Por qué |
|---|---|---|
| Lo máximo sin fecha de caducidad | Trade Republic | 3,04 % TAE hasta 50.000 € en la misma cuenta de la tarjeta |
| Un tipo fijo alto durante un año | Openbank | 3,25 % TAE 12 meses sin tope, si entras antes del 16-11 |
| Un banco español sin letra pequeña | Pibank | 2,02 % TAE sin límite ni requisitos |
| Más del 3 % y no vas a tocar el dinero | Raisin | Depósitos de bancos europeos a un año |
| Juntar ahorro y fondos indexados | MyInvestor | Cuenta y fondos en el mismo banco español |
Lo que tienes que saber antes de mover tu dinero
TIN y TAE no son lo mismo. Compara por TAE, que incluye cada cuánto te pagan y las comisiones, y mira lo que viene después de la promoción: un 3 % durante cinco meses rinde menos que un 2,5 % todo el año.
El tipo puede bajar. Salvo en los depósitos y en los tramos garantizados (Openbank un año, Renault Bank hasta marzo, B100 hasta el 31 de diciembre), el banco puede cambiar el interés. Estas cuentas siguen a los tipos del Banco Central Europeo: cuando el BCE los baja, bajan detrás. Por eso revisamos esta lista cada mes.
Hacienda se queda una parte. Los intereses son rendimientos del capital mobiliario y tributan en la base del ahorro del IRPF: el 19 % hasta 6.000 € y más por encima, hasta el 30 %. Casi todos los bancos de la lista retienen el 19 % al pagarte; Klarna y algunos bancos de Raisin no, y entonces los declaras tú. Calcula lo que te queda limpio con la calculadora de impuestos de inversiones.
Mira el país del fondo, no el del IBAN. Todas cubren hasta 100.000 € por persona y entidad, pero Trade Republic y N26 con el fondo alemán, Revolut con el lituano, Renault Bank con el francés, bunq con el neerlandés y Klarna con el sueco. Si pasas de 100.000 €, reparte entre entidades distintas; las marcas del mismo banco suman juntas (B100 y ABANCA).
Modelo 720. Si tus cuentas en entidades del extranjero, como Klarna o los bancos de fuera de Raisin, suman más de 50.000 € a 31 de diciembre, tienes que presentar esta declaración informativa entre el 1 de enero y el 31 de marzo. Las cuentas con IBAN español de sucursales en España no entran.
Lo que hemos dejado fuera
ING sigue sin publicar en su web el tipo de la Cuenta NARANJA, así que no la puntuamos. WiZink paga el 0 % en su cuenta de ahorro; lo que tiene es un depósito a un año al 3,00 % TAE desde 5.000 €, que miraremos en diciembre. Si dudas entre cuenta, depósito o Letras para el colchón, lo contamos en dónde guardar el fondo de emergencia. Para el dinero que no vas a tocar en cinco años o más, compara también roboadvisors y carteras indexadas.
Otras comparativas que te pueden servir
- Neobancos con IBAN extranjero: Wise, Klarna, Raisin y otras cuentas de fuera.
- Letras del Tesoro y bonos: para fijar un tipo durante meses o años.
Cómo puntuamos
Puntuamos cada producto con los mismos criterios (costes, condiciones, seguridad y facilidad de uso) y revisamos las cifras en la web oficial de cada entidad. Que un enlace sea de afiliado no cambia la nota.
-
Rentabilidad real a 12 meses30 %
Intereses brutos de un año completo con 10.000 € y con 50.000 €, contando lo que dura la promoción y el tipo que viene después (TIN sin reinvertir; en depósitos, su TAE). Se hace la media de los dos porcentajes. 10 = 3 % o más; 9 = de 2,75 % a 3 %; 8 = de 2,5 % a 2,75 %; 7 = de 2,25 % a 2,5 %; 6 = de 2 % a 2,25 %; 5 = de 1,75 % a 2 %; 4 = de 1,5 % a 1,75 %; 3 = de 1 % a 1,5 %; 2 = de 0,5 % a 1 %; 1 = menos de 0,5 %.
-
Seguridad del dinero20 %
10 = banco adherido al Fondo de Garantía de Depósitos español (100.000 €); 9 = banco de otro país de la UE con sucursal en España y el fondo de su país (100.000 €); 8 = banco de otro país sin sucursal en España, cobertura fijada en otra moneda o plataforma que reparte tu dinero entre bancos de varios países; 4 = entidad de pago o de dinero electrónico, sin fondo de garantía.
-
Condiciones y letra pequeña20 %
Se parte de 10 y se resta: 2 si el tipo es solo para clientes nuevos o con código; 2 si está garantizado menos de 12 meses; 1 si no dice qué pagará después; 2 si exige nómina, compras o invertir; 1 si hay saldo mínimo o un tope por debajo de 50.000 €; 1 si su web da cifras contradictorias o no publica el tipo; 1 si no retiene impuestos en España.
-
Liquidez15 %
10 = el dinero que cobra intereses es el de tu cuenta del día a día (tarjeta, Bizum, recibos); 8 = cuenta de ahorro aparte desde la que pasas el dinero al momento a tu cuenta corriente del mismo banco; 6 = solo puedes sacarlo por transferencia a una cuenta tuya en otro banco; 2 = depósito a plazo: el dinero queda inmovilizado hasta el vencimiento.
-
Opinión de los usuarios15 %
Media de Google Play y App Store España, ponderada por el número de valoraciones. Fórmula: (nota media − 3) × 5, entre 0 y 10. Se resta 1 punto si entre las dos tiendas suma menos de 5.000 valoraciones. Con menos de 500 opiniones entre las dos tiendas, el resultado se acerca a 5 en proporción: pocas opiniones, aunque sean muy buenas, pesan menos.
Ajusta el ranking a lo que te importa Gratis, sin cuenta
Mueve cuánto pesa cada criterio. La nota de cada uno se vuelve a calcular con sus mismas notas por criterio, las de esta página. Los enlaces patrocinados no cuentan para nada.
Ahora ves el ranking de Top Inversión, con los pesos de arriba.
Datos comprobados el 5 de noviembre de 2026 Cómo lo hacemos, paso a paso
Comparativa elaborada por Top Inversión · ver cómo trabajamos
Lo que hemos quitado y por qué
- ING Cuenta NARANJA Su web sigue sin publicar el tipo de la Cuenta NARANJA (comprobado el 05-11-2026): solo anuncia un depósito de bienvenida al 3 % TAE a tres meses. Sin un dato oficial no la puntuamos.
- WiZink El 05-11-2026 su web ya abría: la cuenta de ahorro paga el 0 % y lo que tiene es un depósito a 12 meses al 3,00 % TAE, de 5.000 a 100.000 € y solo con dinero que venga de otro banco. Lo valoraremos como depósito en la revisión de diciembre.
- imagin y otras cuentas sin intereses Pagan el 0 %. Son buenas cuentas para el día a día y están en la comparativa de neobancos.
Preguntas frecuentes
¿Qué cuenta remunerada paga más en noviembre de 2026?
Sin fecha de caducidad, Trade Republic: 3,04 % TAE sobre los primeros 50.000 € para clientes nuevos. Con el tipo garantizado un año, Openbank: 3,25 % TAE sin límite si te das de alta antes del 16 de noviembre con el código OPEN325 y traes tu Bizum. Si no vas a tocar el dinero, Raisin tiene un depósito a un año de Banca Profilo al 3,31 % TAE. Sin condiciones y con fondo español, Pibank paga el 2,02 % TAE.
¿Cuánto me da una cuenta remunerada con 10.000 euros?
Depende del tipo y de cuánto dure. Al 3 % durante todo el año son unos 300 € brutos; al 2 %, 200 €. De ahí Hacienda retiene el 19 %, así que de 300 € brutos te quedan 243 €. Si la promoción dura seis meses y luego cae al 0,30 %, como en MyInvestor, el año completo se queda en unos 139 € brutos. Por eso en esta lista calculamos siempre el año entero.
¿Hay que declarar los intereses de una cuenta remunerada?
Sí. Son rendimientos del capital mobiliario y tributan en la base del ahorro del IRPF, del 19 % al 30 % según el importe. Los bancos españoles y las sucursales que retienen en España, como Trade Republic, N26 o MyInvestor, ya te quitan el 19 % y los verás en tus datos fiscales. Si la entidad no retiene, como Klarna, los declaras tú en la renta y pagas allí.
¿Qué diferencia hay entre TIN y TAE?
El TIN es el interés que el banco aplica a tu saldo, sin más. La TAE suma el efecto de cobrar los intereses cada mes y reinvertirlos, y descuenta las comisiones si las hay; por eso es la cifra que sirve para comparar cuentas. Ojo con las promociones: Renault Bank anuncia un 3 % TIN, pero solo hasta marzo de 2027; su TAE, que supone un tipo menor después, es del 2,61 %.
¿Es mejor una cuenta remunerada o un depósito?
La cuenta te deja sacar el dinero cuando quieras, pero el banco puede bajar el tipo en cualquier momento. El depósito fija el tipo durante el plazo a cambio de dejar el dinero quieto: el de EBN, por ejemplo, no se puede cancelar antes. Para el fondo de emergencia, mejor una cuenta. Para dinero que no vas a tocar en un año, un depósito o las Letras del Tesoro aseguran el tipo si crees que va a bajar.
¿Mi dinero está protegido en una cuenta remunerada?
Si la cuenta es de un banco, sí, hasta 100.000 € por persona y entidad. En los bancos españoles te cubre el Fondo de Garantía de Depósitos; en Trade Republic y N26, el alemán; en Revolut, el lituano; en Renault Bank, el francés; en Klarna, el sueco. Las marcas de un mismo banco cuentan juntas: lo que tengas en B100 y en ABANCA suma para el mismo límite.
¿Tengo que presentar el Modelo 720 por una cuenta remunerada?
Solo si tus cuentas en entidades del extranjero suman más de 50.000 € a 31 de diciembre o de saldo medio en el último trimestre. Es una declaración informativa, no un impuesto, y se presenta del 1 de enero al 31 de marzo. Las cuentas con IBAN español de sucursales en España no se incluyen; una cuenta en Klarna o los bancos de fuera que contratas en Raisin, sí.
¿Qué cuentas remuneradas no piden nómina?
La mayoría de esta lista. Sin nómina ni compras pagan Trade Republic (3,04 % TAE hasta 50.000 €, clientes nuevos), Openbank (3,25 % TAE un año, con Bizum y alta hasta el 16-11-2026), Pibank (2,02 % TAE sin tope), Klarna (2,20 % TAE) y N26 (0,50 % TAE). La nómina solo cuenta en la Cuenta Nómina de Pibank: 2,52 % TAE por lo que pase de 5.000 €, con 1.000 € al mes domiciliados.
¿Se puede perder dinero en una cuenta remunerada?
El saldo no sube ni baja como una inversión: lo que puede bajar es el interés, cuando acaba la promoción o cuando el banco lo cambia. Si el banco quebrara, el fondo de garantía de su país te devuelve hasta 100.000 € por persona y entidad. Lo que se pierde a menudo es rentabilidad: MyInvestor, por ejemplo, paga el 2,50 % seis meses y después el 0,30 %.
¿No encuentras la respuesta? Escríbenos.
Fuentes y referencias
- Webs oficiales de cada entidad (tipos, ejemplos representativos y condiciones), consultadas el 05-11-2026 (Revolut, el 03-11-2026)
- Fondo de Garantía de Depósitos de Entidades de Crédito (España): 100.000 € por depositante y entidad
- BOE, Ley 35/2006 del IRPF, artículos 66 y 76: escala de la base del ahorro (19 % a 30 %)
- BOE: Real Decreto 1065/2007, artículos 42 bis y 42 ter (Modelo 720, límite de 50.000 € y aumento de 20.000 €)
- Fichas de cada app en App Store España (API pública de Apple, country=es) y Google Play España, consultadas el 03-11-2026
Este contenido es informativo y no constituye asesoramiento financiero personalizado. Comprueba las condiciones en la web de cada entidad antes de contratar.