
Calculadora de Interés Compuesto
Dinos con cuánto empiezas, cuánto añades y durante cuántos años. Te decimos cuánto tendrías y qué parte ponen los intereses.
En esta guía (16)
Calcula cuánto crecerá tu dinero con interés compuesto: capital inicial, aportación mensual, años y tipo de interés.
Cómo se calcula
La calculadora va mes a mes. Cada mes, el saldo gana su parte de interés y después se suma tu aportación. El mes siguiente, el interés se calcula sobre todo el saldo, intereses incluidos: eso es el interés compuesto.
- Interés del mes: con capitalización mensual, el tipo anual dividido entre 12. Con otra capitalización (m veces al año), el equivalente mensual: (1 + tipo/m)^(m/12) − 1. Con «Anual», el % es exactamente lo que crece tu dinero cada año (la TAE).
- Comisiones: cada año se descuenta ese % del saldo (repartido por meses).
- Impuestos (opcional): sobre la ganancia, como si vendieras todo al final.
- Euros de hoy: el resultado dividido entre (1 + inflación) elevado al número de años.
Ejemplo: 10.000 € iniciales y 200 € al mes al 7 % con capitalización mensual durante 20 años. Fórmula: 10.000 × (1 + 0,07/12)^240 + 200 × ((1 + 0,07/12)^240 − 1) / (0,07/12) = 144.572,72 €. Has puesto 58.000 € y los intereses suman 86.572,72 €. Ese 7 % con capitalización mensual equivale a un 7,23 % efectivo al año.
Calculadora de Interés Compuesto: Multiplica tu Dinero
¿Sabías que con solo 200 € al mes puedes acumular más de 160.000 € en 25 años? (162.014 € al 7 % con capitalización mensual).
Descubre exactamente cuánto puedes ganar con nuestra calculadora de interés compuesto: con inflación, comisiones e impuestos de España.
¿Qué es el Interés Compuesto? La Fórmula de los Millonarios
El interés compuesto es cuando los intereses que ganas se reinvierten automáticamente para generar más intereses. Es literalmente dinero creando más dinero, año tras año, sin que hagas nada.
La Diferencia Entre Interés Simple y Compuesto
Ejemplo con 10.000€ al 7% durante 20 años:
| Tipo | Fórmula | Resultado | Diferencia |
|---|---|---|---|
| Interés Simple | 10.000 + (10.000 × 0,07 × 20) | 24.000€ | Base |
| Interés Compuesto | 10.000 × (1,07)^20 | 38.697€ | +14.697€ |
Con el mismo dinero, mismo tiempo y mismo interés, ganas 14.697€ EXTRA solo por reinvertir.
La Fórmula Matemática Explicada
Fórmula básica:
VF = VP × (1 + i)^n
Con aportaciones mensuales:
VF = VP × (1 + i)^n + PMT × [((1 + i)^n - 1) / i]
Donde:
- VF = Valor Futuro (lo que tendrás)
- VP = Valor Presente (capital inicial)
- PMT = Aportación mensual
- i = Interés mensual (anual/12 si la capitalización es mensual; con «Anual», (1 + anual)^(1/12) − 1)
- n = Número de meses
El Poder del Tiempo: Ejemplo
María empieza a los 25:
- Invierte: 150€/mes durante 10 años
- Total invertido: 18.000€
- Deja de aportar y espera hasta los 65
Carlos empieza a los 35:
- Invierte: 150€/mes durante 30 años
- Total invertido: 54.000€
Resultado a los 65 años (7% anual):
- María: 210.726 € (solo invirtió 18.000 €)
- Carlos: 182.996 € (invirtió 54.000 €)
María invirtió 36.000 € MENOS y tiene incluso más. El secreto: empezó 10 años antes.
Cómo usarla, paso a paso
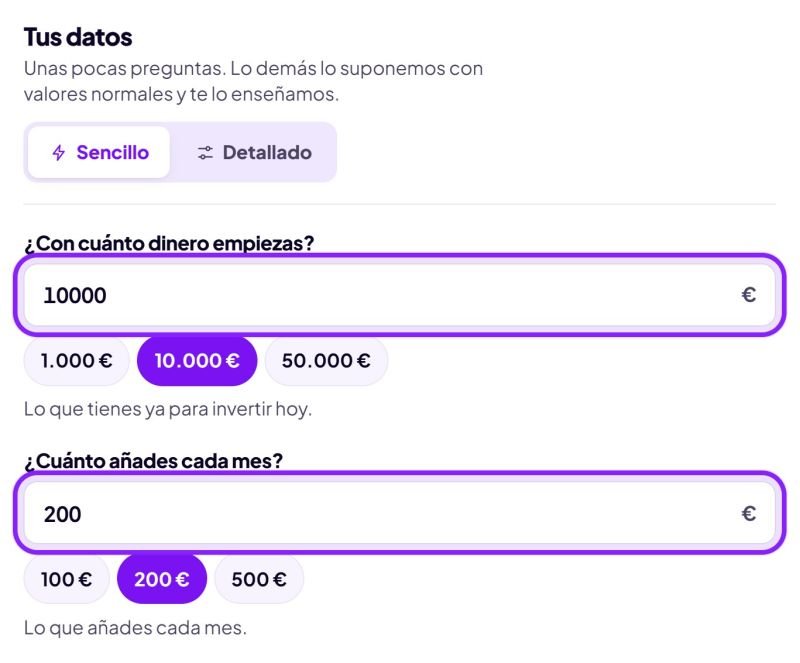
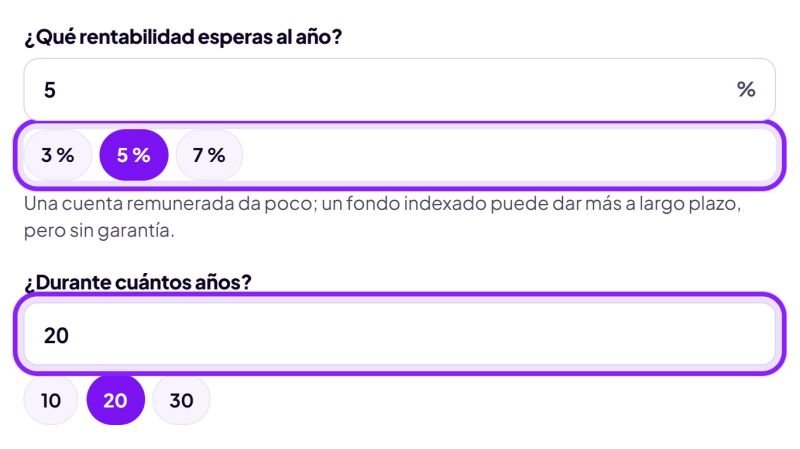
Seguimos un caso: tienes 10.000 € para empezar, añades 200 € al mes y esperas un 5 % al año durante 20 años. En Sencillo bastan cuatro respuestas; en Detallado decides cómo se suman los intereses y qué se lleva cada coste.
- Pon con cuánto empiezas y cuánto añades al mes
Si solo vas a ahorrar cada mes, pon 0 al empezar. Si solo tienes una cantidad y no vas a añadir nada, pon 0 al mes.
- Elige la rentabilidad y los años
Los botones 3 %, 5 % y 7 % son puntos de partida. Para una cuenta remunerada o un depósito, pon su TAE; para un fondo, una rentabilidad prudente, porque no está garantizada.
- Lee el resultado
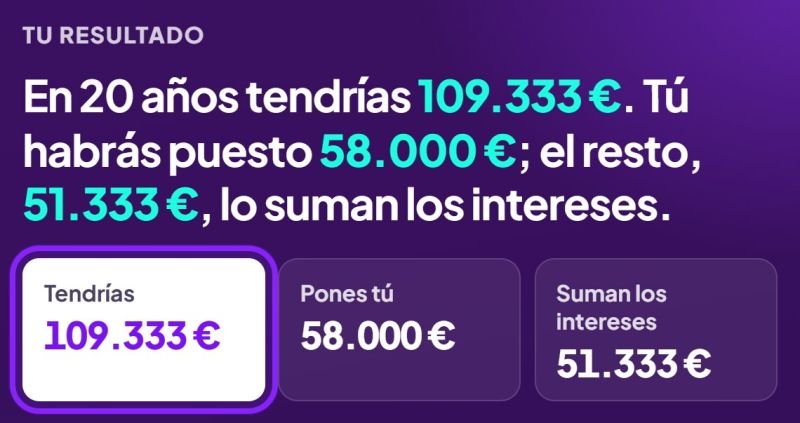
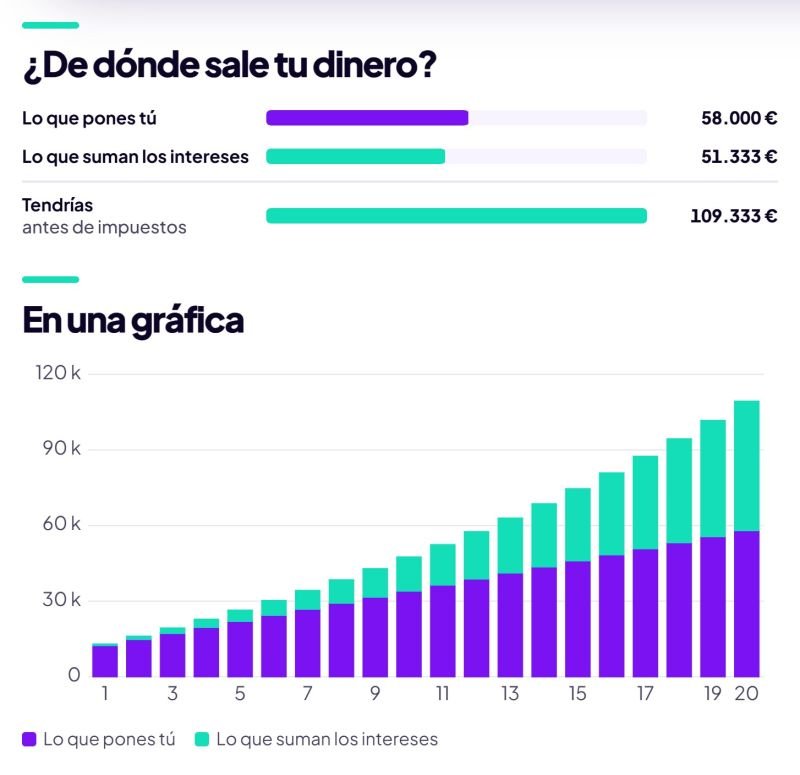
Tendrías 109.333 €: 58.000 € los has puesto tú y 51.333 € los han sumado los intereses. Casi la mitad del total sale del propio interés compuesto.
Ábrelo en la calculadora y prueba con 30 años. - En Detallado, elige cómo se suman los intereses
La capitalización dice cada cuánto se añaden los intereses al saldo: mensual en casi todas las cuentas, anual en muchos depósitos. Aquí también eliges si aportas a principio o a final de mes y si subes la aportación cada año.

- Resta comisiones, inflación e impuestos
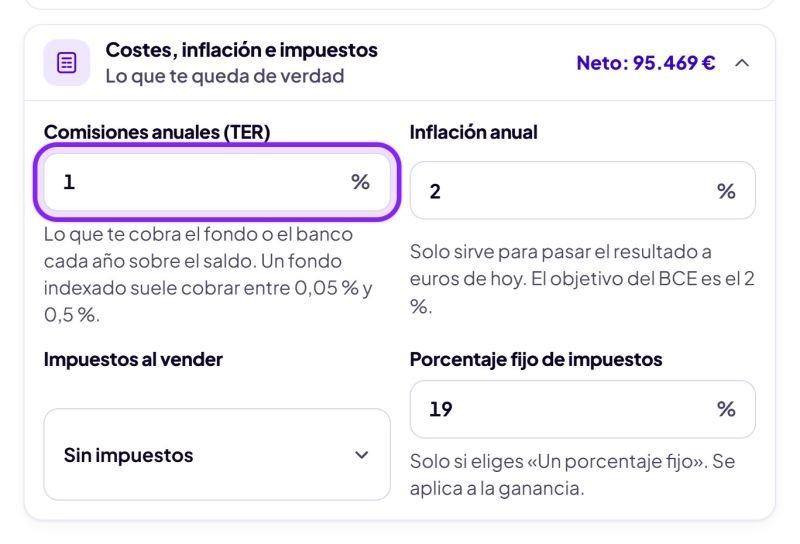
Pon la comisión anual de tu fondo (el TER) y, si quieres, los impuestos al vender. El resumen de arriba del bloque te da lo que queda neto.
- Mira la gráfica año a año
Las barras separan lo que pones tú (morado) de lo que suman los intereses (turquesa). Los primeros años casi todo es tuyo; los últimos, los intereses crecen más deprisa que tus aportaciones.
Ejemplo resuelto: 10.000 € y 200 € al mes, ¿qué cambia más el resultado?
Partimos del caso anterior (10.000 € al empezar, 200 € al mes, 5 % al año, 20 años) y cambiamos una sola cosa cada vez. Todas las cifras salen de la calculadora.
| Qué cambia | Pones tú | Tendrías | Suman los intereses |
|---|---|---|---|
| Nada: 5 % durante 20 años | 58.000 € | 109.333 € | 51.333 € |
| 10 años más (30 en total) | 82.000 € | 211.129 € | 129.129 € |
| Un 2 % en vez de un 5 % | 58.000 € | 73.873 € | 15.873 € |
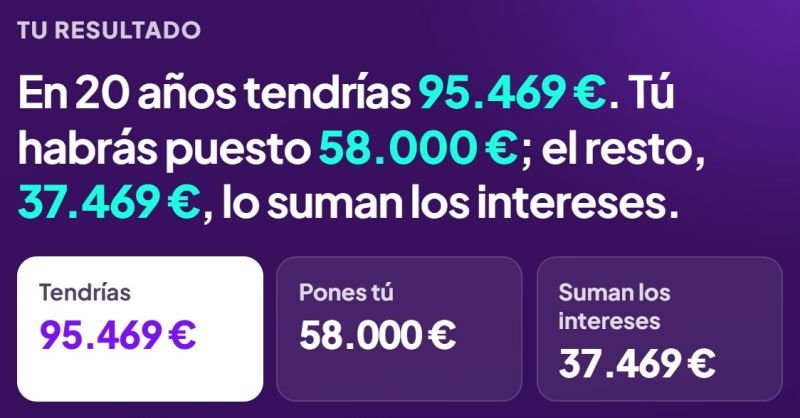
| Un fondo con un 1 % de comisión | 58.000 € | 95.469 € | 37.469 € |
| Impuestos al vender (escala del ahorro de 2026) | 58.000 € | 98.647 € netos | 51.333 € (10.687 € a Hacienda) |
- El tiempo es lo que más pesa. Con 10 años más solo pones 24.000 € más, pero los intereses pasan de 51.333 € a 129.129 €: dos veces y media.
- Tres puntos de rentabilidad son 35.460 €. Es la distancia entre el 2 % de una cuenta remunerada y un 5 % que solo puede dar, sin garantía, una inversión con riesgo.
- Una comisión del 1 % se come 13.864 € en 20 años, más de una cuarta parte de lo que habrían sumado los intereses. Por eso se mira el TER antes de elegir fondo.
- Al 5 %, el dinero se dobla en 13,9 años. Con la regla del 72 saldrían 14,4: la calculadora te da la cifra exacta.
Antes de empezar: avisos y consejos

Si buscas dónde poner el dinero sin riesgo, compara las mejores cuentas remuneradas y los mejores depósitos a plazo fijo; si aceptas altibajos a cambio de más rentabilidad a largo plazo, la guía de fondos indexados y ETF es el siguiente paso. Y para ver cómo tributa cada producto, tienes cómo tributan las Letras, los bonos, los depósitos y las cuentas remuneradas.
Cómo Usar Nuestra Calculadora de Interés Compuesto
Características Exclusivas de Nuestra Calculadora
- 15+ Métricas Calculadas
- Capital final después de impuestos
- Valor real ajustado por inflación
- Renta mensual (regla del 4%)
- Tiempo para duplicar (cálculo exacto, no la regla del 72)
- Lo que te cuestan las comisiones
- Visualización Profesional
- Gráfico de evolución del capital (lo que pones frente a lo que suman los intereses)
- Tabla año por año
Guía Paso a Paso
Paso 1: Introduce tus Datos Básicos
Capital Inicial
- ¿Cuánto tienes ahora? (puede ser 0€)
- Ejemplo: 5.000€ de tus ahorros actuales
Aportación Mensual
- ¿Cuánto puedes ahorrar cada mes?
- Recomendado: 10% de tu salario neto
- Ejemplo: 200€/mes
Años de Inversión
- ¿Cuánto tiempo mantendrás la inversión?
- Mínimo recomendado: 10 años
- Ideal: 20-30 años
Rentabilidad Anual
- Conservador: 4-5%
- Realista: 6-8%
- Optimista: 9-12%
Paso 2: Ajusta Opciones Avanzadas (Opcional)
Frecuencia de Capitalización
- Mensual (más común)
- Trimestral
- Anual (el % es lo que crece de verdad cada año, la TAE)
- Continua (máximo teórico)
Inflación Anual
- España 2024: 3,2%
- Media histórica: 2,5%
- Previsión 2025: 2,2%
Incremento Anual de Aportaciones
- Simula aumentos salariales
- Por ejemplo, un 2-3 % anual
Impuestos (escala del ahorro de España 2026, por tramos)
- 19 % (primeros 6.000 €)
- 21 % (de 6.000 € a 50.000 €)
- 23 % (de 50.000 € a 200.000 €)
- 27 % (de 200.000 € a 300.000 €)
- 30 % (más de 300.000 €)
Cada tipo se aplica solo a la parte de la ganancia que cae en su tramo. También puedes elegir «Sin impuestos» o un porcentaje fijo.
Costes de Gestión (TER)
- ETFs baratos: 0,05-0,20%
- Fondos indexados: 0,30-0,50%
- Fondos activos: 1-2%
- Roboadvisors: 0,45-0,85%
Paso 3: Analiza los Resultados
KPIs Principales:
- Capital Final: Total acumulado
- Capital después de impuestos: Lo que realmente tendrás
- Valor Real: Ajustado por inflación
- Renta Mensual al 4%: Para vivir de rentas
Gráfico:
- Evolución año a año: lo que pones frente a lo que suman los intereses
Tabla Detallada:
- Desglose anual completo
- Total aportado hasta ese año
- Intereses acumulados
- Saldo
- Saldo en euros de hoy (inflación)
Ejemplos con Números Españoles
Ejemplo 1: Joven de 25 años (Salario 24.000€ brutos)
Situación:
- Salario neto: 1.600€/mes
- Puede ahorrar: 200€/mes (12,5%)
- Capital inicial: 2.000€
Cálculo a 40 años (hasta los 65):
Capital inicial: 2.000€
Aportación mensual: 200€
Rentabilidad: 7% anual
Inflación: 2,5%
Impuestos: escala del ahorro de España 2026
Capitalización: mensual
Resultados:
- Total aportado: 98.000 €
- Capital final bruto: 557.586 €
- Después de impuestos: 437.830 €
- Valor real (inflación): 163.061 €
- Renta mensual al 4 %: 1.459 €/mes
Ejemplo 2: Familia ahorrando para entrada de piso
Objetivo: 50.000€ en 8 años Situación actual:
- Ahorros: 10.000€
- Capacidad mensual: 400€
Cálculo:
Capital inicial: 10.000€
Aportación: 400€/mes
Tiempo: 8 años
Rentabilidad: 5% (conservador)
Resultado: 62.002 € (Objetivo superado)
Ejemplo 3: Pre-jubilado de 55 años
Situación:
- Ahorros acumulados: 100.000€
- Aportación extra: 500€/mes
- Tiempo hasta jubilación: 10 años
Cálculo al 6% anual:
- Capital final: 263.879 €
- Renta mensual al 4 %: 880 €
- Complemento perfecto a la pensión
Comparativa: Empezar a los 20 vs 30 vs 40
| Edad Inicio | Aportación Mensual | Años | Total Aportado | Capital Final (7%) | Diferencia |
|---|---|---|---|---|---|
| 20 años | 100€ | 45 | 54.000€ | 379.259 € | +325.259 € |
| 30 años | 100€ | 35 | 42.000€ | 180.105 € | +138.105 € |
| 40 años | 100€ | 25 | 30.000€ | 81.007€ | +51.007€ |
Conclusión: Cada 10 años de retraso te cuesta más del 50% del capital final.
Estrategias de Inversión para Españoles 2025
Estrategia 1: Cartera Permanente Española
Distribución óptima para largo plazo:
- 60% Renta Variable Global (MSCI World)
- 20% Renta Variable Emergentes
- 15% Bonos Europeos
- 5% Oro
Rentabilidad esperada: 7-8% anual
Volatilidad: Moderada
Ideal para: Inversores a 15+ años
Estrategia 2: DCA (Dollar Cost Averaging) Optimizado
Plan mensual automatizado:
- Día 1: Transferencia automática al broker
- Día 5: Compra automática de ETFs/fondos
- Sin mirar cotizaciones
- Rebalanceo anual
Ventajas:
- Eliminas el factor emocional
- Promedias precios de entrada
- Disciplina garantizada
Estrategia 3: Barbell para Conservadores
División 80/20:
- 80% en renta fija/depósitos (seguridad)
- 20% en acciones growth (crecimiento)
Rentabilidad esperada: 4-6% anual
Riesgo: Bajo
Ideal para: +50 años o perfiles conservadores
Estrategia 4: Maximizar con Pagas Extras
Plan anual español:
- 12 mensualidades: 200€/mes = 2.400€
- Paga verano: +600€
- Paga Navidad: +600€
- Devolución IRPF: +500€
- Total año: 4.100€ (vs 2.400€ básico)
Esto supone un 70% más de aportación sin afectar tu día a día.
Los Mejores Brokers para Interés Compuesto desde España
Comparativa Actualizada 2025
| Broker | Ideal Para | Comisiones | Cuenta Remunerada | Ventajas | Desventajas |
|---|---|---|---|---|---|
| MyInvestor | Fondos indexados | 0€ fondos | Sí (tipo variable) | Sin comisiones, traspaso libre impuestos | App mejorable |
| Trade Republic | ETFs y acciones | 1€/operación | Sí (tipo variable) | Interfaz excelente, acciones fraccionadas | Sin fondos de inversión |
| DEGIRO | ETFs gratuitos | 0€ en lista ETFs | No | Más barato del mercado | Sin cuenta remunerada |
| Interactive Brokers | Traders activos | Variable | Sí | Todos los mercados | Complejo para novatos |
| Indexa Capital | Gestión pasiva | 0,45% anual | No | 100% automatizado | Más caro que hacerlo tú |
¿Cuál Elegir Según tu Perfil?
Si eres principiante (< 10.000€): → MyInvestor para fondos o Trade Republic para ETFs
Si tienes experiencia (10.000€ - 50.000€): → DEGIRO para minimizar costes
Si eres inversor avanzado (> 50.000€): → Interactive Brokers para máxima flexibilidad
Si no quieres hacer nada: → Indexa Capital (roboadvisor)
Optimización Fiscal del Interés Compuesto en España
Productos con Ventajas Fiscales
Fondos de Inversión (La Joya Española)
- Traspasos sin tributar: Cambias de fondo sin pagar
- Diferimiento ilimitado: Pagas solo al rescatar
- Compensación: Pérdidas con ganancias
Estrategia óptima:
- Acumula en fondos durante 20-30 años
- Al jubilarte, traspasa a fondos de distribución
- Rescata poco a poco en tipos bajos
ETFs de Acumulación
- A favor: No pagas por dividendos: Se reinvierten automáticamente
- A favor: Un solo pago final: Al vender
- En contra: Sin ventaja del traspaso: Como los fondos
Planes de Pensiones (Límite 1.500€/año)
¿Merece la pena con el límite actual?
| Tu tipo IRPF | Ahorro fiscal | ¿Compensa? |
|---|---|---|
| 19% | 285€ | Dudoso |
| 24% | 360€ | Quizás |
| 30% | 450€ | Sí |
| 37%+ | 555€+ | Definitivamente |
Errores Fiscales que Debes Evitar
- ETFs de distribución: Pagas impuestos cada año por dividendos
- Vender para rebalancear: Genera hecho imponible
- Day trading: Cada operación tributa
- No compensar pérdidas: Pierdes deducciones (4 años máximo)
- Rescatar fondos de golpe: Tipo marginal alto
Truco Fiscal: La Regla de los 6.000€
Los primeros 6.000€ de ganancia tributan solo al 19%. Estrategia: Si tienes grandes ganancias, véndelas en varios años.
Ejemplo:
- Ganancia total: 30.000€
- Opción A (un año): pagas 6.180 € (6.000 × 19 % + 24.000 × 21 %; un 20,6 %)
- Opción B (5 años, 6.000 € cada año): pagas 5.700 € (19 %)
- Ahorro: 480 €
Preguntas Frecuentes (FAQ)
¿Cuánto necesito para empezar?
Mínimo técnico: 1€ en MyInvestor o Trade Republic
Mínimo recomendado:
- Fondo de emergencia: 3-6 meses de gastos (cuenta al 2-4%)
- Para invertir: Mínimo 50€/mes
- Ideal: 10% de tu salario neto
¿Qué rentabilidad es realista esperar?
Datos históricos (últimos 30 años):
- Depósitos/cuentas: 0-2%
- Bonos del Estado: 2-4%
- Mixto conservador: 4-5%
- Mixto moderado: 5-7%
- MSCI World: 7-9%
- S&P 500: 9-11%
- Small caps: 10-12%
- Bitcoin: 100%+ (MUY volátil)
Expectativa realista para cartera diversificada: 6-8% anual
¿Es mejor fondos indexados o ETFs?
| Aspecto | Fondos Indexados | ETFs |
|---|---|---|
| Comisiones | 0,30-0,50% | 0,05-0,30% |
| Traspaso sin impuestos | Sí | No |
| Inversión mínima | 1€ | Precio de 1 acción |
| Dividendos | Siempre reinvertidos | Acc o Dist |
| Liquidez | Diaria (tarde) | Instantánea |
Respuesta: Fondos para largo plazo (ventaja fiscal), ETFs para flexibilidad.
¿Cuánto necesito para vivir de rentas?
Regla del 4% (Trinity Study):
| Gastos Mensuales | Capital Necesario |
|---|---|
| 1.000€ | 300.000€ |
| 1.500€ | 450.000€ |
| 2.000€ | 600.000€ |
| 3.000€ | 900.000€ |
¿Y si hay un crash bursátil?
Historial de recuperaciones S&P 500:
- 2008 (Crisis financiera): -37% → Recuperación en 4 años
- 2020 (COVID): -34% → Recuperación en 5 meses
- 2022: -18% → Recuperación en algo más de 1 año desde el mínimo
Estrategia: No vendas en pánico. Los crashes son oportunidades de compra.
¿Pago impuestos si no vendo?
NO pagas en:
- Ganancias no realizadas (mientras no vendas)
- Traspasos entre fondos de inversión
- ETFs de acumulación (hasta que vendas)
SÍ pagas en:
- Dividendos de acciones (19-30 %)
- Intereses de cuentas/depósitos (19-30 %)
- ETFs de distribución (19-30 %)
- Venta con plusvalías (19-30 %)
¿Es seguro invertir con estos brokers?
Protecciones legales:
- FOGAIN (empresas de servicios de inversión españolas): hasta 100.000 € por inversor si la entidad no puede devolverte el dinero o los valores
- Mínimo europeo en otros países de la UE: 20.000 €
- FGD (bancos españoles): hasta 100.000 € en depósitos por titular y entidad
- Segregación de activos: Tus acciones/ETFs son tuyas
Brokers más seguros: MyInvestor (banco español), Interactive Brokers (35 años historia), DEGIRO (BaFin alemán).
Calcula Tu Futuro Financiero Ahora
Por Qué Nuestra Calculadora es la Mejor
100% Gratuita y sin registro
Escala fiscal del ahorro de España 2026 (opcional)
Capitalización anual, mensual, diaria o continua
Inflación, comisiones y subida anual de la aportación
Explicación paso a paso con tus números
Perfecta en el móvil
Lo Que Nuestra Calculadora Te Muestra
- Capital final después de impuestos
- Valor real ajustado por inflación
- Lo que te cuestan las comisiones
- Gráfico de evolución año a año
- Tabla detallada con todos los cálculos
- Renta mensual si vives del 4%
Empieza en 3 Clicks
- Introduce capital inicial y aportación mensual
- Ajusta el interés o la rentabilidad esperada
- Calcula y descubre tu futuro financiero
Plan de Acción: Del Cálculo a la Realidad
Semana 1: Preparación
- [ ] Usa nuestra calculadora con 3 escenarios (pesimista, realista, optimista)
- [ ] Calcula cuánto puedes ahorrar realmente
- [ ] Elige broker (MyInvestor o Trade Republic para empezar)
- [ ] Abre cuenta (10 minutos online)
Mes 1: Implementación
- [ ] Transfiere tu capital inicial
- [ ] Configura transferencia mensual automática
- [ ] Compra tu primer fondo/ETF indexado
- [ ] Olvídate de mirar las cotizaciones diarias
Año 1: Consolidación
- [ ] Revisa y rebalancea (solo 1 vez al año)
- [ ] Aumenta aportación con pagas extras
- [ ] Mantén el rumbo en las caídas
- [ ] Celebra tu primer año de inversor
Años 2-20: Paciencia
- [ ] Aumenta aportaciones con subidas salariales
- [ ] Ignora el ruido del mercado
- [ ] Reinvierte todos los dividendos
- [ ] Disfruta viendo crecer tu patrimonio
El Tiempo es Dinero, Literalmente
Cada mes que esperas para empezar a invertir es dinero que pierdes para siempre. Con nuestra calculadora has visto los números: la diferencia entre empezar hoy o dentro de 5 años puede ser de 100.000€ en tu jubilación.
El Mejor Momento para Empezar
"El mejor momento para plantar un árbol fue hace 20 años. El segundo mejor momento es ahora." - Proverbio chino
No necesitas ser rico para empezar. No necesitas saber de bolsa. Solo necesitas:
- Empezar HOY
- Ser constante
- Tener paciencia
Tu yo del futuro te lo agradecerá.
Disclaimer: Este contenido es educativo y no constituye asesoramiento financiero personalizado. Las rentabilidades pasadas no garantizan resultados futuros. Invierte solo lo que puedas permitirte perder.
Aviso legal
Esta calculadora es orientativa y educativa: no es asesoramiento financiero, fiscal ni legal. Usa una rentabilidad constante que eliges tú; la realidad tiene años buenos y malos y podrías recuperar menos de lo que inviertes. Rentabilidades pasadas no garantizan rentabilidades futuras. Los impuestos son una aproximación con la escala del ahorro de España de 2026 aplicada a toda la ganancia en el año de la venta; tu caso puede ser distinto.
Preguntas frecuentes
¿Qué diferencia hay entre capitalización mensual y anual?
Con capitalización mensual, los intereses se suman cada mes y empiezan a generar intereses antes. Un 7 % anual con capitalización mensual equivale a un 7,23 % efectivo al año (la TAE). Con capitalización anual, el 7 % es exactamente lo que crece tu dinero cada año.
¿Es mejor aportar al principio o al final de cada mes?
Al principio, porque cada aportación pasa un mes más ganando intereses. Con 100 € al mes al 6 % durante 10 años, aportar al principio da 16.469,87 € y al final, 16.387,93 €.
¿Cómo calcula la calculadora los impuestos en España?
Si eliges «España», aplica a la ganancia la escala del ahorro de 2026 por tramos: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima. Supone que vendes todo de una vez al final.
¿Cuánto tarda en doblarse el dinero?
Se calcula exactamente como ln 2 dividido entre ln(1 + rentabilidad anual neta). Al 7 % anual son 10,24 años. La regla del 72 (72 ÷ 7 = 10,3) es solo una aproximación.
¿No encuentras la respuesta? Escríbenos.