
Simulador Monte Carlo S&P 500
Miles de escenarios del S&P 500 con sus altibajos: te decimos lo que tendrías si va bien, normal o mal, y cuántas veces llegas a tu objetivo.
En esta guía (18)
Simula miles de futuros posibles de tu inversión en el S&P 500 y mira el escenario malo, el mediano y el bueno, con tus aportaciones, la comisión del fondo y la inflación.
Cómo se calcula
El simulador se inventa miles de futuros posibles del S&P 500, año a año, y después los ordena de peor a mejor:
- La rentabilidad de cada año sale al azar. A la rentabilidad que pones se le resta la comisión del fondo (TER): con un 8 % y un 0,07 %, queda un 7,93 %. Cada año, el azar mueve esa cifra arriba o abajo según la volatilidad que elijas. Los saltos siguen una curva log-normal: el saldo nunca baja de cero y las subidas pueden ser grandes.
- Lo que pones es la rentabilidad anualizada del escenario mediano. Sin aportaciones, la mediana tiende a capital × (1 + rentabilidad − TER)años: 10.000 € al 7,93 % durante 30 años dan unos 98.700 €. La media de cada año suelto sale algo más alta que esa cifra, porque los años buenos suben más de lo que bajan los malos.
- Las aportaciones entran cada mes. Cada aportación crece con la rentabilidad de ese año repartida en doce meses. Si un año sube un 20 %, los doce pagos de 500 € de ese año valen 6.532 € a final de año; si cae un 15 %, valen 5.575 €. La aportación es la misma todos los meses de todos los años.
- Se ordenan los resultados. El P10 es la cifra que deja por debajo al 10 % de los escenarios; el P50 (la mediana), la que deja la mitad a cada lado; el P90, la que solo supera el 10 % mejor. Lo mismo se hace con el saldo de cada año para la tabla y el gráfico.
- El resto de resultados. La probabilidad de llegar a tu objetivo es el porcentaje de escenarios que terminan en esa cifra o más. La mediana en euros de hoy divide la mediana entre (1 + inflación)años. El riesgo de pérdida es el porcentaje de escenarios que terminan con menos de lo que has puesto. La caída media es la media de la peor caída de cada escenario, de máximo a mínimo, con el saldo de final de año.
- El azar tiene semilla fija. Con los mismos datos sale siempre lo mismo, así que puedes comparar cambios y compartir el enlace.
Ejemplo. 10.000 € iniciales, 500 € al mes, 30 años, 8 % de rentabilidad, 20 % de volatilidad, 0,07 % de TER y 2,5 % de inflación, con 10.000 escenarios. Aportas 190.000 €. La mediana es de unos 836.000 € (399.000 € en euros de hoy); el escenario malo (P10) se queda en 310.000 € y el bueno (P90) llega a 2.497.000 €. Llegas a 500.000 € en el 74 % de los escenarios, acabas con menos de lo aportado en el 2,6 % y la caída media por el camino es del 32 %. Con los 5.000 escenarios que trae de serie, la mediana sale en 827.000 €: esa diferencia es el margen del propio azar.
Cómo usarla, paso a paso
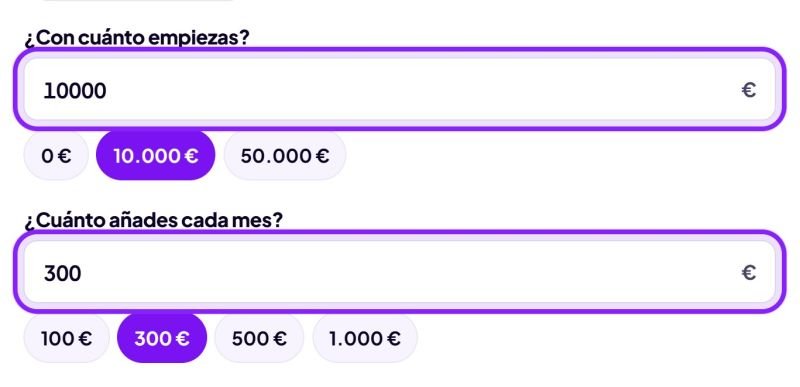
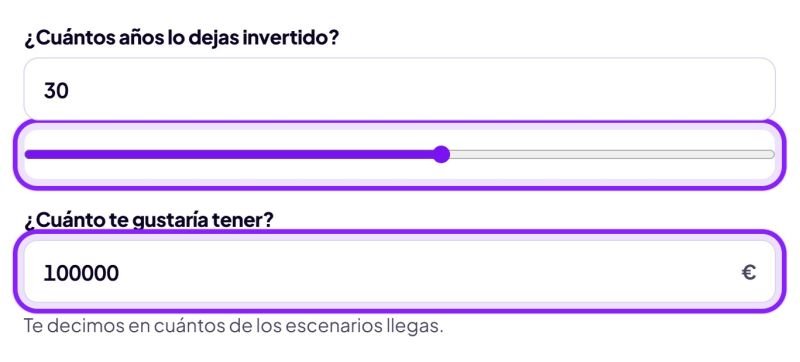
Lo vemos con un caso sencillo: empiezas con 10.000 €, añades 300 € al mes durante 30 años y te gustaría llegar a 100.000 €. Todo lo demás se queda como viene de serie (8 % de rentabilidad del escenario mediano, 20 % de volatilidad, 0,07 % de comisión y 2,5 % de inflación).
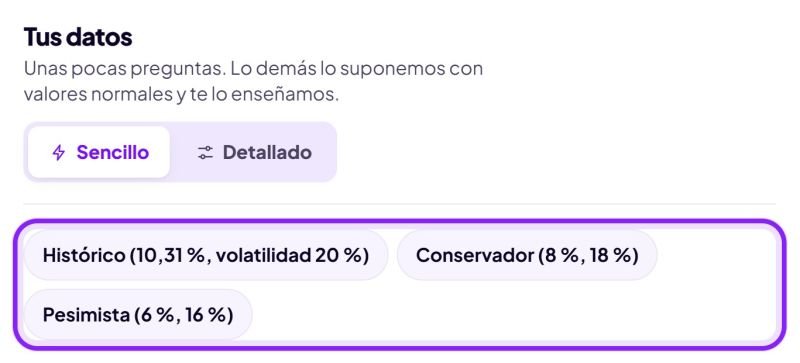
- Elige el modo y, si quieres, un punto de partida
Sencillo te pregunta lo justo. Los botones de arriba cargan tres juegos de supuestos: el histórico del S&P 500, uno conservador y uno pesimista. Si no tocas nada, se usa el conservador del 8 %.
- Di con cuánto empiezas y cuánto añades cada mes
Puedes empezar desde 0 €. La aportación es la misma todos los meses de todos los años: si piensas subirla con el sueldo, haz una prueba con una cifra algo más alta.
- Elige los años y pon tu objetivo
Mueve la barra o escribe los años (de 5 a 50). El objetivo es la cifra a la que te gustaría llegar: el simulador cuenta en cuántos escenarios lo consigues.
- Lee los tres escenarios
El escenario del medio es el que deja la mitad de los futuros por encima y la mitad por debajo: 537.281 €. «Si va mal» es lo que no alcanza 1 de cada 10 escenarios: 193.363 €. Y «Pones tú», lo que has aportado: 118.000 €. La barra te dice si tu objetivo es difícil, posible o probable.
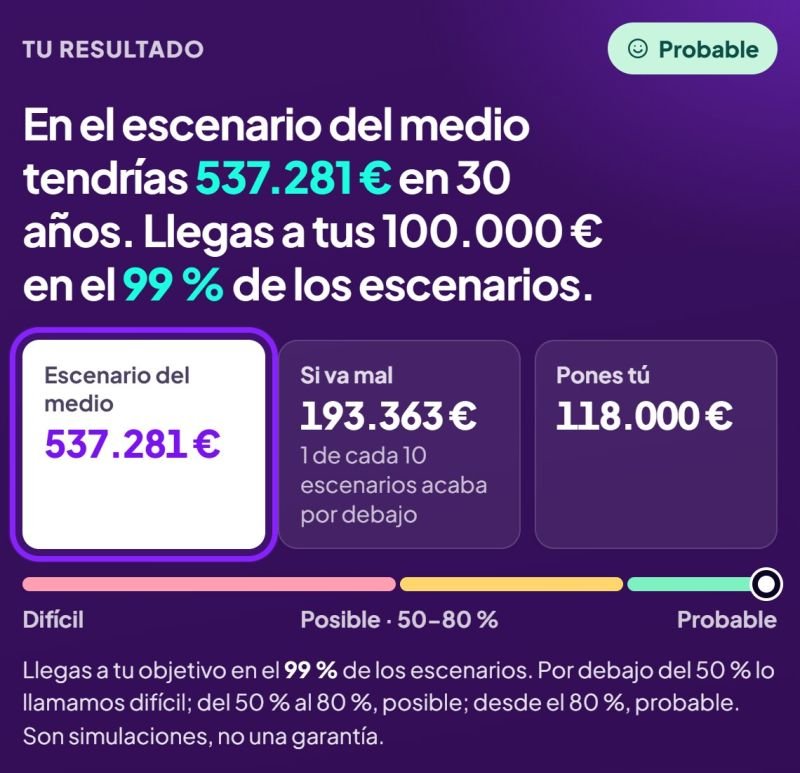
Con 30 años por delante, llegas a 100.000 € en el 99 % de los escenarios. Ábrelo en la calculadora. - En Detallado, cambia la rentabilidad y los altibajos
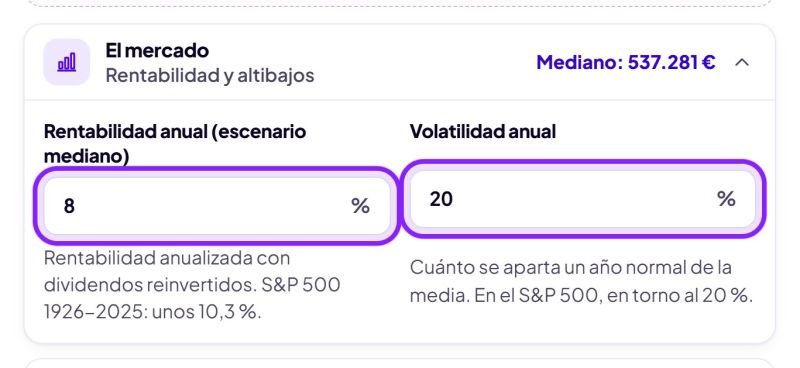
En «El mercado» está la rentabilidad del escenario mediano y la volatilidad, que es cuánto se aparta un año normal de la media. En «Costes y simulación», la comisión de tu fondo, la inflación y cuántos escenarios se simulan.
- Mira la gráfica y la tabla año a año
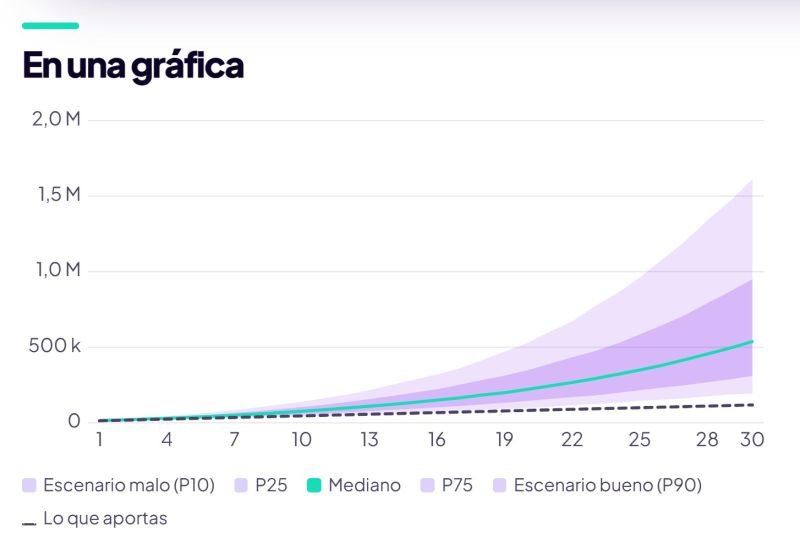
La línea turquesa es el escenario del medio; las bandas lilas, del escenario malo al bueno; la línea de rayas, lo que has aportado. Fíjate en lo que se abre el abanico con los años. En «Para quien quiera más» tienes la tabla de cada año y el riesgo de acabar con menos de lo que pusiste.
Ejemplo resuelto: lo que cambia el plazo
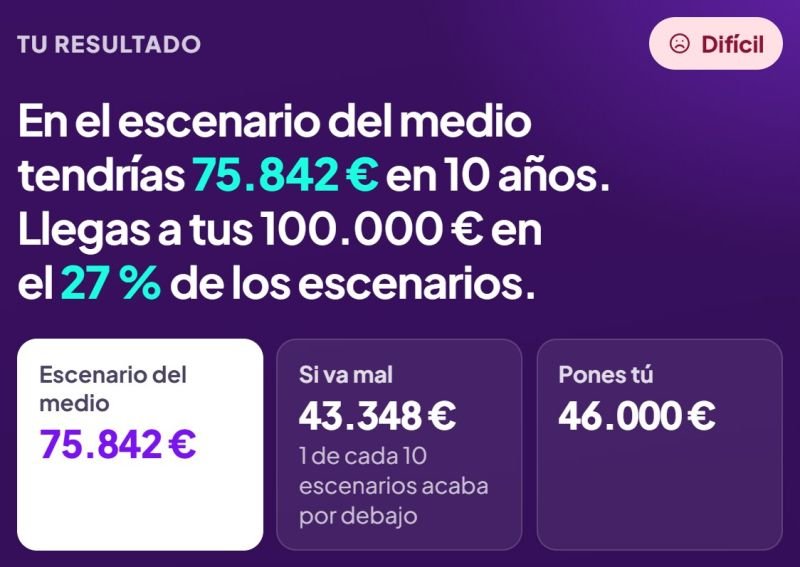
Los mismos 10.000 € al empezar y 300 € al mes, con los supuestos de serie, a 10, 20 y 30 años. Las cifras son las del simulador: como el azar tiene semilla fija, con estos datos te saldrá lo mismo.

| 10.000 € + 300 € al mes | 10 años | 20 años | 30 años |
|---|---|---|---|
| Pones tú | 46.000 € | 82.000 € | 118.000 € |
| Si va mal (P10) | 43.348 € | 99.691 € | 193.363 € |
| Escenario del medio (P50) | 75.842 € | 221.656 € | 537.281 € |
| Si va bien (P90) | 135.760 € | 532.828 € | 1.610.688 € |
| Llegas a 100.000 € | 27 % de los escenarios | 90 % | 99 % |
| Acabas con menos de lo aportado | 12,5 % de los escenarios | 5,3 % | 2,5 % |
| Peor caída media por el camino | 12 % | 25 % | 32 % |
- A 10 años, perder es posible. En 1 de cada 8 escenarios acabas con menos de los 46.000 € que pusiste. En el escenario malo te quedan 43.348 €.
- Con más años, el escenario malo mejora. A 30 años, incluso el 10 % peor acaba con 193.363 €, más del doble de lo aportado. El riesgo de perder baja al 2,5 %.
- Pero los sustos son más grandes. Cuanto más dinero acumulas, más pesa una caída: la peor caída media por el camino pasa del 12 % al 32 %. En algún momento de esos 30 años, lo normal es ver tu saldo bajar cerca de un tercio desde su máximo.
- Con supuestos pesimistas (6 % de rentabilidad y 16 % de volatilidad), a 30 años el escenario del medio baja a 354.106 € y el malo a 161.895 €. Sigues llegando a 100.000 € en el 98 % de los escenarios.
Si quieres la misma cuenta sin azar, con una sola cifra al final, usa la calculadora del S&P 500 que enlazamos más abajo. Para saber por qué el plazo importa tanto, lee qué inversión usar para cada plazo.
Antes de invertir: avisos y consejos
Si vas a empezar, la guía de fondos indexados y ETF explica cómo invertir en el S&P 500 desde España, y en los mejores brókers tienes dónde hacerlo. Para mantener el plan en los años malos, lee la disciplina y la paciencia en la inversión a largo plazo.
El Análisis Probabilístico Más Avanzado para tu Inversión
El Simulador Monte Carlo S&P 500 es la herramienta más sofisticada para proyectar el futuro de tus inversiones. A diferencia de las calculadoras tradicionales que muestran un único resultado, Monte Carlo ejecuta hasta 10.000 simulaciones diferentes (5.000 de serie) para mostrarte el rango completo de posibilidades, con una volatilidad parecida a la histórica del mercado.
Esta metodología, utilizada por gestores profesionales y analistas financieros, te permite tomar decisiones informadas entendiendo no solo el resultado mediano, sino también los mejores y peores escenarios posibles.
¿Qué es la Simulación Monte Carlo?
La simulación Monte Carlo es una técnica matemática que utiliza muestreo aleatorio repetido para obtener resultados numéricos. En el contexto de inversión:
Cómo Funciona
- Genera miles de escenarios: Crea hasta 10.000 trayectorias posibles de tu inversión
- Usa una volatilidad realista: 20 % de serie, en torno a la desviación estándar histórica del S&P 500. Puedes cambiarla.
- Simula retornos aleatorios: Cada año tiene retornos diferentes (+30 %, −15 %, +8 %, etc.)
- Calcula percentiles: Ordena los resultados para mostrar probabilidades
¿Por Qué es Importante?
Calculadora tradicional dice: "Si inviertes X durante Y años al Z %, tendrás exactamente W €"
Monte Carlo dice: "Si inviertes X durante Y años al Z %, hay:
- 90 % probabilidad de tener al menos P10 €
- 50 % probabilidad de tener al menos P50 €
- 10 % probabilidad de tener más de P90 €"
Ventaja Clave
Te prepara psicológicamente para la volatilidad real del mercado. Sabes que habrá años malos, y ves qué pasa en el peor 10 % de los casos. En el ejemplo de 30 años de esta página, incluso ese peor 10 % termina por encima de lo aportado; en plazos cortos no siempre es así (lo verás en los casos de uso).
Cómo Usar el Simulador Monte Carlo S&P 500
Paso 1: Configuración Básica
- Inversión Inicial: Introduce tu capital inicial. Puedes empezar desde 0 €.
- Aportación Mensual: Define tu inversión mensual recurrente (estrategia DCA). Es la misma cantidad todos los meses.
- Años de Inversión: Establece el horizonte temporal, entre 5 y 50 años (recomendable: al menos 10).
- Rentabilidad anual (escenario mediano): Es la rentabilidad anualizada, con dividendos reinvertidos, del escenario del medio. Puedes usar un preajuste:
- Histórico, 10,31 % con volatilidad del 20 %: rentabilidad anualizada histórica del S&P 500 con dividendos (1926-2025)
- Conservador, 8 % con volatilidad del 18 %
- Pesimista, 6 % con volatilidad del 16 %
- Personalizado: Escribe tu propia expectativa, entre el 0 % y el 20 %
- Tu objetivo: La cifra que quieres alcanzar. El simulador te dice en qué porcentaje de los escenarios llegas.
Paso 2: Opciones Avanzadas Monte Carlo
En el modo Detallado puedes afinar:
- Volatilidad Anual (de serie: 20 %, entre 5 % y 40 %): Cuánto se aparta un año normal de la media. Determina cuánto varían los retornos año a año.
- Mayor volatilidad = mayor dispersión de resultados
- Menor volatilidad = resultados más concentrados
- Inflación Anual (de serie: 2,5 %): Para calcular el poder adquisitivo real futuro. Puedes poner 0 %.
- Comisión del fondo (TER) (de serie: 0,07 %): Se resta de la rentabilidad cada año.
- Escenarios simulados (de serie: 5.000): Más simulaciones = mayor precisión estadística.
- 1.000: Estimación rápida
- 5.000: El equilibrio de serie
- 10.000: La más precisa
Paso 3: Ejecutar Simulación
No hace falta pulsar ningún botón: el simulador se actualiza solo cada vez que cambias un dato.
Paso 4: Interpretar Resultados
El simulador muestra varias secciones de análisis:
A. Percentiles de Resultados
5 escenarios ordenados de peor a mejor:
- P10 (Percentil 10): Solo el 10 % de las simulaciones obtuvieron menos que esto
- Escenario malo
- "En 9 de cada 10 escenarios, tendré al menos X €"
- P25 (Percentil 25): El 75 % de simulaciones superaron este valor
- Escenario conservador
- P50 (Percentil 50 - MEDIANA): El resultado del medio, no "el más probable"
- 50 % de simulaciones lo superaron
- 50 % quedaron por debajo
- Este es tu número de referencia
- P75 (Percentil 75): Solo el 25 % llegaron a este nivel o más
- Escenario optimista
- P90 (Percentil 90): Solo el 10 % de simulaciones lo superaron
- Escenario muy optimista
- "En el mejor 10 % de casos, podría tener más de X €"
Además del total aportado, verás el resultado mediano en euros de hoy, ya descontada la inflación, y una frase que lo resume.
B. Probabilidades de Alcanzar Objetivos
Pones tu objetivo y te dice en qué porcentaje de escenarios lo alcanzas. Con el ejemplo de 10.000 € y 500 € al mes durante 30 años al 8 %, cambiando el objetivo:
250.000 €   → 94 % probabilidad
500.000 €   → 74 % probabilidad
1.000.000 € → 42 % probabilidad
Cómo usarlo:
- Si tu objetivo es 500.000 € y hay un 74 % de probabilidad, es un objetivo razonable
- Si tu objetivo es 1.000.000 € y hay solo un 42 %, considera: aumentar aportaciones, ampliar plazo o revisar expectativas
C. Fan Chart (Bandas de Confianza)
Gráfico en abanico que muestra la evolución año a año de los cinco percentiles:
- Área entre P10-P90: Donde cae el 80 % de los resultados
- Área entre P25-P75: Donde cae la mitad central
- Línea P50: La mediana de cada año
- Línea discontinua: Lo que llevas aportado
- Amplitud del abanico: Indica la incertidumbre
- Se amplía con el tiempo debido al interés compuesto
- Mayor volatilidad = abanico más ancho
D. Tabla Año a Año
Debajo del gráfico tienes las mismas cifras en una tabla:
- Una fila por año: Lo aportado hasta ese año y los percentiles P10, P25, P50, P75 y P90
- Útil para el seguimiento: Puedes comparar tu saldo real con el rango de cada año
E. Análisis de Riesgo
3 métricas críticas:
- Caída Media: La media, entre todos los escenarios, de la peor caída de cada uno (de máximo a mínimo)
- Ejemplo: −32 % significa que, en promedio, la peor caída que vivirás será del 32 %
- Te prepara para la volatilidad esperada
- Probabilidad de Pérdida: % de escenarios donde el capital final < total aportado
- Orientación (criterio nuestro, no una norma):
- <5 %: Riesgo muy bajo
- 5-15 %: Riesgo moderado
- >15 %: Riesgo elevado (ajusta tu plan)
- Probabilidad de tu objetivo: % de escenarios que llegan a tu cifra
- Te dice si tu meta es realista con lo que aportas
F. Avisos
Si pones una rentabilidad por encima del 14 % o una volatilidad por debajo del 10 %, el simulador te avisa: el S&P 500 nunca ha mantenido algo así durante décadas y el resultado sería poco realista.
Paso 5: Descargar Informe PDF
Tienes tres formas de guardar o enseñar tu simulación:
- PDF: Con la opción de imprimir del navegador puedes imprimir la página o guardarla como PDF, con tus datos, los resultados, el gráfico y la tabla
- CSV: Descarga la tabla año a año para abrirla en una hoja de cálculo
- Enlace: Copia un enlace que guarda todos tus datos; quien lo abra verá las mismas cifras
Ideal para:
- Guardar como referencia
- Compartir con asesor financiero
- Revisar anualmente
- Comparar diferentes escenarios
Diferencias: Monte Carlo vs Calculadora Tradicional
Ejemplo Práctico
Escenario:
- Inversión inicial: 10.000 €
- Aportación mensual: 500 €
- Años: 30
- Rentabilidad: 8 % (comisión del 0,07 %)
Calculadora Tradicional:
Resultado: 794.000 €
Un solo número. Parece preciso pero no refleja la realidad.
Simulador Monte Carlo (volatilidad del 20 %, 10.000 escenarios):
P10 (Peor 10 %):    310.000 €
P25:                490.000 €
P50 (Mediana):      836.000 €
P75:              1.467.000 €
P90 (Mejor 10 %): 2.497.000 €
Probabilidad de superar 500.000 €:   74 %
Probabilidad de superar 1.000.000 €: 42 %
Múltiples resultados con probabilidades. Refleja la incertidumbre real.
Tabla Comparativa
| Característica | Calculadora Tradicional | Simulador Monte Carlo |
|---|---|---|
| Resultados | 1 único valor | 5 percentiles + probabilidades |
| Volatilidad | No considera | Usa la volatilidad que elijas (20 % de serie) |
| Realismo | Irreal (crecimiento constante) | Más realista (fluctuaciones) |
| Preparación psicológica | Nula | Excelente |
| Análisis de riesgo | No | Sí (caída media, pérdidas) |
| Complejidad | Simple | Avanzada |
| Ideal para | Principiantes, estimación rápida | Inversores serios, planificación |
| Tiempo cálculo | Instantáneo | Instantáneo (se actualiza solo) |
Cuándo Usar Cada Uno
Usa Calculadora Tradicional si:
- Eres nuevo en inversión
- Quieres una estimación rápida
- Necesitas explicar el concepto de interés compuesto
- Buscas motivación con números "seguros"
Usa Simulador Monte Carlo si:
- Estás cerca de jubilación (riesgo de secuencia)
- Quieres optimizar tu estrategia
- Necesitas análisis de "peor caso"
- Planificas retiros sistemáticos (este simulador no hace retiradas, pero te sirve para ver el riesgo; mira el caso 5)
- Comparas diferentes escenarios
- Quieres entender el riesgo real
Conceptos Clave de Monte Carlo
1. Percentiles
¿Qué son? Un percentil indica el porcentaje de datos que quedan por debajo de un valor.
Ejemplos (con el ejemplo práctico de arriba):
- P10 = 310.000 €: El 90 % de simulaciones obtuvieron más de 310.000 €
- P50 = 836.000 €: La mitad obtuvieron más, la mitad menos (mediana)
- P90 = 2.497.000 €: Solo el 10 % superaron 2,5 millones
Uso práctico:
- Planifica con P25 (conservador)
- Toma P50 como referencia central
- Sueña con P75-P90 (optimista)
2. Volatilidad
Definición: Medida de cuánto varían los retornos año a año.
S&P 500 histórico: en torno al 20 % de desviación estándar
¿Qué significa? Con un 10 % de rentabilidad mediana y una volatilidad del 20 %, en el modelo log-normal de este simulador:
- 68 % de los años: retorno entre −10 % y +34 %
- 95 % de los años: retorno entre −26 % y +64 %
Si los retornos siguieran una campana normal con media del 10 %, esos rangos serían de −10 % a +30 % y de −30 % a +50 %. En el modelo log-normal, la media de los años sueltos sale en torno al 12 %, por encima del 10 % mediano.
Ejemplo visual de años:
Año 1:  +25 %  (sube)
Año 2:  −18 %  (baja)
Año 3:  +15 %  (sube)
Año 4:   +8 %  (sube)
Año 5:   −5 %  (baja)
Año 6:  +22 %  (sube)
...
Media de estos seis años: 7,8 % (con mucha variación año a año)
3. Distribución Log-Normal
¿Por qué log-normal y no normal? El simulador usa retornos log-normales porque:
- Los precios no pueden ser negativos (no puedes perder más del 100 %)
- Pueden crecer ilimitadamente al alza
- Tienen sesgo positivo (cola derecha más larga)
Implicación práctica: Los escenarios buenos se alejan más de la mediana que los malos. En el ejemplo práctico, el P90 está 1.661.000 € por encima de la mediana y el P10, 526.000 € por debajo.
4. Riesgo de Secuencia de Retornos
Problema: Cuando aportas o retiras dinero, el ORDEN de los retornos importa tanto como el PROMEDIO.
Ejemplo: 10.000 € iniciales y 500 € al mes durante 30 años, sin comisiones, con todos los años del 6 al 25 al 8 %.
Escenario A: Buenos años primero
Años 1-5:   +20 %, +15 %, +10 %, +8 %, +5 %
Años 26-30: −10 %, −5 %, +8 %, +10 %, +12 %
Resultado final: 648.000 €
Escenario B: Malos años primero
Años 1-5:   −10 %, −5 %, +8 %, +10 %, +12 %
Años 26-30: +20 %, +15 %, +10 %, +8 %, +5 %
Resultado final: 907.000 €
Mismo promedio (7,77 %), ¡diferente resultado!
Mientras ahorras, los años malos hacen más daño al final, cuando ya tienes mucho dinero invertido. Cuando retiras, es al revés: con 1.000.000 € y retiradas de 40.000 € al año, las mismas dos secuencias acaban en 5.417.000 € (A) y 3.688.000 € (B), porque en B vendes barato justo al principio. Sin aportaciones ni retiradas, el orden no cambiaría nada.
Monte Carlo captura esto ejecutando miles de secuencias distintas.
5. Intervalos de Confianza
¿Qué es? Rango donde esperamos que caiga el resultado con cierta probabilidad.
Intervalos comunes:
- IC 80 % (P10-P90): "Hay 80 % de probabilidad de que el resultado esté entre X e Y"
- IC 50 % (P25-P75): "Hay 50 % de probabilidad..."
Uso práctico: "Planeo con el P25, pero tengo un plan B si caigo al P10"
Casos de Uso Reales del Simulador Monte Carlo
Todos los casos están calculados con este simulador, 10.000 escenarios, comisión del 0,07 % e inflación del 2,5 %. Las cifras están redondeadas a miles de euros.
Caso 1: Pre-jubilado Conservador (55 años)
Situación:
- Capital acumulado: 300.000 €
- Puede aportar: 2.000 €/mes
- Objetivo: 800.000 € en 10 años
- Perfil: Muy conservador
Configuración Monte Carlo:
- Inicial: 300.000 €
- Mensual: 2.000 €
- Años: 10
- Retorno: 6 % (pesimista)
- Volatilidad: 16 % (reducida)
Resultados:
P10: 513.000 €
P50: 859.000 €
P90: 1.486.000 €
Probabilidad de superar 800.000 €: 57 %
Riesgo de pérdida: 12,7 %
Caída media: −15 %
Análisis:
- Solo un 57 % de probabilidad de alcanzar el objetivo
- En un 12,7 % de los escenarios acaba con menos de lo aportado (540.000 €): a 10 años, la bolsa puede salir mal
- Subir la aportación a 2.300 €/mes solo lo lleva al 63 %; ampliar a 12 años, al 71 %
- Para pasar del 80 % harían falta unos 3.500 €/mes durante 10 años, o 14 años con 2.000 €/mes
- Para un perfil muy conservador, tener todo en el S&P 500 a 10 años es mucho riesgo: conviene revisar el objetivo o el reparto con un profesional
Caso 2: Joven Agresivo (25 años) - FIRE en 20 años
Situación:
- Capital inicial: 20.000 €
- Ahorro mensual: 1.500 €
- Objetivo: FIRE a los 45 (1.000.000 €)
- Perfil: Tolerante al riesgo
Configuración Monte Carlo:
- Inicial: 20.000 €
- Mensual: 1.500 €
- Años: 20
- Retorno: 10 % (cerca del histórico)
- Volatilidad: 20 % (estándar)
Resultados:
P10: 552.000 €
P50: 1.238.000 €
P90: 2.984.000 €
Probabilidad de superar 1.000.000 €: 63 %
Riesgo de pérdida: 2,8 %
Caída media: −22 %
Análisis:
- 63 % de probabilidad de FIRE a los 45
- Incluso P10 (552.000 €) permite FIRE parcial
- La mediana equivale a unos 756.000 € de hoy: el millón de dentro de 20 años compra menos que hoy
- Preparación mental: La peor caída media es del 22 %, y en bastantes escenarios será mayor
- Estrategia: Mantener curso durante crisis
Caso 3: Familia Planificando Educación (actual, 10 años)
Situación:
- Capital inicial: 50.000 €
- Aportación mensual: 800 €
- Objetivo: 200.000 € para universidad
- Horizonte: 10 años
- Perfil: Moderado
Configuración Monte Carlo:
- Inicial: 50.000 €
- Mensual: 800 €
- Años: 10
- Retorno: 8 %
- Volatilidad: 18 %
Resultados:
P10: 149.000 €
P50: 252.000 €
P90: 446.000 €
Probabilidad de superar 200.000 €: 71 %
Riesgo de pérdida: 9,0 %
Análisis:
- 71 % de probabilidad de llegar al objetivo
- P10 (149.000 €) queda corto, y en un 9 % de los escenarios acaba por debajo de lo aportado (146.000 €)
- Subir a 900 €/mes lo lleva al 77 %; poner 70.000 € al inicio y 600 €/mes, al 72 %
- Para llegar al 90 % harían falta unos 1.240 €/mes
- Es dinero con fecha fija: al acercarse la fecha, conviene ir pasando parte a algo menos volátil
Caso 4: Inversora Evaluando Riesgo vs Retorno (40 años, 25 años)
Situación:
- Capital inicial: 100.000 €
- Aportación mensual: 1.000 € (aporta 400.000 € en total)
- Comparar: Escenario conservador vs agresivo
Escenario A: Conservador
- Retorno: 6 %
- Volatilidad: 14 %
P10: 563.000 €
P50: 1.116.000 €
P90: 2.275.000 €
Riesgo pérdida: 2,1 %
Caída media: −21 %
Escenario B: Agresivo
- Retorno: 10 %
- Volatilidad: 22 %
P10: 768.000 €
P50: 2.392.000 €
P90: 7.932.000 €
Riesgo pérdida: 1,6 %
Caída media: −33 %
Análisis comparativo:
- La mediana de B (2.392.000 €) es más del doble que la de A (1.116.000 €)
- El P10 de B (768.000 €) queda a la altura del P25 de A (775.000 €), pero por debajo de su mediana
- El riesgo de acabar con menos de lo aportado es bajo en los dos (1,6 % frente a 2,1 %)
- El precio de B: una caída media por el camino del 33 %, frente al 21 % de A
- Decisión: La ventaja de B viene de suponer un 10 % en vez de un 6 %. Solo tiene sentido si crees en esa rentabilidad y aguantas caídas de un tercio sin vender
Caso 5: Optimización de Retiro - Regla del 4%
Situación:
- Capital acumulado: 1.000.000 €
- Quiere retirar: 40.000 €/año (4 %), subiendo cada año con la inflación
- Duración esperada: 30 años
Pregunta: ¿Es sostenible?
Ojo: este simulador no admite aportaciones negativas, así que no puedes meter las retiradas en él. Lo hemos calculado aparte con el mismo modelo (8 % de rentabilidad mediana, 20 % de volatilidad, 0,07 % de comisión, 10.000 escenarios), restando cada mes la retirada y subiéndola un 2,5 % cada año:
Retirando el 4 % (40.000 €/año):   el dinero se acaba antes de 30 años en el 20,5 % de los escenarios
Retirando el 3,5 % (35.000 €/año): se acaba en el 14,8 %
Con el preajuste histórico (10,31 %): 9,7 % y 6,3 %
Si las retiradas no subieran con la inflación (40.000 € fijos, 8 %): 8,9 %
Análisis:
- Con un 8 % y retiradas que suben con la inflación, en 1 de cada 5 escenarios el dinero no llega a 30 años
- En la mediana, en cambio, el capital termina por encima del inicial
- Los fracasos vienen sobre todo de crisis fuertes en los primeros años (riesgo de secuencia)
- Este modelo es más duro que los estudios con datos históricos, como el de Bengen (1994): esos usaban carteras mixtas de acciones y bonos y la historia real, mientras que aquí todo está en bolsa y cada año es independiente del anterior
- Conclusión: La regla del 4 % no es una garantía. Bajar al 3,5 % reduce el riesgo pero no lo elimina; tener margen para recortar gastos en los años malos ayuda más
Estrategias Avanzadas con Monte Carlo
1. Optimización de Aportaciones
Pregunta: ¿Cuándo es mejor aumentar aportaciones?
Partimos del ejemplo práctico (10.000 € y 500 €/mes, 30 años, 8 %, 20 % de volatilidad). Test A: subir a 1.000 €/mes desde el inicio. Test B: 500 €/mes los 10 primeros años y 1.500 €/mes desde el año 11. Como el simulador usa una aportación fija, esto lo hemos calculado aparte con el mismo modelo y los mismos 10.000 escenarios.
Monte Carlo revela:
- Test A (aportas 370.000 €): P10 de 590.000 € (+90 %) y mediana de 1.570.000 € (+88 %)
- Test B (aportas 430.000 €): P10 de 607.000 € (+96 %) y mediana de 1.439.000 € (+72 %)
- Test B con el mismo dinero que A (1.250 €/mes desde el año 11): P10 de 533.000 € (+72 %) y mediana de 1.291.000 € (+54 %)
Conclusión: Con el mismo dinero, mejor aumentar antes (interés compuesto). B solo mejora más el P10 porque pone 60.000 € más.
2. Análisis de Sensibilidad
Variables a probar:
- ¿Qué impacta más: 1 % más de retorno o 5 años más de inversión?
- ¿Reducir comisiones de 0,5 % a 0,1 % vs aumentar 100 €/mes?
Método: Cambia un dato cada vez y compara P50 y P10. Como el azar tiene semilla fija, la diferencia que ves se debe solo al cambio.
3. Planificación de Contingencias
Escenario base (el ejemplo práctico):
P10: 310.000 €
P50: 836.000 €
P90: 2.497.000 €
Plan:
- Si a mitad de camino estoy cerca de P10 → aumentar aportaciones 20 %
- Si estoy cerca de P50 → mantener plan
- Si estoy cerca de P90 → considerar reducir riesgo (bonos)
Para saber dónde estás a mitad de camino, mira la fila de ese año en la tabla año a año.
4. Backtesting de Estrategias
Comparar:
- DCA constante vs aumentar en caídas
- 100 % S&P 500 vs 80/20 con bonos
- Rebalanceo anual vs buy & hold
Este simulador no compara estas estrategias: solo modela el S&P 500 con una aportación fija. Para medirlas hace falta una herramienta que incluya bonos y reglas de compra y venta. Lo que sí puedes hacer aquí es una aproximación: una cartera con bonos tendría menos rentabilidad y menos volatilidad.
Limitaciones y Consideraciones
Limitaciones de Monte Carlo
1. Asume distribución log-normal
- Realidad: Mercados tienen "fat tails" (eventos extremos más frecuentes)
- Cisnes negros no están bien capturados
2. Usa la volatilidad que le das
- El 20 % de serie se parece al pasado, pero el pasado no garantiza el futuro
- La volatilidad real cambia de unos años a otros
3. No captura correlaciones complejas
- Asume independencia entre años
- Realidad: hay cierta correlación serial
4. No incluye factores externos
- Cambios regulatorios
- Guerras, pandemias
- Cambios estructurales en mercados
- Impuestos
Cómo Mitigar
- Usa escenarios conservadores: Prefiere 6-8 % sobre 10 %
- Añade margen de seguridad: Planifica con P25, no con P50
- Revisa anualmente: Ajusta según evolución real
- Diversifica: No pongas todo en S&P 500
- Ten plan B: ¿Qué harás si caes a P10?
Supuestos Críticos
El simulador asume:
- Mantendrás las aportaciones durante TODO el periodo
- Aportarás la misma cantidad cada mes (no sube con los años)
- No retirarás dinero antes de tiempo
- No venderás en pánico durante caídas
- Reinvertirás todos los dividendos
- Pagarás las comisiones indicadas
Si rompes algún supuesto, los resultados no aplican
Preguntas Frecuentes sobre Monte Carlo
¿Es más preciso que una calculadora normal?
Respuesta: No es más "preciso" en predecir EL resultado, pero es más realista al mostrar EL RANGO de resultados posibles.
Analogía del clima:
- Calculadora normal: "Mañana hará 22 °C"
- Monte Carlo: "Mañana hará entre 18 y 26 °C, y lo más normal es en torno a 22 °C"
¿Por qué P50 y no promedio?
La mediana (P50) es mejor que el promedio porque:
- No se ve afectada por valores extremos
- En distribuciones sesgadas (como retornos bursátiles), mediana < promedio
- Es más representativa del resultado "típico"
Ejemplo:
9 personas ganan 30.000 €/año
1 persona gana 1.000.000 €/año
Promedio: 127.000 €/año (engañoso)
Mediana: 30.000 €/año (representativo)
¿10.000 simulaciones son suficientes?
Sí, para la mayoría de propósitos. Repitiendo el ejemplo práctico con 30 semillas distintas, la mediana se mueve, de media:
- 1.000 simulaciones: en torno a un 3 %
- 5.000 simulaciones: en torno a un 1 %
- 10.000 simulaciones: menos de un 1 %
Regla de oro: 5.000 (lo que trae de serie) basta para decidir; 10.000 afina un poco más.
¿Puedo confiar en el P10 como "peor caso"?
Sí, pero con matices:
- P10 representa el peor 10 % de casos normales
- NO captura eventos extremos (cisnes negros)
- El simulador no muestra P5 ni P1: para más prudencia, baja la rentabilidad o sube la volatilidad y mira el P10 resultante
Recomendación: Planifica con P25, prepárate para P10.
¿Cómo sé si mi plan es bueno?
Indicadores de un buen plan (orientación nuestra, no una norma):
- Riesgo de pérdida < 5 %
- P25 supera tu objetivo mínimo
- P50 supera tu objetivo deseado
- Probabilidad de objetivo > 70 %
Banderas rojas:
- Riesgo de pérdida > 15 %
- P50 no alcanza objetivo
- Caída media > 50 %
¿Con qué frecuencia debo re-ejecutar la simulación?
Recomendado:
- Anual: Revisión completa con datos actualizados
- Tras cambios grandes: Aumento salarial, herencia, cambio familiar
- Tras crisis: Para recalibrar expectativas
No recomendado:
- Mensual o trimestral (genera ansiedad innecesaria)
¿Debo compartir esto con mi asesor?
¡Absolutamente sí!
Un buen asesor apreciará que:
- Entiendes probabilidades
- Has hecho los números
- Piensas en riesgo, no solo retorno
Guarda la simulación en PDF desde la opción de imprimir del navegador, o mándale el enlace con tus datos.
¿Qué pasa si la realidad difiere de P50?
Es lo normal. Hay 50 % de probabilidad de que estés por encima Y 50 % de que estés por debajo.
No entres en pánico si:
- Año 5: Estás en P30 en lugar de P50 (absolutamente normal)
- Año 10: Estás en P20 (dentro del rango esperado)
Preocúpate solo si:
- Varios años seguidos: Estás por debajo del P10 de la tabla año a año (revisa supuestos)
Mejores Prácticas para Usar Monte Carlo
1. Combina con Calculadora Tradicional
Flujo recomendado:
- Usa calculadora tradicional para estimación rápida
- Usa Monte Carlo para análisis profundo
- Compara ambos resultados
- Planifica con P25 de Monte Carlo
2. Documenta tus Supuestos
Cada simulación, anota:
- Fecha de ejecución
- Parámetros usados
- Resultado P10/P50/P90
- Decisiones tomadas
El enlace para compartir y el CSV te sirven para guardarlo.
Revisa anualmente: ¿Siguen siendo válidos los supuestos?
3. Usa Escenarios Múltiples
No ejecutes UNA simulación, ejecuta TRES:
Escenario A: Pesimista
- Retorno: 6 %
- Volatilidad: 16 %
Escenario B: Base
- Retorno: 8 %
- Volatilidad: 20 %
Escenario C: Optimista
- Retorno: 10 %
- Volatilidad: 20 %
Analiza: ¿Incluso el P10 del pesimista es aceptable? Con el ejemplo práctico (10.000 € y 500 €/mes durante 30 años), el P10 es de 260.000 € en A, 310.000 € en B y 439.000 € en C, y la mediana, de 556.000 €, 836.000 € y 1.246.000 €.
4. Foco en el Downside
Más importante que P90 es P10:
- P90 es bonito pero improbable
- P10 es lo que DEBES poder tolerar
Pregunta clave: ¿Puedes vivir con el P10?
5. Planifica las Crisis
El simulador te dice (ejemplo práctico):
- Caída media: −32 %
- Riesgo de acabar con menos de lo aportado: 2,6 %
No te dice cuánto tardarás en recuperarte: depende de cada crisis.
Tu plan debe incluir:
- Reserva de emergencia: 12-24 meses
- No vendas durante caídas
- Si puedes, AUMENTA aportaciones en crisis
6. Comunica Resultados
Al hablar con familia/pareja:
MAL: "Vamos a tener 836.000 €"
BIEN: "En la mitad central de los escenarios acabamos entre 490.000 y 1.467.000 €, y la mediana es de 836.000 €"
MAL: "Es seguro"
BIEN: "En un 2,6 % de los escenarios acabaríamos con menos de lo que hemos puesto"
La transparencia genera confianza
7. No Persigues la Perfección
Monte Carlo no es:
- Una bola de cristal
- Una garantía
- Un sistema perfecto
Monte Carlo ES:
- Una herramienta de probabilidades
- Una forma de cuantificar incertidumbre
- Una base para decisiones informadas
Recursos Adicionales y Profundización
Libros Recomendados sobre Monte Carlo
Nivel Intermedio
- "The Intelligent Asset Allocator" - William Bernstein
- Riesgo y rentabilidad de las carteras
- Cómo repartir entre activos
- "Lifecycle Investing" - Ian Ayres & Barry Nalebuff
- Cómo repartir el riesgo a lo largo de la vida
- Estrategias según edad
Nivel Avanzado
- "Quantitative Risk Management" - McNeil, Frey & Embrechts
- Matemática del riesgo financiero
- Modelado de riesgo avanzado
- "Efficient Asset Management" - Richard Michaud y Robert Michaud
- Optimización de carteras con remuestreo (simulación)
- Incertidumbre en inputs
Papers Académicos Clave
- "Determining Withdrawal Rates Using Historical Data" - Bengen (1994)
- Origen del safe withdrawal rate (la regla del 4 %)
- Análisis histórico de retiros
- "The 4% Rule - At What Price?" - Scott, Sharpe & Watson (2009)
- Crítica de la regla del 4 %
- Coste de mantener retiradas fijas
- "Reducing Retirement Risk with a Rising Equity Glide Path" - Pfau & Kitces (2014)
- Riesgo de secuencia de retornos
- Estrategias de mitigación
Herramientas Complementarias en TopInversion.com
Cursos y Educación
Coursera:
- "Financial Engineering and Risk Management" - Columbia
- "Portfolio and Risk Management" - Universidad de Ginebra
edX:
- "Mathematical Methods for Quantitative Finance" - MIT
Comunidades
- Reddit: r/financialindependence, r/Bogleheads
- Foros: Rankia (español), Bogleheads Forum (inglés)
- Twitter/X: Sigue a analistas cuantitativos
Tu Plan de Acción con Monte Carlo
Semana 1: Análisis Inicial
Día 1-2: Recopila datos
- Capital actual
- Capacidad de ahorro mensual
- Horizonte temporal
- Objetivo financiero
Día 3-4: Ejecuta simulaciones
- Escenario pesimista (6 %)
- Escenario base (8 %)
- Escenario optimista (10 %)
Día 5-7: Analiza resultados
- ¿P10 del pesimista es aceptable?
- ¿P50 de base alcanza objetivo?
- ¿Riesgo de pérdida < 5 %?
Mes 1: Optimización
Prueba variaciones:
- +100 €/mes en aportaciones
- +2 años de horizonte
- +1 % de retorno esperado
- −0,3 % en comisiones (cambiar ETF)
Compara impactos en P10 y P50
Trimestre 1: Implementación
- Elige broker (Interactive Brokers, DEGIRO, MyInvestor)
- Selecciona ETF o fondo indexado (por ejemplo, iShares Core S&P 500 UCITS o Vanguard S&P 500 UCITS; los ETF estadounidenses como VOO no se pueden comprar como particular en España)
- Configura DCA (aportación automática mensual)
- Documenta decisión (guarda la simulación en PDF o su enlace)
Año 1: Seguimiento y Ajuste
Trimestral (ligero):
- ¿Estoy cumpliendo con aportaciones?
- ¿Ha habido cambios significativos?
Anual (completo):
- Re-ejecutar Monte Carlo con datos actualizados
- Comparar resultado real vs proyección inicial
- Ajustar si es necesario
Revisión de 5 Años
Preguntas clave:
- ¿Estoy en el rango P25-P75?
- ¿Los supuestos siguen siendo válidos?
- ¿Mi tolerancia al riesgo ha cambiado?
- ¿Necesito ajustar el plan?
No ajustes por:
- Volatilidad normal del mercado
- Años malos ocasionales
- Miedo o codicia
Sí ajusta por:
- Cambios de vida (hijos, casa)
- Cambios de capacidad de ahorro
- Cambios de objetivo
- Estar consistentemente fuera del rango esperado
Conclusión: El Poder de la Probabilidad
El Simulador Monte Carlo S&P 500 transforma tu planificación financiera de una predicción determinista a un análisis probabilístico.
Recuerda
No hay certezas, solo probabilidades - Y eso está bien
Planifica con P25, prepárate para P10 - La prudencia paga
El mercado es volátil - Monte Carlo te prepara para ello
El tiempo es tu aliado - Horizontes largos reducen riesgo
Revisa, no reacciones - Análisis anual, no pánico mensual
La Ventaja del Inversor Informado
Usar Monte Carlo te obliga a mirar el riesgo antes de invertir. Mucha gente invierte basándose en:
- Intuición
- Consejos de amigos
- Predicciones de gurús
Tú inviertes basándote en:
- Datos históricos
- Análisis probabilístico
- Comprensión del riesgo
Esa forma de decidir te sirve toda la vida.
Tu Próximo Paso
- Ejecuta tu primera simulación con datos reales
- Guárdala en PDF desde la opción de imprimir, en CSV o con su enlace
- Implementa el plan basado en resultados
- Revisa anualmente y ajusta si es necesario
El futuro es incierto, pero con Monte Carlo, puedes cuantificar esa incertidumbre y tomar las mejores decisiones posibles.
Aviso Legal
Esta herramienta proporciona proyecciones basadas en simulación Monte Carlo con supuestos parecidos a la historia del S&P 500. Los resultados son simulaciones estadísticas y no garantizan rendimientos futuros.
Las inversiones conllevan riesgos, incluyendo la posible pérdida del capital. Los escenarios mostrados son probabilísticos pero no exhaustivos de todos los posibles resultados. Las cifras no tienen en cuenta impuestos.
Esta herramienta tiene propósitos educativos e informativos. No constituye asesoramiento financiero, fiscal o legal personalizado. Antes de tomar decisiones de inversión, consulta con un asesor financiero profesional certificado que pueda evaluar tu situación particular.
Monte Carlo no predice el futuro, solo cuantifica probabilidades basadas en supuestos de rentabilidad y volatilidad. Cisnes negros, crisis sistémicas y eventos excepcionales pueden producir resultados fuera de los rangos simulados.
¿Listo para ver todas las posibilidades de tu futuro financiero? Usa el Simulador Monte Carlo ahora
Preguntas frecuentes
¿Qué significa el resultado mediano (P50)?
Es el escenario que queda justo en el medio cuando se ordenan todos de peor a mejor: la mitad acaba por encima y la otra mitad por debajo. No es «el resultado más probable»: con miles de escenarios, cada cifra exacta es casi imposible. Sirve como referencia central, junto al escenario malo (P10) y el bueno (P90).
¿Qué rentabilidad pongo en el simulador?
La rentabilidad anualizada que esperas en el escenario mediano, con dividendos reinvertidos y antes de comisiones (el TER se resta aparte). Trae tres preajustes: histórico (10,31 % con volatilidad del 20 %), conservador (8 % y 18 %) y pesimista (6 % y 16 %). También puedes escribir cualquier valor entre el 0 % y el 20 %.
¿Por qué me sale siempre lo mismo con los mismos datos?
Porque el azar sale de un generador con semilla fija. Con los mismos datos, los escenarios son siempre los mismos, así que puedes comparar cambios (más aportación, más años) sin que el azar los tape, y compartir el enlace sabiendo que la otra persona verá las mismas cifras.
¿Qué es la caída media?
En cada escenario se mira la peor caída del saldo de tu cuenta, de un máximo al mínimo siguiente, medida a final de cada año. La caída media es la media de esas peores caídas entre todos los escenarios. Con 10.000 € iniciales, 500 € al mes, 30 años, un 8 % y un 20 % de volatilidad sale un 32 %. Es una media: en bastantes escenarios la peor caída es mayor.
¿Tiene en cuenta la inflación y los impuestos?
La inflación sí: además del resultado mediano en euros de cada momento, te da ese mismo resultado en euros de hoy. Los impuestos no: todas las cifras son antes de impuestos.
¿Puedo guardar o compartir la simulación?
Sí. Puedes descargar la tabla año a año en CSV, imprimir la página o guardarla en PDF desde la opción de imprimir del navegador, y copiar un enlace que guarda todos tus datos.
¿No encuentras la respuesta? Escríbenos.