
Calculadora de Inversiones Avanzada 2026
Dinos cuánto inviertes y durante cuánto tiempo. Te decimos cuánto tendrías, cuánto ganas y lo que se llevan los costes.
En esta guía (14)
Calcula cuánto valdrá tu inversión a largo plazo con aportaciones mensuales, costes del producto, inflación e impuestos.
Cómo se calcula
La calculadora va mes a mes:
- Rentabilidad: la anual que pones es efectiva. Cada mes la inversión crece (1 + rentabilidad)^(1/12); así, un 7 % hace crecer el dinero exactamente un 7 % al año.
- Costes del producto: cada año se descuenta ese % del valor (ETF 0,15 %, fondo indexado 0,25 %, fondo activo 1,5 %, acciones 0,10 % de custodia; son valores típicos, no de un producto concreto).
- Aportación: se suma al final de cada mes y, si quieres, sube un % cada año.
- Impuestos (opcional): sobre el beneficio, como si vendieras todo al final.
- Rentabilidad real: (1 + rentabilidad) × (1 − costes) ÷ (1 + inflación) − 1.
Ejemplo: 10.000 € iniciales y 500 € al mes durante 25 años en un ETF (0,15 %) al 7 % anual. Inviertes 160.000 € y el valor final es 434.624,79 €. Los costes te han restado 11.170,48 € por el camino. Con un 2 % de inflación, eso son 264.917,22 € de hoy: una rentabilidad real del 4,74 % al año.
Calculadora de Inversiones Avanzada - Guía de Usuario
¿Qué es esta herramienta?
La Calculadora de Inversiones Avanzada es una herramienta para planificar tu futuro financiero: proyecta una inversión con aportaciones mensuales, costes del producto, inflación y, si quieres, los impuestos del ahorro de España en 2026.
Cómo usarla, paso a paso
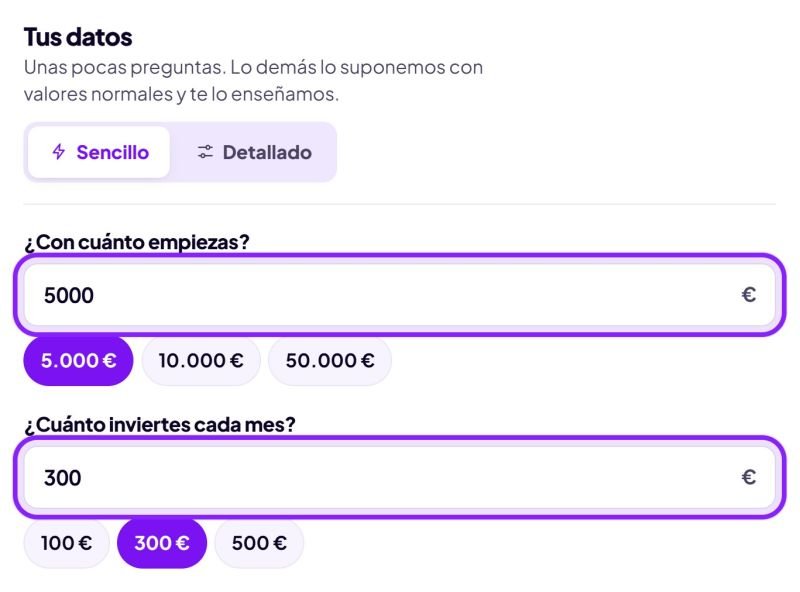
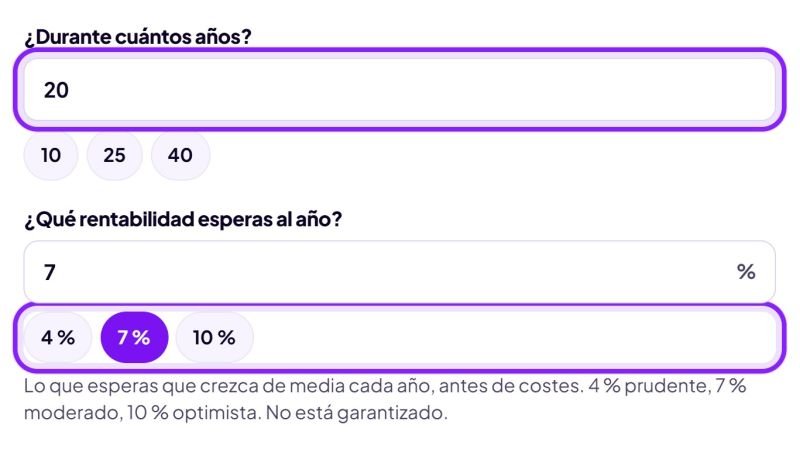
Un caso para seguir cada pantalla: empiezas con 5.000 €, inviertes 300 € al mes durante 20 años y esperas un 7 % al año. En Sencillo tienes el resultado con cuatro respuestas; el modo Detallado sirve para afinar costes, inflación e impuestos.
- Di con cuánto empiezas y cuánto pones cada mes
Si no tienes nada ahorrado para invertir, pon 0 al empezar: la calculadora funciona solo con la aportación mensual. Los botones de debajo rellenan cifras habituales.
- Elige los años y la rentabilidad que esperas
Los botones dan tres puntos de partida: 4 % prudente, 7 % moderado y 10 % optimista. Es lo que esperas de media cada año antes de costes, no algo que vaya a pasar seguro: prueba siempre más de uno.
- Lee el resultado
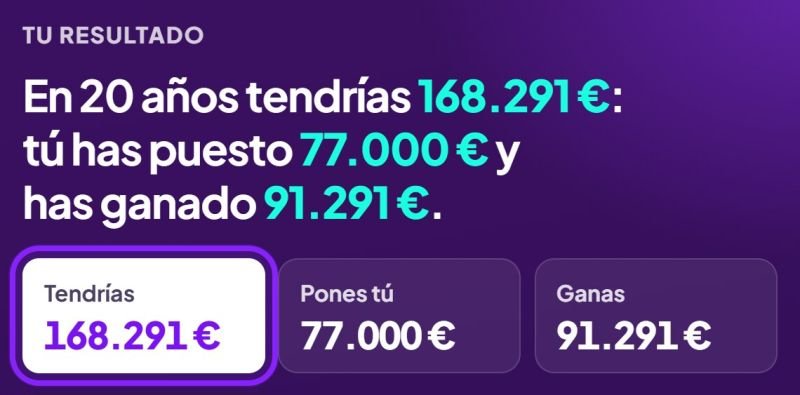
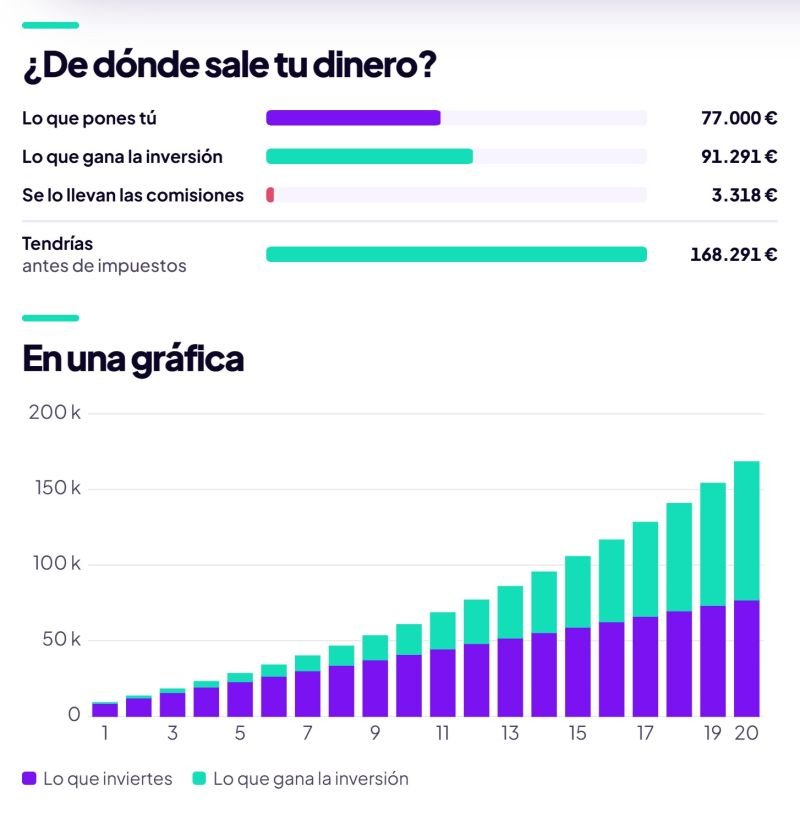
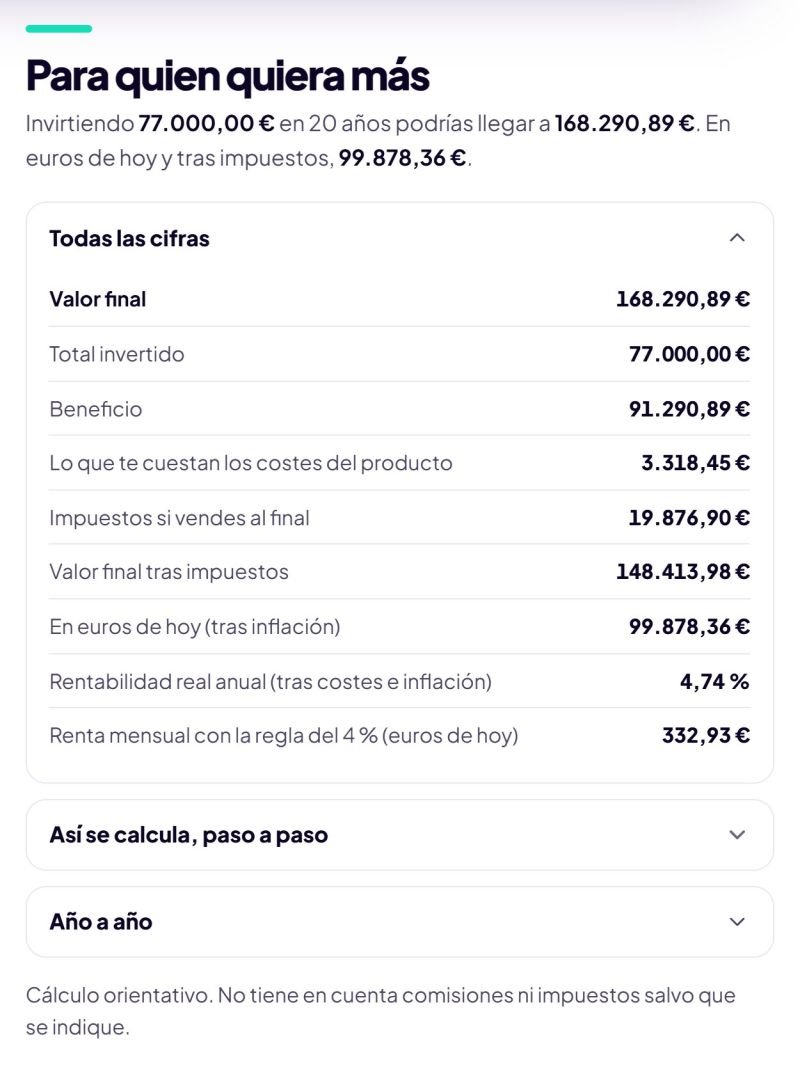
Arriba tienes lo que tendrías, lo que has puesto tú y lo que ha ganado la inversión. Con el caso del ejemplo: 168.291 €, de los que 77.000 € son tuyos y 91.291 € de beneficio, todavía sin impuestos.
Ábrelo en la calculadora y cambia una cifra cada vez para ver cuál pesa más. - En Detallado, di dónde inviertes
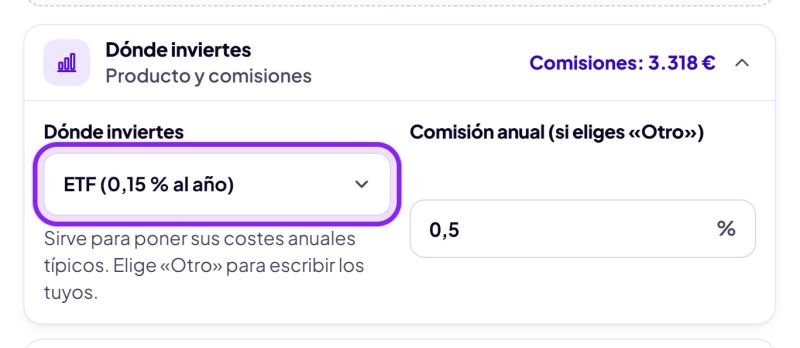
El producto pone sus costes anuales típicos: ETF, fondo indexado, fondo de gestión activa o acciones sueltas. Si conoces la comisión exacta de tu fondo (el TER o los gastos corrientes de su ficha), elige «Otro» y escríbela.
- Añade la inflación y los impuestos
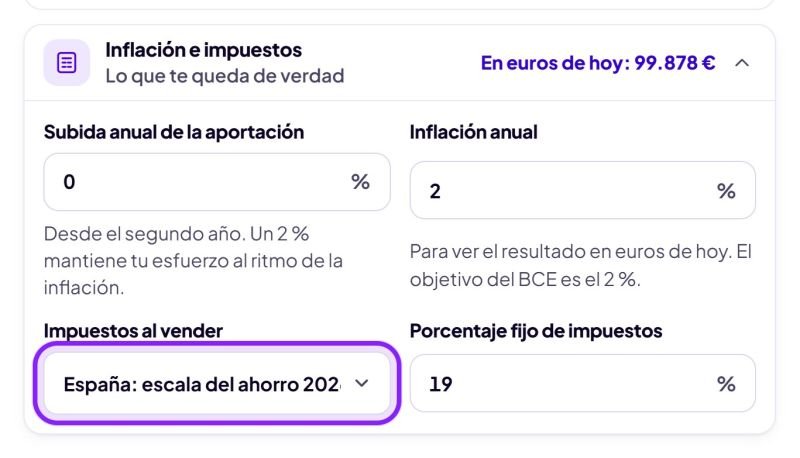
En «Inflación e impuestos» elige «España: escala del ahorro 2026» para restar lo que pagarías a Hacienda si vendieras todo al final. Con la inflación del 2 % verás el resultado en euros de hoy, que es lo que de verdad podrás comprar.
- Mira de dónde sale tu dinero
Debajo del resultado, las barras separan lo que pones, lo que gana la inversión y lo que se llevan las comisiones, y la gráfica enseña cómo crece año a año. Fíjate en que el beneficio pasa a ser más que lo aportado hacia el final: por eso el plazo importa tanto.
Ejemplo resuelto: 300 € al mes durante 20 años, ¿cuánto te queda de verdad?
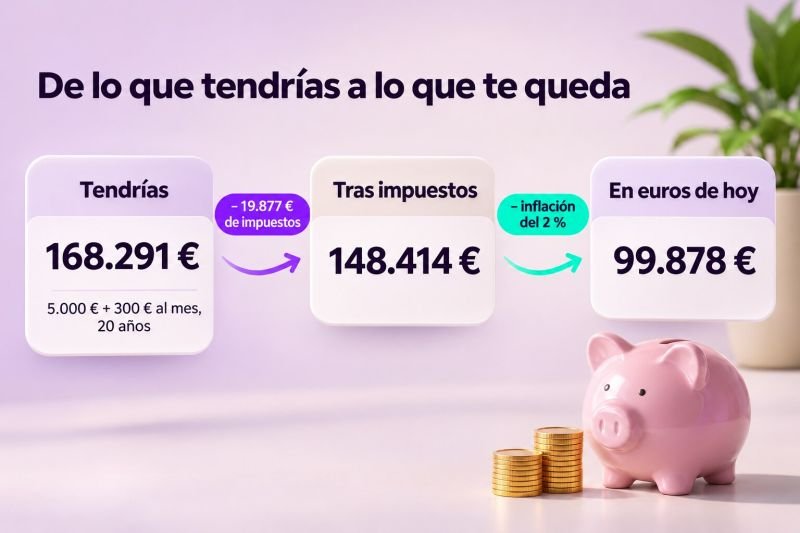
Seguimos con 5.000 € al empezar y 300 € al mes en un ETF (0,15 % al año). La calculadora da tres cifras distintas según lo que restes, y conviene mirar la última:
| 5.000 € + 300 € al mes, 20 años, ETF | Al 4 % al año | Al 7 % al año | Al 7 %, subiendo la aportación un 3 % al año |
|---|---|---|---|
| Pones tú | 77.000 € | 77.000 € | 101.733 € |
| Tendrías (antes de impuestos) | 117.960 € | 168.291 € | 207.191 € |
| Impuestos si vendes todo al final | 8.482 € | 19.877 € | 23.135 € |
| Te queda tras impuestos | 109.478 € | 148.414 € | 184.055 € |
| En euros de hoy (inflación del 2 %) | 73.676 € | 99.878 € | 123.864 € |
- La rentabilidad manda más que nada. Entre un 4 % y un 7 % hay 50.331 € de diferencia antes de impuestos con el mismo esfuerzo. Por eso hay que mirar el resultado con la cifra prudente, no solo con la que nos gustaría.
- Hacienda se lleva una parte del beneficio, no de todo. Al 7 %, los 19.877 € de impuestos son el 21,8 % de los 91.291 € ganados: el 19 % de los primeros 6.000 €, el 21 % hasta 50.000 € y el 23 % del resto.
- La inflación come en silencio. Los 148.414 € que te quedan comprarán dentro de 20 años lo que hoy compran 99.878 €. Con la regla del 4 %, darían para sacar unos 333 € al mes de hoy.
- Subir la aportación con el sueldo cuenta. Un 3 % más cada año (de 300 € pasas a unos 526 € al mes el último año) añade casi 24.000 € en euros de hoy.
Si quieres ver solo la parte de Hacienda con más detalle (dividendos, intereses y ventas en el mismo año), tienes la calculadora de impuestos de las inversiones.
Antes de invertir: avisos y consejos
Para elegir dónde invertir, la guía de fondos indexados y ETF explica cómo funcionan y qué mirar en cada uno. Cuando lo tengas claro, compara las condiciones en los mejores fondos indexados y en los mejores brókers en España. Y para pagar menos a Hacienda sin trampas, tienes cómo pagar menos impuestos por tus inversiones.
¿Por qué usar esta calculadora?
Ventajas principales:
- Rentabilidad real - Descuenta los costes del producto y la inflación (por defecto, el 2 % que busca el BCE)
- Fiscalidad española - Aplica, si lo eliges, la escala del ahorro de 2026 por tramos (19 % a 30 %; es estatal, igual en todas las comunidades de régimen común)
- Escenarios - Prueba un 4 % prudente, un 7 % moderado o un 10 % optimista
- Análisis de riesgo - Para ver probabilidades con años buenos y malos, usa el simulador Monte Carlo
- Comparador de costes - Cambia el tipo de producto y verás cuánto te cuestan sus comisiones
Cómo usar cada función
1. Calculadora de Interés Compuesto
Para qué sirve: Calcular cuánto valdrá tu inversión en el futuro considerando aportaciones periódicas y el efecto del interés compuesto.
Paso a paso:
- Elige una rentabilidad:
- Conservador (4%): Bonos y renta fija
- Moderado (7%): Cartera diversificada con ETFs
- Agresivo (10%): Acciones con mayor volatilidad
- Personalizado: Define tus propios parámetros
- Introduce tus datos:
- Inversión inicial: Capital con el que empiezas
- Aportación mensual: Cantidad que invertirás cada mes
- Años de inversión: Horizonte temporal
- Rentabilidad esperada: Lo que esperas que crezca de media cada año, antes de costes
- Tipo de inversión: ETF, fondos indexados, fondos activos, acciones u otro con tu comisión
- Modo Detallado (opcional):
- Inflación (por defecto, 2 %)
- Subida anual de la aportación
- Impuestos al vender: ninguno, escala del ahorro de España 2026 o un porcentaje fijo
Ejemplo práctico:
- Inversión inicial: 10.000€
- Aportación mensual: 500€
- Plazo: 25 años
- Rentabilidad: 7% (ETF mundial)
- Resultado esperado: unos 434.600 € (160.000 € invertidos y 274.600 € de beneficio)
2. Planificador de Jubilación
Para qué sirve: Determinar si tus ahorros actuales y futuros serán suficientes para mantener tu nivel de vida en la jubilación. Ahora está en su propia herramienta: la calculadora de pensión y jubilación. En esta calculadora tienes una pista rápida: la renta mensual con la regla del 4 %.
Paso a paso:
- Datos personales:
- Edad actual y edad de jubilación deseada
- Ahorros actuales acumulados
- Capacidad de ahorro mensual
- Objetivos:
- Capital objetivo para la jubilación
- Pensión pública esperada (consulta en la Seguridad Social)
Interpretación de resultados:
- Capital a los 67: Total acumulado al jubilarte
- Renta mensual: Ingresos mensuales aplicando la regla del 4%
- Tasa de reemplazo: Porcentaje de tu salario actual que mantendrás
Recomendación: Una tasa de reemplazo del 70-80% suele ser adecuada para mantener el nivel de vida.
3. Comparador de Inversiones
Para qué sirve: Comparar objetivamente diferentes productos de inversión disponibles en España. En esta calculadora, cambia el tipo de producto o la rentabilidad y compara los resultados.
Opciones disponibles:
- ETF Mundial (TER 0.15%): Diversificación global a bajo coste
- Acciones españolas: Mayor rentabilidad potencial pero más riesgo
- Bonos españoles: Renta fija del Estado
- Depósitos bancarios: Garantizados hasta 100.000 € por el FGD, pero con menor rentabilidad
Cómo usarlo:
- Calcula la opción A (por ejemplo, ETF al 7 %)
- Cambia a la opción B (por ejemplo, «Otro» con 0 % de comisión y un 2,1 %)
- Compara los resultados finales
Ejemplo de comparación:
- 10.000€ a 20 años
- Opción A: ETF (7 % y 0,15 % de costes) = 37.552 €
- Opción B: Depósito (2,1 %) = 15.154 €
- Diferencia: 22.398 € a favor del ETF (que, a cambio, tiene riesgo de pérdidas)
4. Simulación Monte Carlo
Para qué sirve: Evaluar la probabilidad de éxito de tu estrategia considerando la volatilidad del mercado. Está en el simulador Monte Carlo.
Parámetros clave:
- Inversión inicial: Capital de partida
- Retirada anual: Cantidad que planeas retirar cada año
- Rentabilidad media: Expectativa de retorno anual
- Volatilidad: Variabilidad esperada (15% es típico para acciones)
Interpretación:
- Probabilidad de éxito: % de simulaciones donde no te quedas sin dinero
- Mediana final: La mitad de las simulaciones acaban por encima y la otra mitad por debajo
- Peor/Mejor 10%: Escenarios pesimistas y optimistas
Regla práctica: Una probabilidad de éxito superior al 90% se considera segura.
Consejos y mejores prácticas
Para inversores principiantes:
- Empieza con el escenario "Moderado" (7% anual)
- Prioriza la consistencia en las aportaciones mensuales
- No subestimes el poder del interés compuesto a largo plazo
- Considera un horizonte mínimo de 10 años para renta variable
Para inversores avanzados:
- Usa el simulador Monte Carlo para stress-testing
- Ajusta la inflación según tus expectativas (2-3% es razonable)
- Considera los costes ocultos (TER, comisiones, impuestos)
- Diversifica entre diferentes tipos de activos
Errores comunes a evitar:
- Esperar rentabilidades del 15-20% de forma sostenible
- Ignorar el impacto de la inflación
- No considerar los costes de gestión
- Planificar solo a corto plazo
Casos de uso específicos
Caso 1: Joven de 25 años empezando a invertir
- Objetivo: Libertad financiera a los 50
- Estrategia: Agresiva (10%), 500€/mes en acciones
- Resultado esperado: unos 606.000 € en 25 años (150.000 € aportados)
Caso 2: Familia ahorrando para la universidad
- Objetivo: 60.000€ en 18 años
- Estrategia: Moderada (7%), 200€/mes en un ETF
- Resultado esperado: unos 82.800 € (supera el objetivo con margen; la probabilidad con años malos se ve en el simulador Monte Carlo)
Caso 3: Pre-jubilado optimizando patrimonio
- Objetivo: Preservar capital con rentas
- Estrategia: Conservadora (4%), retiradas del 3%
- Duración esperada: si la rentabilidad media es del 4 % y retiras el 3 %, el capital no se agota (con años malos al principio, podría durar menos)
Interpretación avanzada de resultados
Rentabilidad real vs. nominal
La calculadora muestra tanto el valor nominal (sin ajustar) como el real (en euros de hoy) y la rentabilidad real anual: (1 + rentabilidad) × (1 − costes) ÷ (1 + inflación) − 1. Para decisiones a largo plazo, siempre usa la rentabilidad real.
Impacto fiscal
Recuerda que en España los beneficios tributan en la base del ahorro, por tramos (escala de 2026):
- 19% hasta 6.000€
- 21% de 6.000€ a 50.000€
- 23% de 50.000€ a 200.000€
- 27% de 200.000€ a 300.000€
- 30% más de 300.000€
Regla del 72
Para estimar cuándo duplicarás tu inversión: 72 ÷ rentabilidad anual = años necesarios. Es una aproximación: al 7 % da 10,3 años y el cálculo exacto, 10,2.
Limitaciones y advertencias
- Los resultados son estimaciones con una rentabilidad constante que tú eliges: la realidad tiene años buenos y malos
- Rentabilidades pasadas no garantizan resultados futuros
- No considera eventos extraordinarios (crisis, cambios regulatorios)
- Consulta siempre con un asesor financiero para decisiones importantes
Próximos pasos recomendados
- Define tus objetivos financieros específicos y medibles
- Calcula diferentes escenarios (optimista, realista, pesimista)
- Revisa y ajusta anualmente tu estrategia
- Mantén un fondo de emergencia antes de invertir
- Edúcate continuamente sobre inversión y finanzas personales
Soporte
Para dudas sobre la calculadora o sugerencias de mejora, contacta con el equipo de topinversion.com a través del formulario de contacto.
Aviso legal
Esta calculadora es orientativa y educativa: no es asesoramiento financiero, fiscal ni legal. Usa una rentabilidad constante que eliges tú; la realidad tiene años buenos y malos y podrías recuperar menos de lo que inviertes. Rentabilidades pasadas no garantizan rentabilidades futuras. Los impuestos son una aproximación con la escala del ahorro de España de 2026 aplicada a toda la ganancia en el año de la venta; tu caso puede ser distinto.
Preguntas frecuentes
¿Qué rentabilidad pongo en la calculadora de inversiones?
La que esperas de media cada año, antes de costes. Un 4 % es prudente, un 7 % moderado y un 10 % optimista para bolsa a largo plazo. La calculadora la trata como rentabilidad anual efectiva: un 7 % hace crecer el dinero un 7 % cada año.
¿Cuánto me cuestan las comisiones de un fondo?
Más de lo que parece. Con 10.000 € y 500 € al mes durante 25 años al 7 %, un ETF del 0,15 % te resta unos 11.170 €; un fondo de gestión activa del 1,5 % te restaría bastante más. Cámbialo en «Dónde inviertes» y compáralo.
¿Qué es la rentabilidad real?
Lo que gana tu dinero de verdad después de costes e inflación: (1 + rentabilidad) × (1 − costes) ÷ (1 + inflación) − 1. Un 7 % con un ETF del 0,15 % y un 2 % de inflación es un 4,74 % real.
¿Y la jubilación o el Monte Carlo que había antes?
Están en sus propias herramientas: la calculadora de pensión y jubilación y el simulador Monte Carlo del S&P 500. Aquí te quedas con la proyección de la inversión.
¿No encuentras la respuesta? Escríbenos.
Fuentes y referencias
- Agencia Tributaria — Manual práctico de Renta 2025: gravamen de la base liquidable del ahorro
- BOE — Ley 35/2006 del IRPF, texto consolidado (art. 66 y 76: escala del ahorro)
- Banco Central Europeo — Estrategia de política monetaria (objetivo de inflación del 2 %)
- CNMV — Guía sobre fondos de inversión y sus comisiones